
项目|房企合作开发项目的融资策略( 三 )
(七)投后管理的实现及权利的让渡与协调
在开发商单边融资情形下,我们为了实现对底层项目的监管,通常会要求开发商将其对底层项目的权利让渡出来或者与我们前融机构共同行使。因此,对于我们而言,摸清开发商与合作方在联合操盘下各自的权限十分重要。
二、前融机构对合作开发类项目融资的准入要求
以我们目前的前融业务为例,在具体项目的选择上,我们一般都需充分考虑风控的衔接以及投后管理的实现问题,并根据交易主体的优质程度,按照土地款或资金峰值的60%-70%进行前融配资。考虑到当下按揭款发放的难度以及房产销售市场的下行态势,根据当地的销售市场,针对具体的项目我们一般都只能按照土地款或资金峰值的50%放款,以加厚安全垫,具体介入时点一般在开发商交完对应阶段的土地款后介入,并进行前期资金的置换。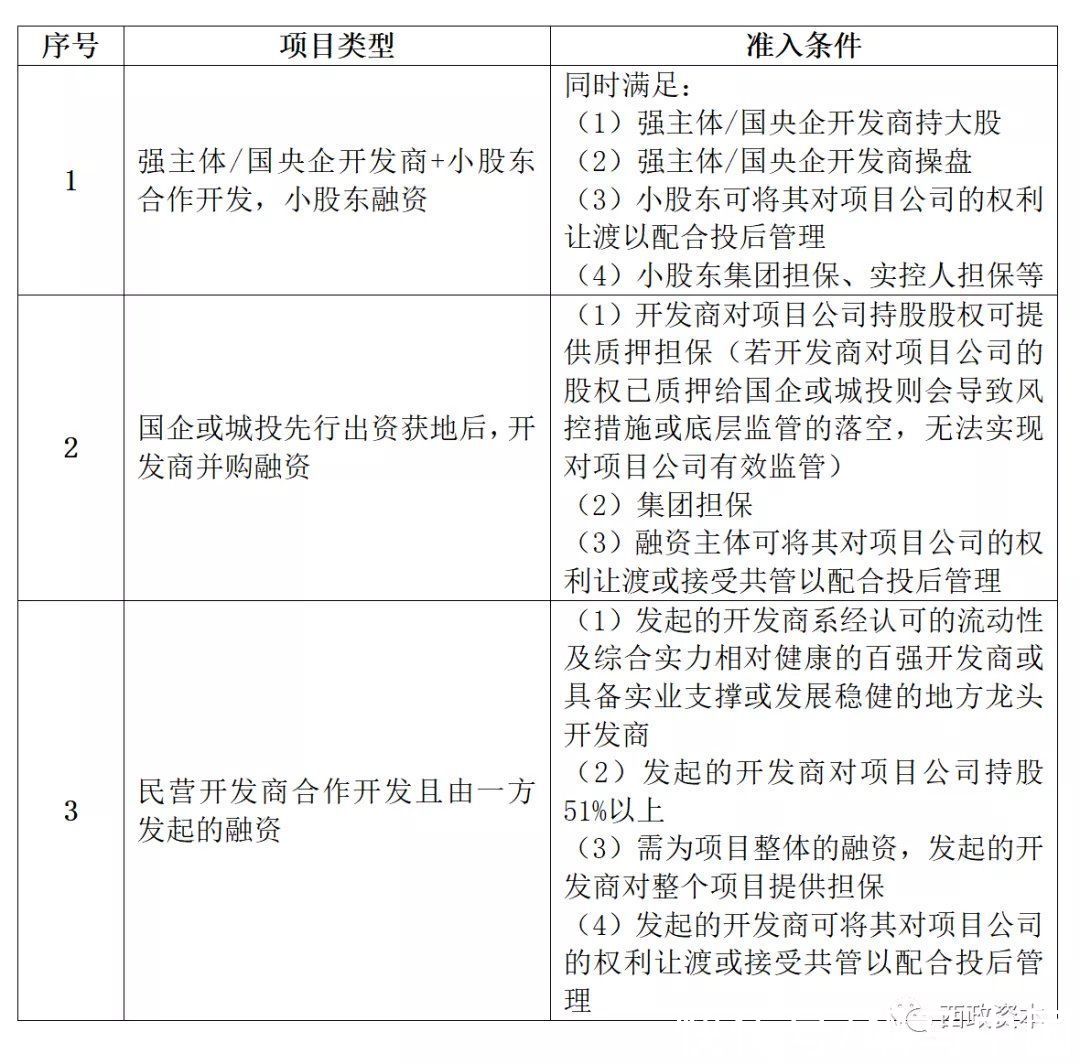
三、合作开发类项目常见融资放款架构
(一)国企/城投平台合作类或强主体控股操盘的项目
对于国企/城投平台合作类或强主体控股操盘的项目,考虑到风控实现的障碍,一般通过搭建股权投资架构进行放款操作: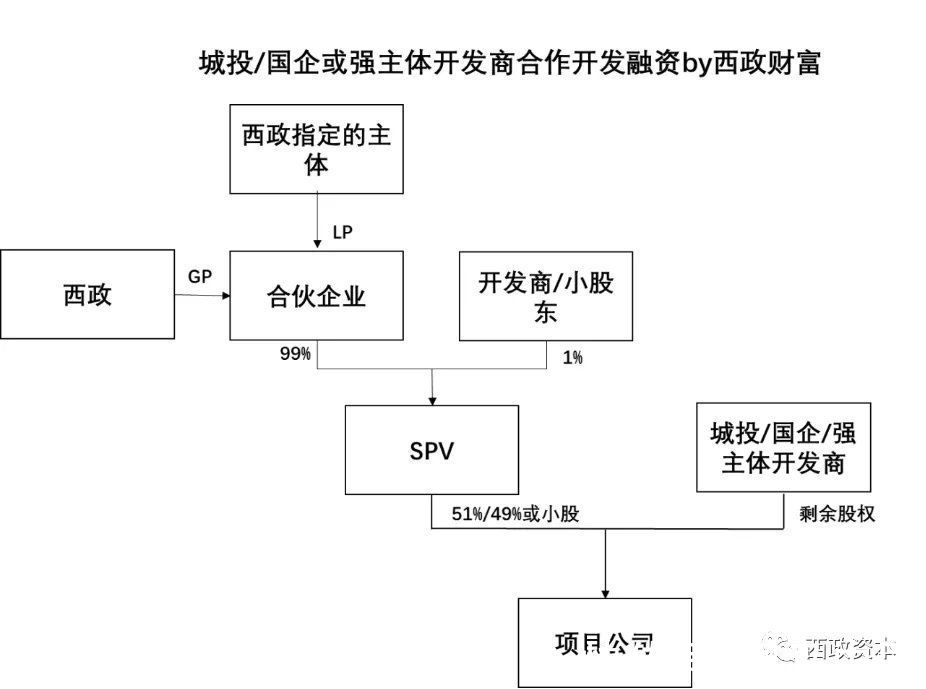
1. 西政(GP)与其指定的主体(LP)共同成立合伙企业,并取得SPV99%的股权,通过SPV实现对项目公司的投资。
2. 开发商/小股东将持有SPV剩余的股权质押给合伙企业,并与合伙企业就项目进度、销售情况等约定对赌退出条件,在触发对赌条件时,由开发商/小股东进行回购。开发商/小股东所属集团对对赌回购提供担保。
3. 合伙企业向项目公司委派董事、财务负责人以及投后管理人员,实现对底层项目公司的三方共管。
(二)民营房企合作开发类项目
对于民营房企合作开发类项目,在具体操作时我们则倾向于对整个项目进行融资。根据合作开发的模式不同,基本融资架构如下: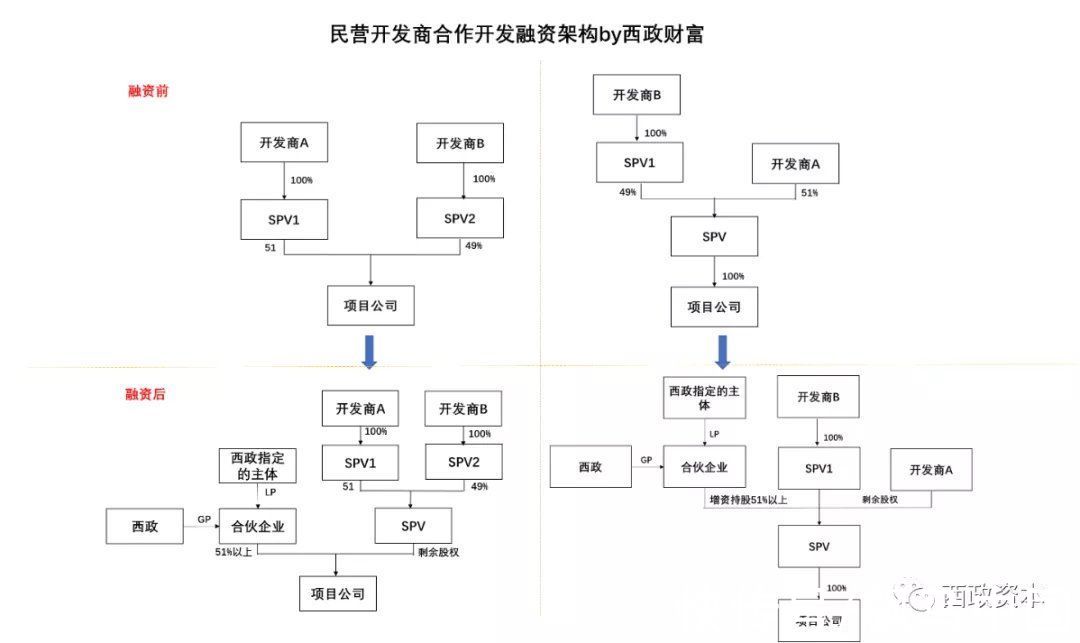
1. 西政(GP)与其指定的主体(LP)成立合伙企业,合伙企业取得项目公司51%以上的股权(左图),或合伙企业通过增资方式持有SPV51%以上的股权(右图),合伙企业与开发商约定对赌回购条件。
2. 合伙企业向项目公司委派董事、财务人员,并委派投后管理人员实现对底层项目的三方共管。
3. 对于民营房企合作开发的项目,在风控设置上除了要求开发商将持有的项目公司的股权进行质押外,还需要开发商集团提供相应的对赌回购担保。
此外,开发商若存在合作开发的需求,我们建议开发商在拿地时即新设SPV作为竞拍主体,在拍得土地后由该SPV成立项目公司,为我们前融机构从SPV层面介入融资进行架构设计预留空间。
【 项目|房企合作开发项目的融资策略】(三)“股东借款认购劣后级份额+对赌”加厚“安全垫”模式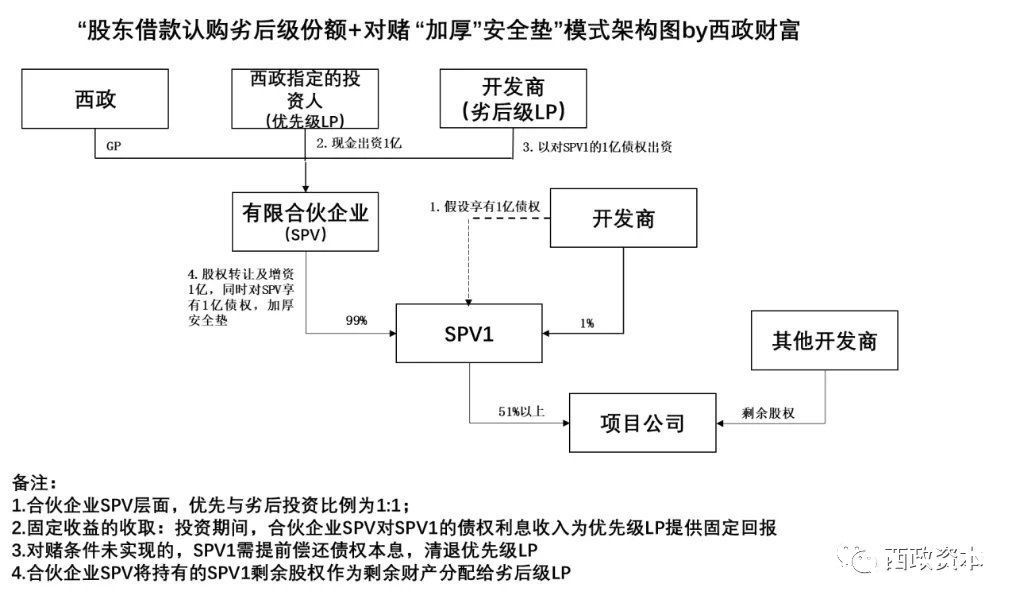
1. 西政作为GP与其指定的投资人作为优先级LP通过现金对合伙企业出资1亿,假设开发商将对SPV1的1亿债权对合伙企业出资。优先与劣后投资比例为1:1。
2. 合伙企业通过股权转让及增资1亿的方式最终持有SPV1合计99%股权,剩余1%股权由开发商持有。SPV1最终持有项目公司51%以上股权。
3. 投资期间,合伙企业对SPV1的债权利息收入可为优先级LP提供固定回报。
4. 出于对优先级LP利益的保护,需由劣后级LP出具不可撤销的书面承诺以放弃在合伙人大会上的表决权。
5. 投资退出
- 上港|从上港星江湾现场发来一条项目新消息,请查看
- 中海珑悦府|中海珑悦府好不好?置业顾问从项目现场发回新组图
- 龙华|品质优越,期待满满!宁波首个定品质地块项目新鲜出炉!
- 长沙|本周末长沙预计2项目开盘!北二环旁毛坯盘推新
- 限购|哈市125家房企将列入重点监管范围,详细名单→
- 公示|一处体育中心项目、一处小型口袋公园!市北两项目规划公示,配套升级
- 物业管理|瞄准高估值,2000亿房企将分拆物业赴港上市!物管行业遇冷,这一"新物种"能否打破寒冬?
- 曼哈顿|身处曼哈顿,250亿房产项目要烂尾?2500名中国投资人的绿卡成疑
- 组图|未来城市好不好?置业顾问从项目现场发回新组图
- 房地产市场|当前房地产企业普遍是项目型公司,没有土地,利润来源就会中断