
房企|抵御不确定性 什么是世茂集团(00813)的跨越转轨周期之道?( 二 )
2006年上市以来,世茂集团已连续16年坚持派息,累计派息376.66亿港元,每股约11.64港元。
不拿贵地,同时实现3300亿元年度目标
在行业房住不炒、稳地价、稳房价、稳预期的总基调下,世茂集团谨慎拿地,采取防守型策略,应对行业波动。
用公司董事局副主席、总裁许世坛的话来说,即多销售、多回款,严控公司投资,不拿贵地,引进更多合作。
智通财经APP了解到,今年上半年,世茂合共拿地19宗,增加土地储备301万平方米,远少于同类房企水平;土地成本6659元/平方米,土地总价201亿元,权益地价118.15亿元,新增货值571亿元。
究其背后原因,则与热点城市土地竞争激烈、地价居高不下有关。有业内人士曾做过统计,在第一轮22城集中供地中,有60%的地块可能面临不赚钱的风险。其中,“地价太贵,难以匹配公司的投资模型”,则是许世坛于中期业绩会上提到公司放弃一部分竞拍的原因。
相比之下,公司上半年在土地端加强合作,在新获取的19宗项目中,有超过一半的项目都是通过合作收购获取,更多采取的是入股合作的方式,大多数对象为中小型开发商。
在多元化拿地方面,公司在产业勾地方面也逐渐加大投入。据了解,今年以来,公司分别于杭州、宁波等地获取了3个TOD项目;此外,公司还拥有超过千亿货值的旧改,由于确权和转化需要时间,并没有统计在土地储备内。
从这一角度来看,公司于今年上半年在拿地策略上的谨慎,有能力选择主动避让,恰恰是基于其在过去两年通过大规模投资和收并购所积累了充足的土储资本。
截至2021年6月30日,世茂权益前土地储备约7283万平方米,货值约11800亿。下半年,世茂可售货值3600亿,在核心城市群的货值超过2700亿,占比约75%。其中,据兴业证券表示,公司当前的整体土储可供其约3年左右开发销售。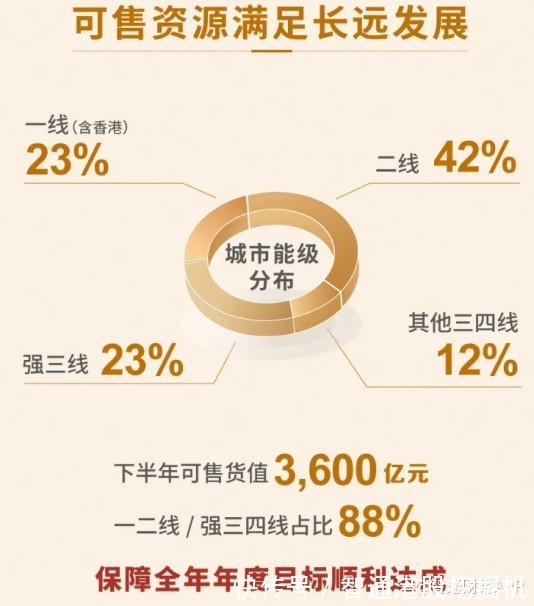
在强大的土地储备的支撑下,2021年下半年公司预计可售资源2004万平方米,可售货值3600亿元。其中,88%布局于一二线及强三线城市,72%为提供充裕现金流的住宅类产品,货值充裕且具备结构优势,预计可顺利实现3300亿元年度目标。
同时,随着第二轮集中供地限制起拍价及溢价率、限制房企买地金额等相关政策回调,公司也将积极加大力度获取一些便宜的项目机会。
非房开业务多点开花 第二增长曲线蓄能
自2020年以来,世茂集团正式启动“大飞机战略”的多元业务发展模式,以房地产开发为核心主体,以商业运营、酒店经营及物业管理为坚实双翼;以高科技、医疗、教育、养老、文化等投资为平衡发展关键尾翼。
2021上半年,公司非房开业务也实现了亮眼的表现,收入大幅增长128%至66亿元,业务占收比达9%,正日渐成为公司未来发展的第二增长曲线。
其中,在物业服务板块,世茂服务于2021年上半年实现收入42.34亿元,归母净利润5.78亿元,同比增速分别达171%、136%。除常规的物管业务外,公司在高校、智慧城市运营服务等新赛道上也有突出表现。截至2021年6月30日,世茂服务在管面积及合约面积分别达1.75亿平方米及2.39亿平方米。
在酒店板块,公司上半年实现收入达人民币11.9亿元,同比增长141%。截至2021年6月30日,世茂已拥有27家(含筹建)国际品牌酒店及136家(含筹建及输出管理)自主品牌酒店,客房总数量突破32000间,年接待客流超660万。
商娱业务方面,世茂集团目前已进驻36个城市,拥有76个(含筹建)商业及主题娱乐项目。报告期内,成都世茂广场及厦门集美世茂广场相继开业,两个项目开业招商率达100%。在城市赋能板块,公司也加大了对城市综合体、TOD领域以及城市更新等城市服务业务的布局。
- 限购|哈市125家房企将列入重点监管范围,详细名单→
- 物业管理|瞄准高估值,2000亿房企将分拆物业赴港上市!物管行业遇冷,这一"新物种"能否打破寒冬?
- 路劲|「房企快报」中国金茂拟以金茂服务股份派发特别股息
- 身份证|房企忍痛割爱,物业管理真的是门好生意吗?
- 呼和浩特|呼市本土房企崛起 购房者选择权扩大?
- 乌鲁木齐|“数”说2021乌鲁木齐楼市:乌鲁木齐“百亿”房企梦想破灭
- 思维方式|打印纸都要双面用,房企真的“半死不活”了?
- 中建信和地产有限公司|2021年四季度,中建信和、新城控股、五矿二十三冶等房企被投诉
- 房企|冯俊:房企转型发展的三个原则与五项任务
- 票据|「房企快报」中国中铁2021年房地产业务签约额580.3亿元