
房企|抵御不确定性 什么是世茂集团(00813)的跨越转轨周期之道?
在“住房不炒”政策及“三道红线”新政要求下,2021年上半年,房地产行业发展主基调依旧以“稳”字当头。
一方面,得益于去年底重点城市市场热度运行态势延续,房地产销售于上半年创历史新高,1-6月商品房销售额突破9万亿达92931亿元,同比增长38.9%。
另一方面,行业迈入运营增值时代下,主流房企也纷纷完善地产相关多元化布局,积极拓展上下游产业链机会以协同主业发展。
2021作为地产行业发展历史上影响深远的一年,可以看到,行业也呈现出一些积极变化。房企报表质量明显改善,部分综合能力较弱的房企加速出清。
在供需两侧多维调控持续深化的趋势下,短期内房企注重改善报表,但长期则将回归运营提升,行业格局有望得到重塑。平安证券则认为,随着“三大政策”陆续出台,土储、信贷等资源持续向财务稳健、融资占优的龙头房企汇聚,行业马太效应将持续扩大。
作为“而立之年”大型房企阵营中的一员,8月30日,世茂集团(00813)再度以不俗的高质量业绩增长,向市场展现出了积极信号。
高质量稳健经营 销售利润双丰收
自去年底挺进三千亿阵营后,世茂集团于2021上半年依然延续了其高品质增长。
报告期内,公司实现合约销售额1528亿元,同比增长38%;销售均价17746元/平米,高于TOP10房企的1.34万元/平米水平,展现稳健经营底色。
在签约额、销售均价双双提升之下,公司营收及净利润水平也延续两位数增长:
2021上半年,世茂集团实现营业收入734亿元,同比增长13.7%;股东应占核心利润62亿元,较去年同期55.6亿(不含处置物业股权收益)增长11.5%;核心利润93.8亿元,同比上升13.6%。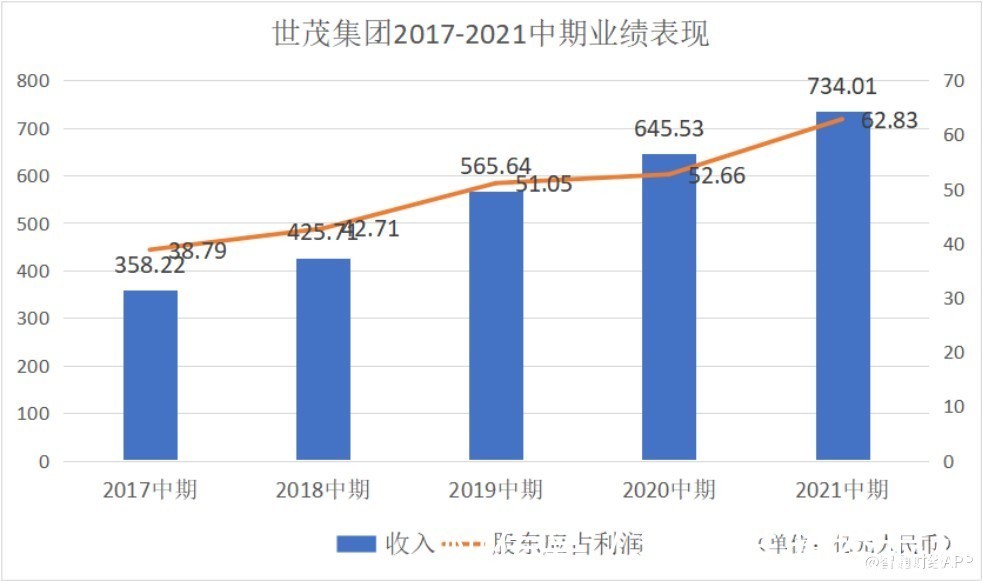
与此同时,公司综合毛利率也于上半年以28.6%维持领先优势,相较大多数房企20%-25%的毛利率区间,处于行业偏上水平。
总体而言,2021上半年,公司无论在销售增长表现还是净利润增长幅度均维持在行业前列,形成较强的穿越行业周期竞争力。
作为一家以稳健审慎底色著称的房企,在营收、销售稳定增长的同时,世茂集团于2021上半年在经营安全性方面也展现出其深厚的护城河优势。
智通财经APP了解到,面对日趋收紧的市场环境,世茂集团于上半年加大销售回款考核力度,并对资金进行集中管控。
报告期内,公司实现回款1161亿元,同比增长30.4%。除此之外,现金及银行存款达到823.8亿元,较2020年底增长20.3%,现金余额充裕;短债仅占借款总额的27%,抗风险能力持续增厚。
据世茂集团董事局副主席、总裁许世坛介绍,公司自去年起便开始与持续推进大型金融机构总对总合作,保障了目前每个月按揭放款达标,以及充足高质的融资资源。
截至2021年中期,公司未动用授信额度约800亿,并在期内成功发行10年期8.72亿美元优先票据,利率3.45%,境内外债券期限长、利率低。
在投资方面,公司也采取了更加审慎的投资策略,要求区域正现金流才能投资,对于投资回报的测算也更加严谨。通过在多方面采取更为谨慎、稳健的策略,公司于2020年便已全面达成“三道红线”财务指标要求。
2021年上半年,世茂集团净负债率达到50.9%,已连续10年维持在60%以下;剔除预收款的资产负债率为 68.0%,现金短债比(含预售监管资金及受限资金)为1.9,稳定保持全面“绿档”。
【 房企|抵御不确定性 什么是世茂集团(00813)的跨越转轨周期之道?】稳健的财务结构和充裕的现金储备,也使得世茂集团依然维持了其长期稳定的派息政策:每股派息0.7港元,较去年同比增长16.7%;股息率达9.45%,体现出世茂集团深度投资价值。
- 限购|哈市125家房企将列入重点监管范围,详细名单→
- 物业管理|瞄准高估值,2000亿房企将分拆物业赴港上市!物管行业遇冷,这一"新物种"能否打破寒冬?
- 路劲|「房企快报」中国金茂拟以金茂服务股份派发特别股息
- 身份证|房企忍痛割爱,物业管理真的是门好生意吗?
- 呼和浩特|呼市本土房企崛起 购房者选择权扩大?
- 乌鲁木齐|“数”说2021乌鲁木齐楼市:乌鲁木齐“百亿”房企梦想破灭
- 思维方式|打印纸都要双面用,房企真的“半死不活”了?
- 中建信和地产有限公司|2021年四季度,中建信和、新城控股、五矿二十三冶等房企被投诉
- 房企|冯俊:房企转型发展的三个原则与五项任务
- 票据|「房企快报」中国中铁2021年房地产业务签约额580.3亿元