
毛利率|金地:凭什么重回地产十强?( 二 )
??这与大多数依靠财务杠杆,依靠利润舍弃换来的黑马增长形成了反差,某种意义上,金地这样的均好增长模型,算是行业少数派,但的确更值得我们去关注!
??也正因为此,即使“三道红线”出来,这对很多高负债的房企是噩耗、是重创、是催命符;但对金地而言,却变现成为新一轮跑赢行业的“良好机遇期”!
??未来的金地,并非简单追求规模,追求利润……而是追求高ROE和深化平衡发展观,这是金地董事长凌克所推崇的——即高质量的ROE,才是好房企,才是好金地!
Part 3利润上演“低开高走”的故事
??2021半年报,资本市场都紧盯金地半年毛利率17.5%下跌问题,的确,上半年金地毛利率比去年同期减少了20个百分点,媒体或投资者有些微辞!
??事实上,这个反应或许过度了,金地其实只是在“拿时间换空间”的资产换仓行动而已。
??而且这是一个很短的半年“窗口期”而已。
??全年而言,金地2021利润水平会走出一个“低开高走”的曲线,即上半年利润低走,下半年崛起的走势!
??具体金地2021年利润如何铺排和换仓?老潘总结为三点:
??其一,看竣工节奏。金地上半年竣工面积354万,仅占全年竣工计划24%,换句话说就是,金地差不多超四分之三即76%的竣工面积是放在下半年,下半年才是大头,这个节奏,也将为金地全年营收和利润“确保无忧”;
??其二,金地更强调时刻复盘整体资产质量的水准。即通过做减法,针对前景较弱的项目,进行科学定价,换仓提效,从而确保后期整体项目盈利水平的优化和提升。
??金地表示,下半年待结转货值充裕。预计全年结算收入将取得比较好的增长,且毛利率水平较上半年会有明显提升,全年结算收益也将比上半年有一定增长。
??其三,从利润源头金地拿地来看,的确,早期2017年,2018年高价地利润较薄,但金地在2019、2020年和2021上半年的拿地,将对金地未来利润表现有一定的“修复”和“提升”。
??老潘了解到,比如上海、广州、东莞、西安、呼尔浩特、南京等城市销售创造的毛利率水平较高,部分城市甚至超过了30%。
??所以关于金地利润一贯表现,也不妨看看过去4年表现,整体也是优质的。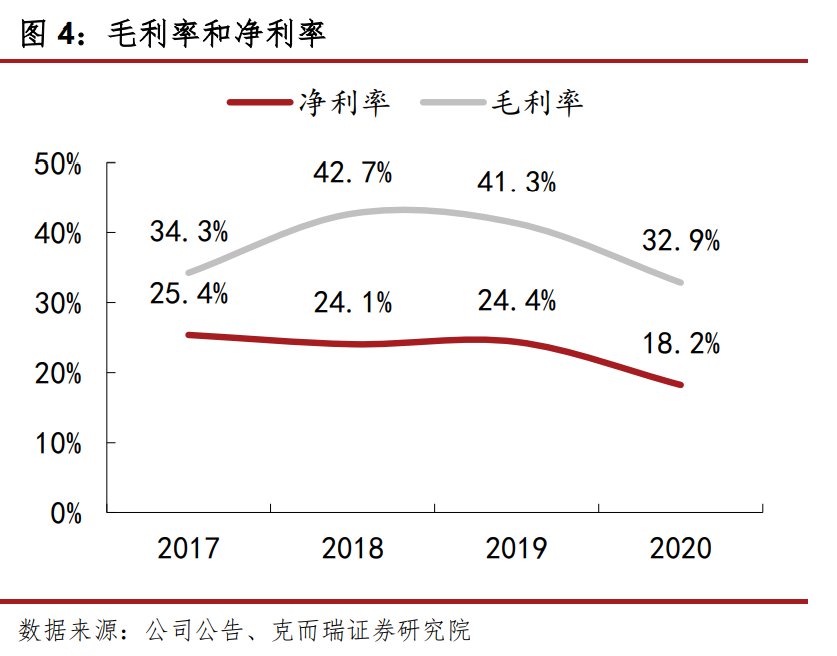
??面向未来,考虑到整个行业利润率水平都在下降,未来金地的利润率也将面临考验,但凭借出色投资力和精细运营力,未来金地利润跑赢行业均值,应该是大概率事件!
Part 4 最后高投销比窗口期,金地抓住了
??在行业规模见顶的趋势下,作为十强的金地,下一步何去何从?
??对此,金地高管在面向投资者交流时表示:“行业规模逐步到顶,未来如果我们竞争能力足够强的话,那么金地未来份额还可以做一些增长。”
??事实上,一家房企的进取和梦想,“投销比”是个观察窗口!
??今天金地能够重回前10,其实与金地过去加大投资强度休戚相关,而且今天站在拿地占销售40%红线的参考指标来看,金地过去的高投销比,可谓“抓住了一个战略窗口期”!
??到底是什么一个投资强度?老潘总结为三点
??其一,连续5年投资额,年年破1000亿。
??从2015年到2020年金地拿地额在持续上涨。
??2015年投资297亿,2016年投资399亿!但到2017年,金地投资猛增到1004亿,2018年1000亿,2019年1200亿元、2020年1350亿。
??显然,2017年后金地年年投资总额都在千亿之上!2021年也大概率破千亿。目前2021上半年金地总投资额约924亿,同比增53%;权益投资额约411亿元,同比增17%。同时,上半年总土地储备新增约1,247万平,同比增92.14%。
- 海南|好住│总价35.8万/套起,它凭什么引燃海南楼市?
- 新动态|从金地ING现场发来一条项目新消息,请查看
- 云台|从金地·卿云台现场发来一条项目新消息,请查看
- 售户型|逆市上扬的黄埔,到底凭什么?
- 收纳|一年卖30亿!呼和浩特《城市年度成交榜》金地江山风华喜提榜首
- 复式楼|晒晒复式楼,不豪华、不上心却走红网络,这个家凭什么如此吸引人
- 金地|“强强联袂共致美好”鸿兴地产金地智慧服务签约仪式圆满落幕
- 客厅|同样是60㎡,同样是简装,她家凭啥就这么精致?真让人羡慕
- 重庆|可恶!女子“交20万购房”收据丢失,销售:没凭证,不会认账!
- 深圳市|你我在深圳都买不起房子,凭什么娶我?来了深圳不一定要“深圳”