
毛利率|金地:凭什么重回地产十强?
??文|潘永堂
??今天房地产到底处于一个什么阶段?老潘不妨总结为16个字!
??行业,逐步“规模到顶”
??企业,步入“十字路口”
??其一,虽然房地产销售额每年还在微涨,但国内房地产成交面积从2016年到2020年已连续5年“企稳”:即2016年成交15.7亿平米,随后16.9亿平米、17.2亿平米,17.2亿平米,17.6亿平米。要知道2016年之前成交面积一直从1亿平米上升到16亿平米(除了2008年之外)。
??其二,房企进入十字路口,尤其三道红线后让房企进入一个加速分化的新阶段。未来高负债、评级落后、管理粗放的房企会面临调整、收缩;而财务稳健,战略清晰,评级优秀的规模房企将迎来正增长,甚至中速增长!
??十字路口,有人跌落,有人进取,有人企稳,但整个分化在加速,这将成为房企下个阶段的典型特征!
Part1重回前十,稳中大进
??现在房地产已经不流行黑马了,所有房企战略探讨都在围绕一个关键字展开。
??这个字就是“稳”!
??但事实上,一个没有特色的“稳”字,其实各家房企也大有差异。
??比如有很多企业正在“求稳”,也有人“本就很稳”,同时,还有一部分优秀选手则在“稳中有进,甚至“稳中大进。”
??金地这5年的表现,就属于后者!
??数据说话,2016年破千亿,2019年破2000亿,如今2021年破3000亿,似乎就在眼前!
??最新半年报,金地业绩同样“亮眼”,可谓“稳中大进”的又一注解!
??2021上半年,金地实现签约金额1,628亿,同比大增60%;
??同时,金地也是2021年新十强榜中唯一一个“新面孔”!
??规模增长60%,是什么概念?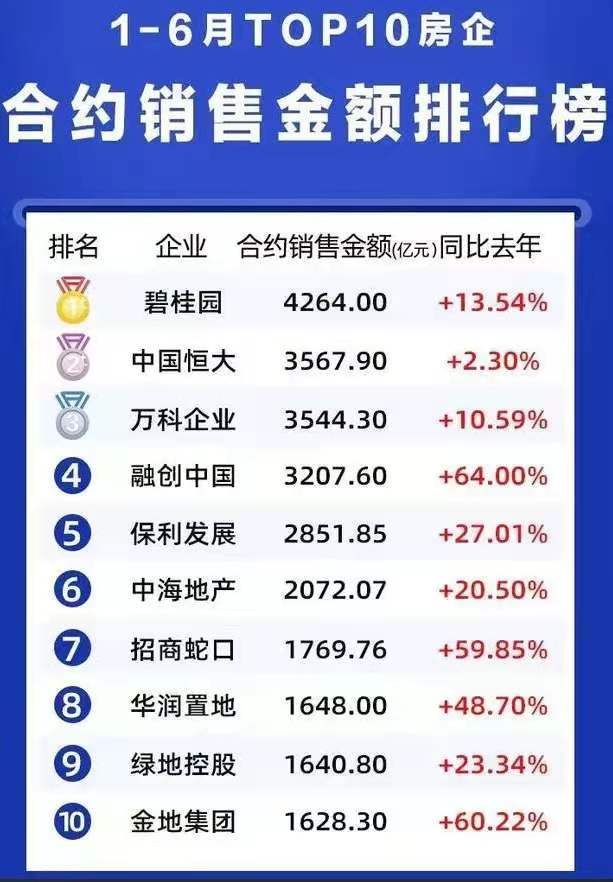
??不比不知道!
??根据克而瑞统计,2021年1-6月,百强房企累计销售操盘业绩同比增36.7%;同样,地产10强前6个月累计增长25%;
??显然,金地增速了得,几乎相当于百强均值,10强均值的2倍!
??同时,前6月金地已经完成全年2800亿销售目标的58%;全年根据中信证券预计,2021年金地销售额可能超3000亿!
??事实上,截止8月31日,金地前8月累计销售2075亿,继续稳坐十强位置!
Part 2 均好增长模型
??5年1000亿到3000亿的蜕变,而且是在行业严调控时期完成。
??金地,算是低增长时代的“骏马”!
??你可能会说,业绩高增长,金地“负债率、利润率,ROE”应该会失守?但结果却是否定的!
??金地恰恰是不依赖高负债杠杆、不牺牲利润的前提下实现的规模高增长,这种增长模型,才是金地的厉害之处!
??事实上,金地一直倡导“平衡发展观”,这不仅是一个理念,更是一个个经营结果!
??对此,让我们来看看过去5年金地业绩高增长的同时,其他关键经营指标成色如何?
其一,金地最近5年的三道红线“都达标”,并非“放大财务杠杆”冲规模;
其二,金地2018年到2020年净利率分别高达24.06%、24.51%以及18.22%。
其三,金地ROE2018年到2020年是18.6%、20%、18.6%,稳居行业前列。
??以2020年为例,地产20强ROE均值为12.12%,金地2020年18.6%,领先。
其四,销售费率和管理费率也在持续下降。2021年上半年按签约额计算的销售费用率为0.64%,管理费用率为1.44%,合计2.09%,在金地内部也创历年新低!
??所以,综上所述,一个财务指标整体均好,细分领先的高质量金地呈现在我们面前!
??过去5年,是金地1000亿到3000亿高增长之路,更是金地规模、利润、负债、ROE平衡发展的均好之路。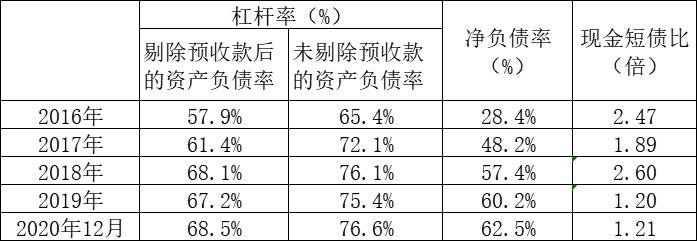
- 海南|好住│总价35.8万/套起,它凭什么引燃海南楼市?
- 新动态|从金地ING现场发来一条项目新消息,请查看
- 云台|从金地·卿云台现场发来一条项目新消息,请查看
- 售户型|逆市上扬的黄埔,到底凭什么?
- 收纳|一年卖30亿!呼和浩特《城市年度成交榜》金地江山风华喜提榜首
- 复式楼|晒晒复式楼,不豪华、不上心却走红网络,这个家凭什么如此吸引人
- 金地|“强强联袂共致美好”鸿兴地产金地智慧服务签约仪式圆满落幕
- 客厅|同样是60㎡,同样是简装,她家凭啥就这么精致?真让人羡慕
- 重庆|可恶!女子“交20万购房”收据丢失,销售:没凭证,不会认账!
- 深圳市|你我在深圳都买不起房子,凭什么娶我?来了深圳不一定要“深圳”