
品类|业绩背后,怎么看良品铺子(603719.SH)持续深耕儿童零食市场?
格隆汇8月16日丨2021年8月 , 正值良品铺子15周岁 。 15年的沉淀 , 从0到1 , 良品铺子已经晋升为一个营收收入70多亿 , 员工超过1.1万人的零食行业头部品牌 。
2021年上半年 , 良品铺子再次交出一份不错的年中成绩单 , 总体依旧稳健 , 毛利率和净利率保持平稳 , 现金流同比大幅增长 。 更值得关注的是 , 这家公司精准押注未来高增长细分领域 , 带来了显著成效 。 表面上看 , 零食赛道激烈竞争和消费升级趋势之间矛盾重重 。 但深入本次财报 , 公司战略布局似乎颇有深意 。
能将小小的零食做成大生意 , 良品铺子的成长密码是什么?真正投资价值在哪?我们不妨以投资人视角 , 就产品端、渠道进行探讨 。
01
有效把握基本盘:“稳”
正如“股神”沃伦·巴菲特所言:“值得投资一个公司第一看业绩 , 第二是看业绩 , 第三还是看业绩 。 ”成绩单是投资人长期信赖的基础 。
8月17日 , 良品铺子发布2021H1财报 , 显示公司当期营收44.21亿元 , 同比增长22.45%;扣非净利润1.55亿元 , 同比增长13.69% 。 毛利润率31.9% , 净利润率4.38% , 总体保持在原有优秀水平上 。
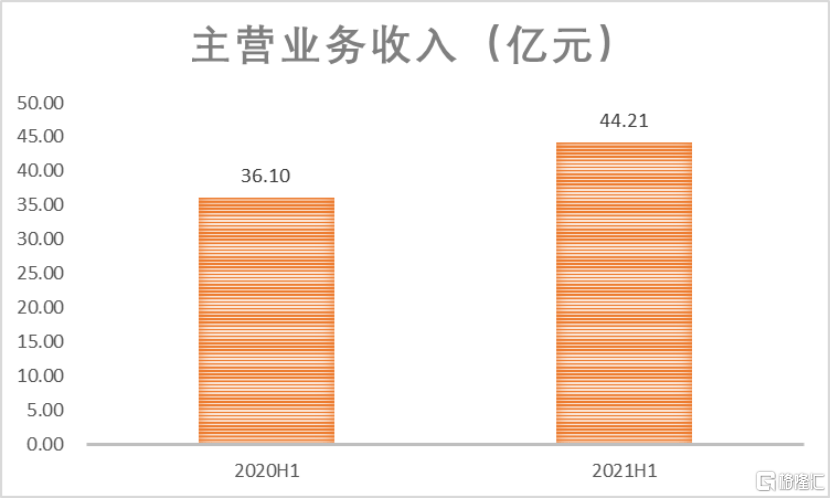
(数据来源:公开资料 格隆汇整理)
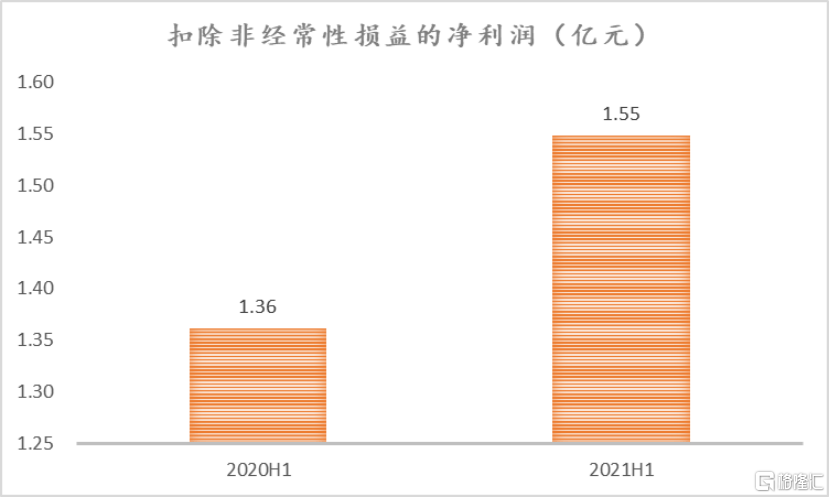
(数据来源:公开资料 格隆汇整理)
更值得一提的是 , 公司经营现金流取得了2.8倍的同比增长 , 达到1.37亿元;得益于公司善于利用产业链上下游资金经营业务的能力 , 现金储备达到17.8亿元:营运资产小于营运负债 , 应收预付小于应付预收 。 因此公司业务稳定增长 , 源于公司传统艺能——强有力的成本控制 , 以及对基础零售逻辑的有效把握 。
所谓基础零售逻辑 , 涵盖“人货场”三要素 。
在这其中 , “场”和“货”是维系良品铺子稳健发展的基本盘:
分渠道看 , 良品铺子全渠道均衡发展 , 线上收入同比增长19.34%至22.23亿元 , 线下收入同比增长23.58%至20.87亿元;线上收入占比51.58% , 线下占比48.42% 。 线下市场拓展方面 , 公司取得显著成效 , 获得消费者认可 。 截至报告期末 , 公司门店数量2726家 , 覆盖22个省、市、自治区 , 进一步在甘肃、山东、河北、山西、云南、贵州、海南等区域拓展 。
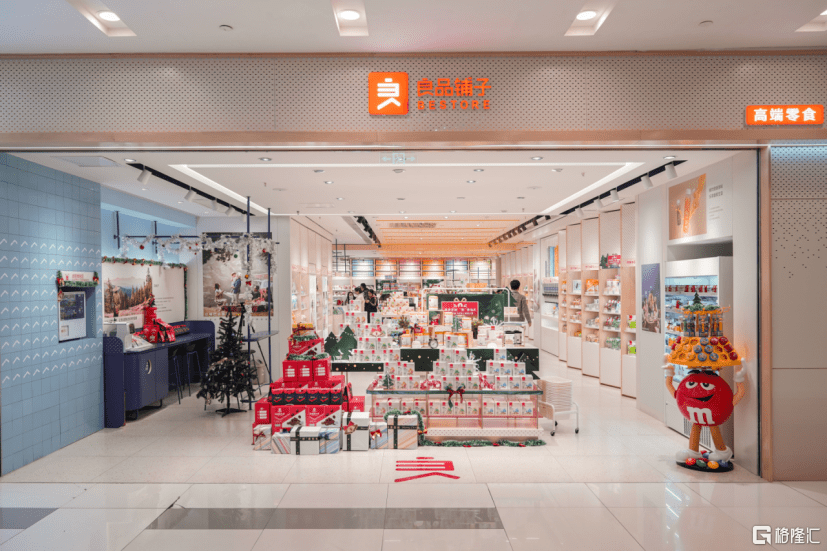
在产品端 , 作为全品类零食品牌 , 良品铺子拥有全渠道SKU 1195个 。 2021H1 , 公司共推出182款新产品 , 平均每月26款 , 主要涉及肉类零食、面包蛋糕、海味零食、方便速食、素食山珍等品类 。 报告期内 , 销售前五品类依次为肉类、糖果糕点、坚果炒货、果干果脯、素食山珍 , 品类发展均衡 , 其中 , 坚果品类占比18.46% , 而某主要竞争对手坚果SKU占比超过50% 。 全品类丰富SKU , 更好满足需求日趋多元化的消费者需求 。
一言以蔽之 , 全渠道、全品类均衡发展 , 使得公司经营抗风险性更高、更稳健 。
02
深耕细分市场:“准”
对“人”的精准把握 , 带来细分产品业务销量增加 , 则成为公司新增长极——2021H1 , 公司将资源对重点领域的精准分配 , 使相关营收增长取得了显著成效 。
从2020年开始 , 在保持以往全品类发展前提下 , 公司针对市场环境的变迁 , 以用户的细分需求为导向重构产品矩阵 , 开始聚焦细分产品 。 公司推出多个子品牌 , 包括儿童零食小食仙、健身零食良品飞扬、为办公室人群提供个人及团队茶歇解决方案的Tbreak良品茶歇等 。
- 电影|两位好友的度假之旅背后,以他们的足迹揭开对中年危机的思考
- 中国电建|中国电建抛出房地产业务背后的棋局
- 品类|桃花姬刷屏分众,传统品牌如何做到“更新鲜”?
- 湖州|官方打脸!一天三层楼,想住70年?维权背后的根源,竟在这里!
- 可持续性|朗诗地产销售未达标 经营业绩及业务或缺乏可持续性
- 品类|趋势预测:2022年美容个护6大流行品类抢先知
- 下调|新年首降!广州房贷利率下调,背后透露出什么信息?
- 购房者|扒一扒“购房返租”承诺背后的套路!
- 品类|重磅 | 每日食品年度商业热点发布 ,2022年赛道新物种机会都在这里了!
- 杭州|案例:女房产销售用身体换业绩,事后反被勒索7万引发血案