
城市|22个重点城市首轮集中供地落幕 城市间分化愈加明显
来源: 每日经济新闻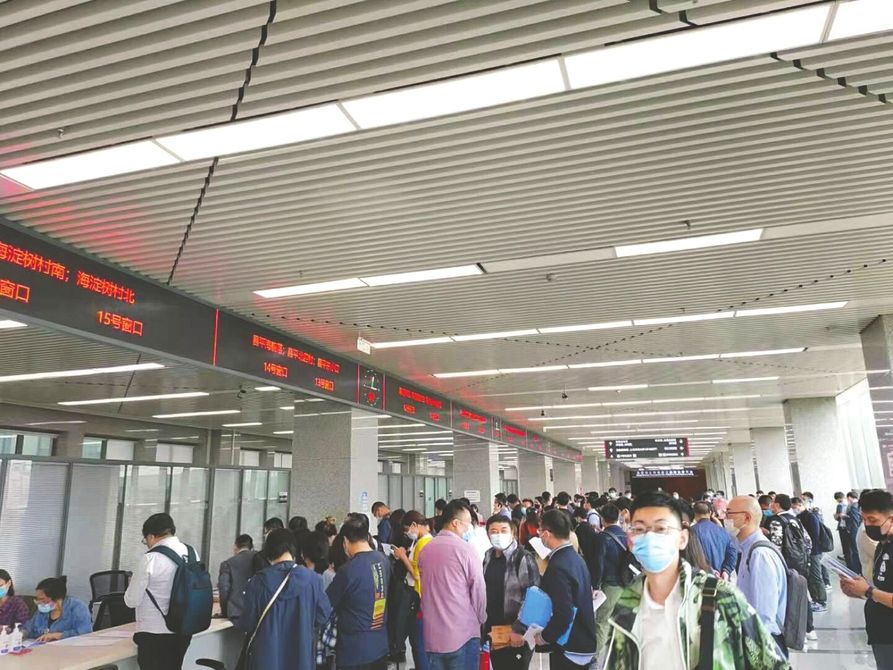
从4月15日长春打响首批集中土拍“第一枪”到武汉集中土拍结束的两个半月里,22城首批集中供地总计成交住宅用地878宗,成交用地面积约5037公顷,规划建筑面积1.11亿平方米,土地价款总计1.07万亿元,综合溢价率15.1%。
值得一提的是,随着“两集中”供地新政落地及信贷等金融监管持续加强,房企拿地愈发慎重,首批集中供地中各城间呈现出冷热不均的态势,不同城市甚至不同地块之间均出现分化。从区域看,长三角和珠三角城市群仍是房企争夺的“热土”。
同策研究院研究总监宋红卫向采访人员分析指出,分化是近两年我国房地产市场最鲜明的一个特征,包括城市分化、项目分化、企业分化。城市间的分化主要还是取决开房企对城市投资的收益预期,随着房地产调控政策的不断收紧,部分城市已经出现房价上涨乏力的情况。
城市间分化加剧
从22城今年首批集中土拍情况看,城市间的分化愈加明显。
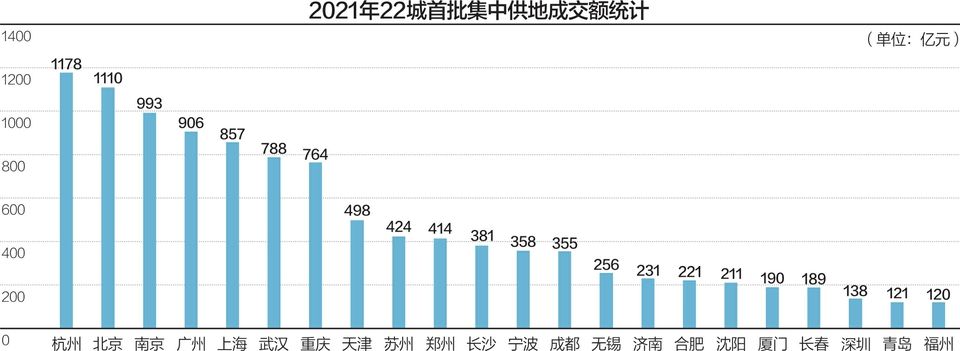
杭州和北京的出让金总额均破千亿元,其中杭州以1178亿元排在首位,北京则以1110亿元紧随其后。而排在最后两位的青岛和福州,出让金额分别仅为121亿元和120亿元。
整体来看,南方城市整体热度较高,重庆、深圳、厦门、杭州热度领先。其中综合溢价率最高的是未设置最高限价的重庆,达39.2%,相比于2020年提升了31.2个百分点;深圳紧随其后,综合溢价率达30.9%。
公开数据显示,重庆首批集中土拍总成交金额达764亿元,87%地块溢价成交,平均楼面价同比增长64.49%。而土拍热度走高或与重庆新房成交量及价格攀升相关,据国家统计局数据,重庆在4月和5月连续两月新房房价环比涨幅位居全国首位。
再看杭州,55宗涉宅地(不含人才租赁用房),平均楼面价15848.4元/平方米,平均溢价率26.1%。其中,41宗地块拍至自持阶段,占比高达75%,平均自持占比约9.4%,创近4年新高。
而深圳和厦门虽然参拍地块较少(分别为6宗和5宗),但依然吸引了大量知名房企参与,两城整体溢价率均在30%左右,市场热度高涨。尤其是厦门,在供地数量和规模上均创下首轮集中供地城市的新低。
值得注意的是,虽然福州、无锡和广州由于“限地价”原因,平均溢价率相对较低。不过就实际情况来看,无锡整体市场热度并不低,16宗地中仅1宗未触及最高限价,其余地块均进入竞自持或摇号阶段,包括一些较为冷门的地块。如锡山东港板块怀仁幼儿园北地块,以最高限价和竞租赁5000平方米的条件成交。
与重庆、杭州等城市火热土拍市场形成强烈反差的则是天津、青岛等北方城市。天津、长春、沈阳、青岛的流拍率分别为22%、22%、12%、3.2%,其中长春和青岛的综合溢价率分别仅3.3%、2.1%。
具体来看,作为22城中首个集中土拍的城市,长春51宗宅地仅成交38宗,2宗流拍,有11宗终止挂牌,总溢价率仅有3.3%,较长春2020年全年涉宅土地溢价率降低了2.7个百分点。
济南首批集中供地共推出114宗土地,最终共成交地块108宗,其中78宗地块以底价成交,另有6宗地块遭遇流拍。
“土拍市场的热度分布基本与房地产市场热度相关,我国房地产市场热度分布基本也呈现‘从南向北,从东向西’热度逐渐下降的趋势。”
同策研究院研究总监宋红卫认为,首批集中供地出现城市分化除了取决于房企对于城市投资收益的预期,随着房地产调控政策不断收紧,部分城市已出现房价上涨乏力的情况外。“部分区域库存较大,导致开发企业拿地意愿不高。此外,部分城市的流拍还跟集中供地后一次性供应大量土地、开发企业难以一次性消化有一定关系。”
- 文商旅|碧桂园文商旅长租公寓持续发展,为城市青年带来更舒适居住体验
- 限购|哈市125家房企将列入重点监管范围,详细名单→
- 购房置业|这个城市住房补贴都涨到600万了!
- 碧桂园|小城市的房住不炒,遇上返乡置业
- 炒房|房子有多难卖?三线城市炒房者:降价20万送车位都卖不掉
- 房价|未来2-3年,41.5%的城市家庭会面临什么问题?王石真“说中”了?
- 房价|很多城市的房价并没有跌,更多的是成交量的下滑
- 购房置业|三四线城市的住房真的值得购买吗?不能一概而论,还是有升值空间
- 组图|未来城市好不好?置业顾问从项目现场发回新组图
- 贝壳|【贝壳成都资讯】一二线城市率先修复,三四线城市下行压力仍大