
荣盛|房地产行业“去金融化”为经济发展规律,房企应如何应对?( 二 )

二、房企可存活时间压力测算
●去金融化为房地产行业发展的必然经济规律,房地产行业短期处于阵痛期
21世纪前后,期房预售使金融融入房地产行业,相互助力发展,房地产行业蓬勃发展,在GDP中占比逐年提高的同时相关融资占比也逐年攀升,随着杠杆水平的不断提高,金融风险也随之显现,成为宏观经济和金融体系潜在的灰犀牛。房地产企业去金融化成为必然趋势,国家目前多维度、全方位的调控均实质上均围绕去金融化展开。去金融化使房地产行业面临前所未有的挑战,对投资端和销售端的双向调控,目前的土拍市场、房产销售市场行情均有所下行,房地产行业短期进入阵痛期,但从长期看则将建立高质有效的发展格局。在去金融化的过程中,房企必须转型发展,否则将被洗牌出局。
那么在转型的过程中,短期的抗异常事件能力也显得尤为重要,在极端情况下,房企的可存活时间又如何?
通过房企半年度报告期末现金余额对现金支出的支撑度对房企极端情况下的存活时间进行测算。考虑到港股房企半年度现金流量表披露不清晰,我们选取了在内地上市的25家重点房企作为测算样本。
假设一:无销售,各项支出维持正常水平(含拿地支出)
·极端情况下,大部分房企可存活时间超过3个月,国有参股、控股房企存活时间更长
在无销售的极端情况下,大部分房企存活时间在3个月以上,25家房企中可存活时间在3个月以上的达14家,占比为56%。存活时间最长的为世荣兆业、新湖中宝、金融街、均超8个月,这几家房企总的来说规模不大,近期土地投资力度较小,且账上现金相对自身规模而言较为充足。而像万科、保利、招商蛇口这类规模领先的房企则极端情况下的可存活时间处于中位以上水平,分别为4.45、3.64和5.05个月。
从企业性质看,存活时间排TOP10的房企中,7家为国企参股或控股企业,占比高达70%,可见,这类房企的异常事件抵御风险的能力相对较强。
值得注意的是,绿地控股、荣安地产、信达地产的可存活时间则少于2个月,在极端情况下抗风险能力较弱,在行业下行的大背景下,这类企业或将面临更大的危机。
假设二:无销售、不拿地,其他各项成本费用维持正常水平
在剔除拿地支出后,各房企可存活时间普遍延长,其中新湖中宝跃居第一名长达17.09个月,滨江集团也从第13名跃居第二名,超过10个月的房企有6家。保利地产、万科、招商蛇口的可存活时间有大幅延长。而荣安地产、绿地控股、信达地产则持续处于底部且仍低于2个月,这三家公司资金安全性相对较低。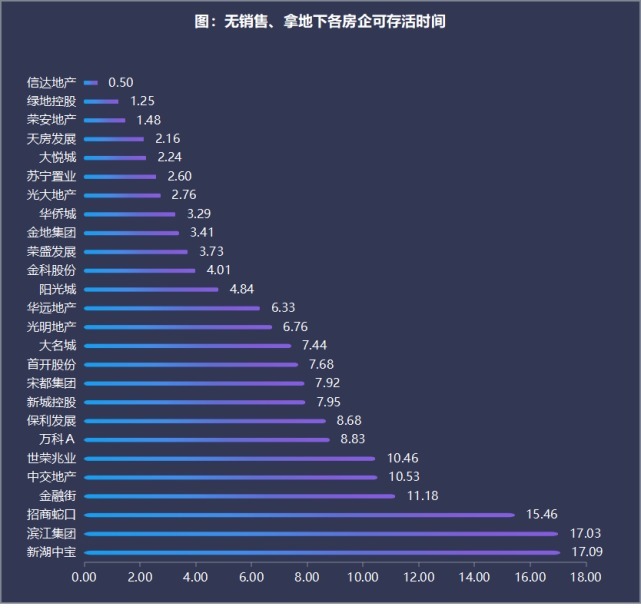
三、土拍市场遇冷
● 第二批集中供地土拍市场遇冷,土拍规则调整对开发商资金实力要求更高
在第二批集中供地中,随着土拍规则的调整和完善,土拍市场降温,部分城市在出现的少有的“冷清”。
9月15日,杭州第二批集中供地十宗土地中九宗土地报名人数不符合要求,无法进入下一环节,主要原因为杭州土拍规则调整,要求竞品质的同时以现房销售,开发商回款周期延长,需要垫付更多的资金,资金成本进一步提高,利润受到稀释,房企无动力参加土拍,出现房企“躺平”现象。
无独有偶,9月17日,合肥5宗土地无人参拍,5宗土地仅1家房企报名,26宗土地18宗延期出让,而斩获土地的主要为华润置地、龙湖、招商蛇口这类品质房企。市场行情或将在房企消化了现有不利因素,并在房企调整经营战略后逐渐回暖,并走向健康发展。
- 房价|房地产要变回支柱产业,你知道吗?
- 棚户区改造|对房地产态度有新变化, 央行等释放了哪些信号?
- 房地产市场|新政之下,有三类房子会成为“香饽饽”,懂行的人已经开始下手了
- 物业管理|瞄准高估值,2000亿房企将分拆物业赴港上市!物管行业遇冷,这一"新物种"能否打破寒冬?
- 房地产行业|夯实发展根基,目及恒信行稳致远
- 房地产市场|当前房地产企业普遍是项目型公司,没有土地,利润来源就会中断
- 房地产税|房地产税开征后,这5类人或“损失惨重”,希望你不在其中
- 长沙|税点点分享房地产开发商常用税务筹划
- 中国电建|中国电建抛出房地产业务背后的棋局
- 美克家居|视线|2021年家具行业明星代言事件盘点:不是营销“万金油”