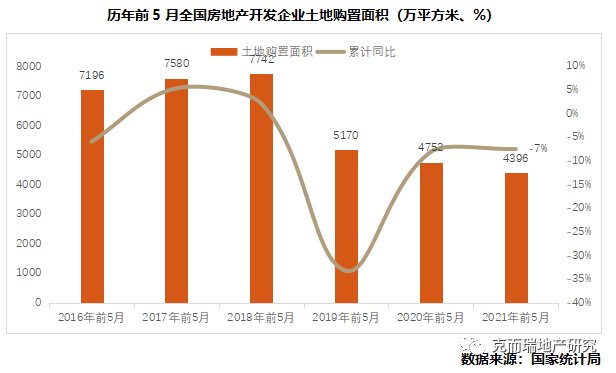
集中供地下房企多将拿地重心优先聚焦于核心城市,因此全国整体土地购置面积自4月起年初高点快速走低并回归负增长区间,至5月同比降幅已扩大至31.6%。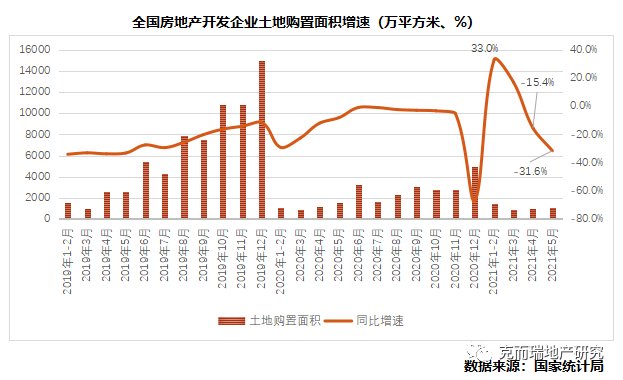
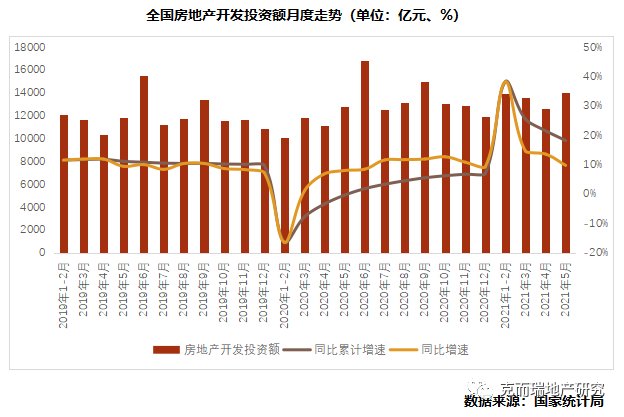
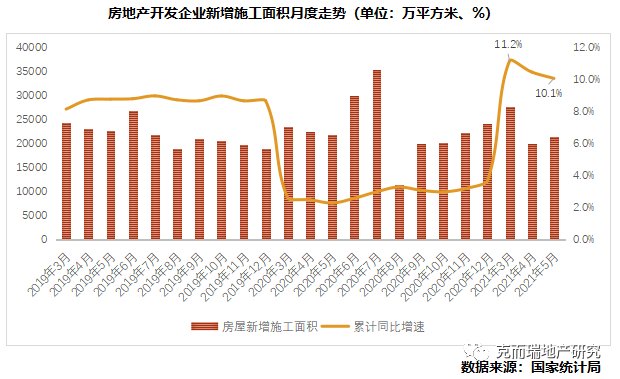
前5月加快竣工施工建安投资抵消开工拿地双放缓拖累,开发投资增速仍保持18%(本节有删减)随着竣工交付节点的到来,“低开工高竣工”下一方面施工面积增速逐渐走低,另一方面竣工面积增速快增至历年高点。两者消化下自3月起开发投资同比及累计同比增速均逐渐收窄至18%,但上半年增速仍保持10%以上高增。一方面房屋新开工面积与竣工面积之间的剪刀差快速缩小,至5月末已降至近十年低点;另一方面商品房销售面积与竣工面积之间的差距也在快速降低。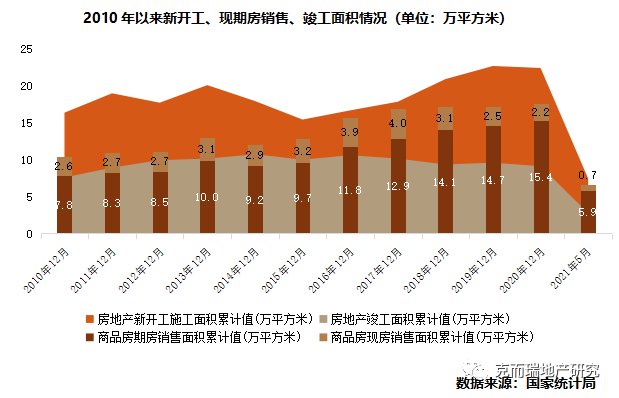
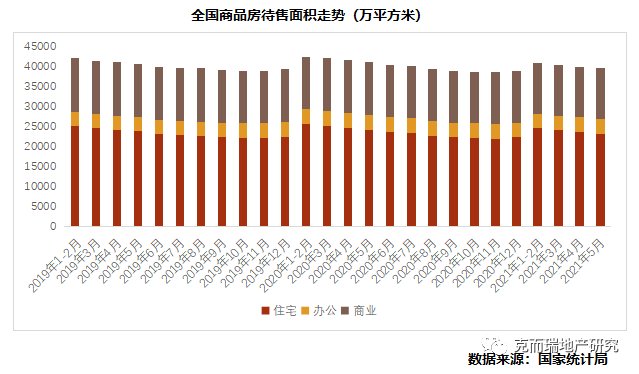
商品房待售面积连续3个月回落至5.1亿平,住宅较年初库存下降超千万方(本节有删减)据国家统计局数据:5月末,商品房待售面积51026万平方米,比4月末减少410万平方米。其中,住宅待售面积减少399万平方米,办公楼待售面积减少13万平方米,商业营业用房待售面积减少7万平方米。销售分化延续,东部增幅回落、中部东北部城市回调压力加大,整体规模低速增长商品房销售来看,随着去年基数上升和需求过度透支,半年整体行业销售规模增速也将持续收窄至低位增长甚至负增长。首先,上半年主要支撑的浙江、江苏、福建、广东等的二三线城市楼市不俗,江西、河南、四川等省份的二线及核心城市的量价补涨,市场需求消耗透支和房价激增下,改善需求难以及时补充且刚性需求难以承担房价,恐慌情绪也趋向平静,二者难以在下半年继续支撑地区楼市销售,销售规模增幅环比大概率回落,将极大制约行业规模继续增长的空间和动能。其次,上半年新开工规模较低,尤其三季度热点城市新增供应面积恐将出现“青黄不接”,供应不济而导致成交数据下滑,譬如泉州、嘉兴、金华等出现的“一房难求”现象仍将持续或扩散。再次,就是需求端的购房支付能力受限。随着金融政策收紧,房贷利率上升,各地区居民信贷端在2021年上半年已出现明显收紧,如严查经营贷以及房贷利率几度上调。购房成本增加,也将抑制二三线城市销售规模的增长。最后,基于2020年下半年销售规模基数较高,因此销售规模增速也将有所下降。分化现象将更加细化深化,包括地区分化、板块分化、客群分化等。全国而言,东部地区仍将蝉联销售表现最佳,东北地区整体规模增速将继续收窄。单城市而言,核心板块“一房难求”,新区、乡镇板块等则各凭禀赋,市场表现将愈发冷热分化。