
中骏地产|“虚胖”的中骏地产,千亿规模毁于业主口碑( 二 )
管理缺位,被指有“明股实债”嫌疑
如上文所述,营收大增之下,中骏集团的负债持续增加几乎是不争的事实。但是根据其2020年的财务报告,其负债率却在下降,因此也曾被质疑“明股实债”。
例如,今年3月,中骏集团发布了去年的财务报告。财报显示,中骏集团全年合同销售超过千亿,但是全年中骏集团新增38幅土地,新进入14个城市,新增土地权益比约80%,其中新增地上建筑面积1075万平方米,新增货值1200亿元,总土地储备达3768万平方米,覆盖62个城市,总货值达4000亿,分布于62个城市。
不过,据财报显示,中骏集团剔除预收款后的资产负债率为68.7%,净负债率降至59.2%,现金短债比为1.3,全部在“三道红线”要求范围之内。也就是说,核算下来,其加速扩张,拿地更多,但是负债率却在下降。
很显然,即使主观的分析判断,这样的财务数据,也没有太大说服力。更为诡异的是,对比2015-2019年中骏集团少数股东的权益发现,少数股东获得的回报不增反降,成为名副其实的陪跑者。
因此,多家财经媒体曾经表示质疑,中骏集团是否存在通过少数股东权益隐藏债务、进行利润操纵。「于见专栏」认为,这样的质疑或许不是空穴来风。而且,通过其千亿合同销售额的来源,来分析这种可能性,更令人生疑。
据观察,在地产行业,合作联营开发的模式广泛存在。而房企的惯用方式是,全口径对外发布业绩。这意味着,将集团连同合营、联营公司所有项目计入业绩,具有一定的迷惑性。
中骏集团2020年的千亿合同,也同样受到了这样的质疑。据了解,2015年-2019年,中骏集团属于合营公司及联营公司的全口径销售金额分别为22亿、77亿、73亿、231亿和401亿,占总销售金额的比例从15.42%逐年上涨至近50%。据中骏集团的财报数据,2020年这个比重也接近50%。因此,即便其年初喊出的千亿目标实现,也有很大的“水分”。
因此,有很多媒体用“虚胖”来形容中骏集团的千亿规模。如此大规模的房产业务布局下,中骏集团还面临着土储过于集中在三四线城市的困局。据了解,中骏的土储主要分布在二线、三四线城市,其中三四线城市的占比高达56.8%。
众所周知,随着人们生活水平的提高,城市化进程正在加速,而现在又处于房产下行周期。因此,其押宝在下沉市场,或许会赶上内地购房的低潮期,也显然是存在巨大风险的。
项目质量问题频发,信任危机一触即发
一路狂奔之下,中骏集团面临的也是项目质量隐患与业主端的信任危机。据媒体报道,中骏集团近两年的质量事件不断,而较为严重的就有2件。其中,南昌中骏雍景湾项目发生地下车库楼板坍塌;天津中骏柏景湾存在重大设计缺陷,比如厨房、主卫没有上水。很显然,这都是重大质量事故。而通过互联网,也随处可见业主关于其项目质量的投诉、维权。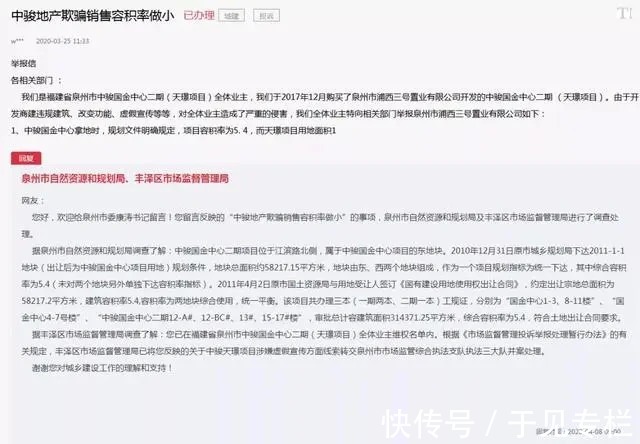
例如,深圳中骏云景府项目业主反映存在木地板铺设不好、木门脱皮、厨房等设计不合理等情形;上海中骏天誉多位业主反映,开发商在售楼时将赠送面积作为卖点,交付后却发现,这些赠送面积被监管部门认定为违法建筑,无法办理产权证。
而就在中骏的大本营泉州,今年就已经爆出多例维权事件。5月,中骏·珑景阁部分屋顶漏水、外墙瓷砖脱落、地下车位开裂渗水、应急楼梯水泥铺引发业主维权;中骏天璟豪宅变公寓,没有设置避难层、售前承诺的会所和游泳池消失等,也引发了业主维权。
- 春节|如果能重来,阳台一定“9不装”,并非迷信,是过来人的经验教训
- 房价|房地产要变回支柱产业,你知道吗?
- 阿里巴巴|宝龙地产“期望”过高 未达销售目标
- 贷款|5月起,“2道铁令”,今后这1种买房方式再也行不通了
- 住宅|现在买房,选“高层”还是“低层”好专家20年后差别很大
- 集体经济|征拆赔款找,查了才知有这么“多”…
- 宝龙地产|银行大厦几十层高,能“物尽其用”吗?各个楼层都是干啥的?
- |“最惨购房者”相关话题登热搜榜首,到底是怎么一回事?
- 房贷|“重启”拆迁?这2类房子或全拆重建,两类人受到影响
- 床头柜|95后姑娘的“穷装”卧室火了,环保又精致,软装的力量真强大