
中骏地产|“虚胖”的中骏地产,千亿规模毁于业主口碑
编辑 | 于斌
出品 | 潮起网「于见专栏」
闽系房企在国内房产业界的影响力,久负盛名。而且,其头号标签就是“激进”。作为闽系房企的“后起之秀”,中骏集团也是重金押注房产的玩家之一。不过,在其定下千亿目标的道路上,也曾因为一系列的交房及维权危机,而命悬一线。
闽系房产巨头如云,且都一贯秉承着“爱拼才会赢”的风格。例如世茂、融信、泰禾等。但是对于中骏集团,却在这样的风格下,背着沉重的包袱前行。要知道,中骏曾把2020年目标定为千亿,且最终如愿以偿,实现了合同销售金额1015.37亿元,同比增长26.1%,也从此正式跻身“千亿房企俱乐部”。
不过,华丽的数据更加反衬出其背后的尴尬。细品其近年的激进策略与发展历程,然后通过各种数据对比,当揭开迷雾背后的真相后,中骏集团尴尬的发展现状,也浮出水面。
增收不增利,华丽的数据难掩窘困的现状
据了解,中骏集团在2020年营收增速大幅提升的同时,归母净利润增速仅同比增长8.35%,远远小于营收增速涨幅。与此同时,毛利率和净利率也在逐渐放缓、盈利能力有所下降。甚至有业内人士分析认为,外表光鲜华丽的中骏集团,可能存在“明股实债”的情形,也有掩盖负债的嫌疑。
回顾近5年中骏集团的发展,其销售额年复合增长率超过50%。而且,中骏集团2019年销售额突破800亿,达到805.01亿元,同比增长56.74%。基于2019年销售表现,中骏集团将2020年计划销售定在930亿元。
尽管其最终如愿,实现了跨越千亿的目标。但是要知道,这是其牺牲毛利作为代价的。公开数据显示,其毛利率的降低也直接影响了净利率。而且,金地、招商蛇口、大悦城、首创、中骏等净利率也出现较大幅度的下跌。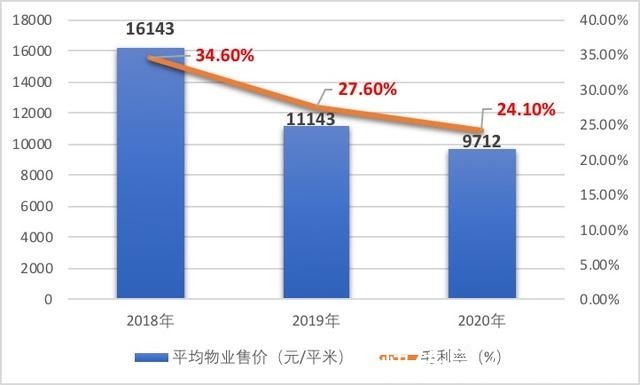
【 中骏地产|“虚胖”的中骏地产,千亿规模毁于业主口碑】据称,作为中骏“一体两翼”战略的另外两大业务板块,未来五年里还要布局100个“世界城”商业项目和20万间长租公寓。高速扩张之下,中骏集团也有自己的战略打法,而多拿地便是保障业绩高速增长的前提。
中骏集团有多激进?通过其近几年疯狂拿地就可以窥见一斑。据了解,在2013年至2016年期间,中骏集团的土储均稳定在千亿规模上下。南都大数据研究院数据显示,中骏以477.25亿元的拿地金额位列2019年规模房企拿地榜单第16名;总土储位列规模房企土储榜单第27名。
而且,中骏集团对于高价地也是来者不拒。但是要知道,高价地不仅入市周期长,而且盘子大,难以消化。但是中骏集团却于2018年即2019年相继拿下厦门湖里区2018P03与2019P01地块,都可谓是单价“地王”。正是这样的激进策略,让中骏集团的销售额高速增长。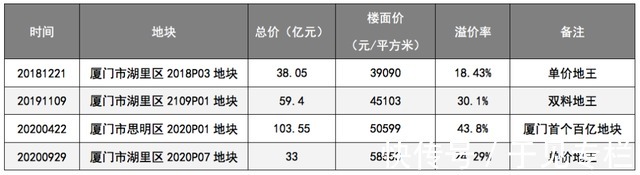
但是与此同时,其现金流无疑也会吃紧,甚至负债居高不下。据了解,中骏集团2015-2019年的净负债率分别为70.7%、80.2%、71.8%、60.4%和60%。不过截止至2019年底,中骏集团的有息负债也达到了421亿元,较2018年底大增26%。2019年末,该公司总负债更是逾1190.96亿元,同比增长50.1%。甚至时至2020年6月末,其总负债进一步上升至1315.11亿元。即使剔除合同负债,负债规模也接近千亿元,为971.09亿元。
由此可见,华丽的销售额数据下,中骏集团的巨额负债已经让其压力山大。而从短期的偿债压力来看,中骏集团能否稳住整个房产企业的大盘,尚且是个未知数。但是系列数据,足以令人触目惊心。
据分析,其增收不增利的根本原因,其一是因为土地成本较高。其二是人力成本居高不下。据了解,在2019年中骏集团的利润增长依然仅为个位数,而这在众多规模化的房产其中,显然是严重偏低的。与此同时,中骏2019年的员工数量增长达到17.35%,但是人均创利却在不断下滑。
- 春节|如果能重来,阳台一定“9不装”,并非迷信,是过来人的经验教训
- 房价|房地产要变回支柱产业,你知道吗?
- 阿里巴巴|宝龙地产“期望”过高 未达销售目标
- 贷款|5月起,“2道铁令”,今后这1种买房方式再也行不通了
- 住宅|现在买房,选“高层”还是“低层”好专家20年后差别很大
- 集体经济|征拆赔款找,查了才知有这么“多”…
- 宝龙地产|银行大厦几十层高,能“物尽其用”吗?各个楼层都是干啥的?
- |“最惨购房者”相关话题登热搜榜首,到底是怎么一回事?
- 房贷|“重启”拆迁?这2类房子或全拆重建,两类人受到影响
- 床头柜|95后姑娘的“穷装”卧室火了,环保又精致,软装的力量真强大