
有息负债|“集中供地”促房企降档,“三条红线”现金短债比改善最易
“
2020年底,“三条红线”提出后,可明显看出政策对于不同类型房企投资的显著影响:红色、橙色两档房企投资金额均有较大力度回落,其中橙色房企降幅最大,达到58%,其次为红色房企,有40%的大幅下降,黄色房企降幅仅有16%,相比之下受影响较小;而绿色房企的投资力度不降反升,较政策出台前的平均水平还上升了46%。
不同类型的房企在政策出台后的投资表现出现明显分化。这主要是因为在“三条红线”政策下,企业投资受到较为严重的影响,预计需要经过一段时间财务指标调整后,方可重新企稳。
近日,绿地称截至今年2月底,顺利实现现金短债比超过1.0,“一条红线”提前“转绿”达标,比原计划提前一个多季度。此外,融创、金科、阳光城等多家房企均于年初发布业绩快报称成功实现降档。
随着越来越多的房企成功降档,整个房地产市场也将越来越平稳健康可持续发展。
注:“三条红线”:1、现金短债比不小于1倍;2、净负债率不超100%;3、剔除预收款后的资产负债率不超70%。根据房企“踩线”情况不同,会按照“红、橙、黄、绿”四档来控制有息负债规模年增长速度。
”
本 文 约 2178字阅读 需 要 5min
01
多家房企成功降档
自2020年底至今,“三条红线”政策出台已有半年光景,众多房企受融资渠道持续收紧影响,纷纷积极主动降档。
据统计,目前已有多家房企成功降档,截止至2020年三季度,招商蛇口、首开股份、华侨城、大悦城等房企成功降档;截止至2020年年底,融创、金科、阳光城、蓝光等房企成功降档;2021年2月末,绿地称提前“转绿”达标。
从目前已成功降档的房企来看,现金短债比转绿的房企数量最多,在监测到的9家降档房企中,该指标除原本就处于安全区的房企,其余已均实现转绿;其次为净负债率,融创、金科、阳光城、蓝光、华侨城、大悦城等房企已经完成该指标成功转绿;最后为剔除预收款后的资产负债率。
表:截至目前部分房企2020年中期至今降档成效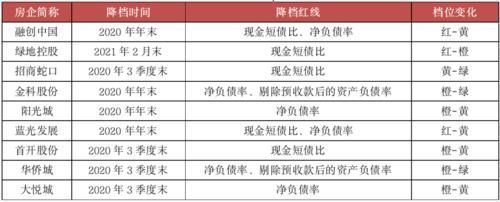
注:三条红线标准:现金短债比不小于1倍;净负债率不超100%;剔除预收款后的资产负债率不超70%
数据来源:CRIC整理
为实现降档,各大房企主要围绕“开源节流”展开布局,包括多维度营销促回款、股权转让及出质、分拆资产上市、调整生产供应节奏、放缓投资节奏、优化债务结构等。
02
现金短债比改善最容易
事实上,房企降档之所以呈现“现金短债比-净负债率-剔除预收款后的资产负债率”这样的顺序,主要与指标改善的难易程度挂钩。
其中,最易改善的现金短债比仅涉及货币资金和短期有息负债,改善难度在“三条红线”中相对较低。一般来说,房企可通过加快资金回笼、适度调整债务结构的方式增加货币资金和减少短期有息负债,快速改善该指标。如,不少房企借助各大营销节点加大折扣和营销力度,促销售、抓回款,最终成功降档。
需要注意的是,正因为现金短债比在短期内改善较易,因此,在短期内快速优化该指标的房企,并不能代表其与企业真实经营状况相匹配,若不解决本质问题,存在再度恶化的风险。
其次为净负债率,这一指标主要涉及货币资金、总有息负债和所有者权益。除了加快资金回笼,房企还可通过控制并降低总有息负债规模、扩大盈利增加权益等方式改善,这一点相对现金短债比而言调整所需的时间略长。
- 上港|从上港星江湾现场发来一条项目新消息,请查看
- 对象|廉租房和公租房的有什么区别?
- 有限公司|青客租房申请破产清算:连续巨额亏损,元老级管理层出走
- 银行|请注意!今日起各地房贷利率普遍下降5个基点 业内预期:部分地区房贷利率或仍有下调空间
- 集体经济|征拆赔款找,查了才知有这么“多”…
- 二手房|古交市首笔国有土地使用权出让收入征收落地
- 地板|160㎡四居室,玄关比我家卧室都大,这才是真正的低调奢华有内涵
- 缴存基数|@长春人 2022住房公积金缴存基数有调整 详解全在这
- 烂尾楼|水泥电线杆是如何制造的?里面的钢索有什么用?今天算明白了!
- 融创中国|融创手握1600亿现金,回笼资金超300亿元,孙宏斌有牌可打了?