
海口|房企10月众生相:几家欢乐几家愁 行业洗牌在所难免
佳兆业8日深夜发文称 , 正采取多项措施 , 全力以赴解决其所担保的财富产品兑付逾期一事 。 据此前佳兆业公布的数据 , 公司合作方锦恒财富目前到期未兑付逾3亿元 , 理财产品总金额约为127亿元 。
值得注意的是 , 佳兆业是一家三道红线指标处在“绿档”的房企 , 属于最不可能暴雷的序列 。
据中信建投统计 , 仅10月 , 已有包括富力、当代置业、阳光城、荣盛发展等8家主流房企信用评级或展望被调降14次 。
其背后 , 是政策高压之下 , 房地产行业正在上演的分化大戏:挥别“雨露均沾”时代 , 迎来强者恒强格局 。
分化 , 恐将成为当前以及未来很长一段时间房地产行业的主题词 。
01
融资端:融资规模继续下行 优质房企融资成本走低
10月 , 仅从融资端看 , 分化态势已经十分明显 。 中信建投的一篇研报对房企10月融资数据做了详细分析 , 其结果显示 , 规模上 , 房地产企业融资规模持续下降;融资成本上行 , 优质房企融资成本走低 , 市场分化加剧 。
其中 , 债券融资方面 , 从发行总额来看 , 2021年10月 , 房企债券融资总额为307.19亿元 , 同比下降52.31% 。 境内发债规模有所下行 , 融资总额为223.81元 , 同比下降34.45% , 环比下降46.52%;境外发债规模大幅下降 , 全月发行83.38亿元 , 同比下降72.45% , 环比下降68.52% 。 从发债利率来看 , 2021年10月 , 境内公司债、短融、中票、定向工具、资产支持证券发行利率分别为6.17%、3.40%、3.63%、4.27%、0.00% , 多数品种利率环比有所上升;海外债发行利率为10.65% , 较上月有所下降 。
而值得注意的是 , 10月当月 , 房企共发行4只公司债 , 发行规模大幅下降至23亿元 , 同比下降71.43% , 环比下降69.23% 。
信托融资方面 , 房地产信托产品成立数量288个 , 募集资金150.72亿元 , 同比下降70.90% , 环比下降52.62% , 占所有产品发行总额的15.03% , 信托融资规模有所下降 。
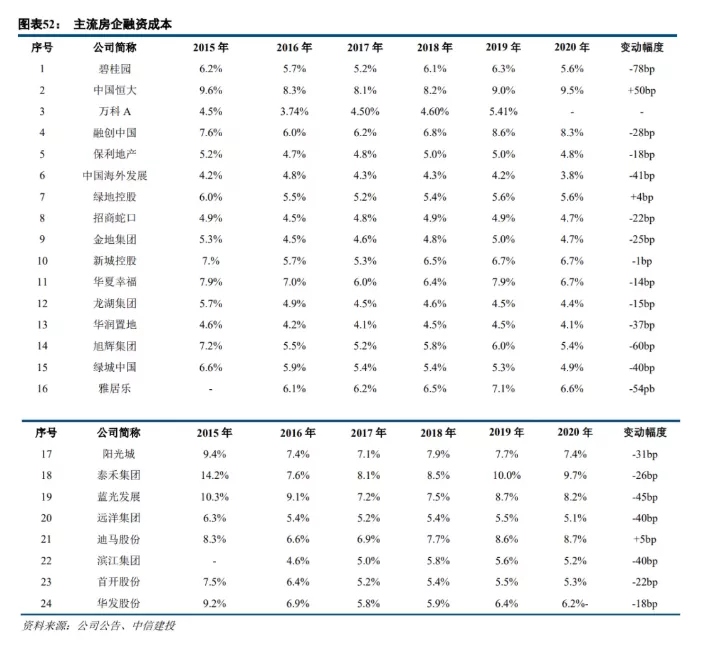
从融资成本看 , 受监管“三道红线”要求 , 倒逼企业加快降负债节奏 , 这个过程中 , 纳入中信建投监测的24家代表企业2020年平均融资成本为6.2% , 较2019年下降了26bp 。 其中碧桂园、旭辉集团、雅居乐融资成本下降明显;部分企业融资成本则相对较高 , 中国恒大、融创中国、泰禾集团、蓝光发展、迪马股份等企业融资成本超7.5% 。
02
拿地端:央国企频出手 龙头企业占优
不得不先解释一下集中供地 。
所谓集中供地 , 是指国家允许22个重点城市(值得注意的是 , 西安并不在其中 , 但西安市政府依然按照集中供地模式供应土地)每年按照不超过3次的频率向市场供应土地 。 对开发商来说 , 这样的模式无疑对其资金链提出了更高的要求 , 网友的比喻比较形象:以前有点小钱就能“上桌“ , 现在必须攒足够多的钱 , 一年只能上三次桌 。 这意味着 , 开发商必须抓住机会 , 每次都卯足劲 , 才能拿回足够的土地 。 这样的模式 , 非常有利于现金流稳健的头部房企 。
两轮集中供地下来 , 几乎给房地产企业实力打出了一个排行榜 , 也向外界传递出行业最新的变化:央国企、龙头民企成拿地主力 。
根据中信建投统计 , 首次集中供地中 , 全口径拿地金额国央企占比43% , 民企占比57% , 绝对量上看似乎民企占优 , 但国央企人均拿地金额为219亿 , 民企仅为128亿 。 第二次集中供地 , 国央企人均拿地金额虽降至128亿元 , 但远高于民企19亿的人均拿地金额 。 不仅如此 , 国央企拿地市占率明显提升 。 TOP50房企二批次集中拍地中 , 国央企共13家有斩获 , 民企共26家有斩获 , 民企是国企数的两倍 。 单拿地金额占比来看 , 国央企占71% , 民企占29% 。 国央企相对民企的投资力度和规模 , 二批次较首批明显提升 。
- 限购|哈市125家房企将列入重点监管范围,详细名单→
- 物业管理|瞄准高估值,2000亿房企将分拆物业赴港上市!物管行业遇冷,这一"新物种"能否打破寒冬?
- 路劲|「房企快报」中国金茂拟以金茂服务股份派发特别股息
- 海口|1718套,2022年伊始,海口已有6个商品房项目获得预售,住宅750套!
- 身份证|房企忍痛割爱,物业管理真的是门好生意吗?
- 呼和浩特|呼市本土房企崛起 购房者选择权扩大?
- 乌鲁木齐|“数”说2021乌鲁木齐楼市:乌鲁木齐“百亿”房企梦想破灭
- 思维方式|打印纸都要双面用,房企真的“半死不活”了?
- 中建信和地产有限公司|2021年四季度,中建信和、新城控股、五矿二十三冶等房企被投诉
- 房企|冯俊:房企转型发展的三个原则与五项任务