
9月销售量价跌幅收窄,投资由增转负同比跌3.5%|行业数据 | 面积( 二 )
??据国家统计局数据:1—9月,房地产开发企业土地购置面积13730万平方米,同比下降8.5%;土地成交价款9347亿元,增长0.3%。9月起广州、合肥、苏州等陆续开始第二轮集中土拍。受此影响下9月房企土地成交价款累计增速由负转正增1%。但由于核心城市第二轮集中土拍多以底价甚至流拍收场,成交表现较第一轮明显降温,同时三四线城市土地市场依旧处于下行通道内,因此9月土地购置面积累计同比仍降8.5%。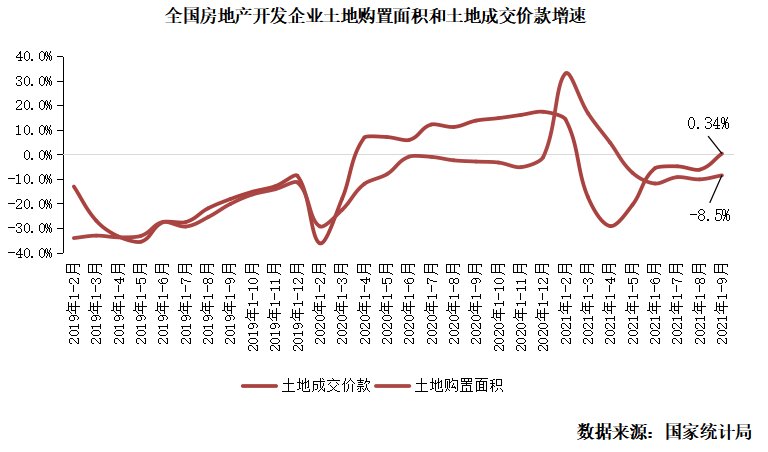
??建安施工降速或拖累9月开发投资额同比降3.5%
??将影响宏观经济和行业政策走向
??据国家统计局数据:1—9月,全国房地产开发投资112568亿元,同比增长8.8%,增速降至两位数以内;比2019年1—9月增长14.9%,两年平均增长7.2%。两年增速涨幅较1-8月分别再度收窄2.1pcts和1.1pcts。9月单月完成开发投资额14508亿元,同比下降3.5%,为2020年2月后首次进入负区间。
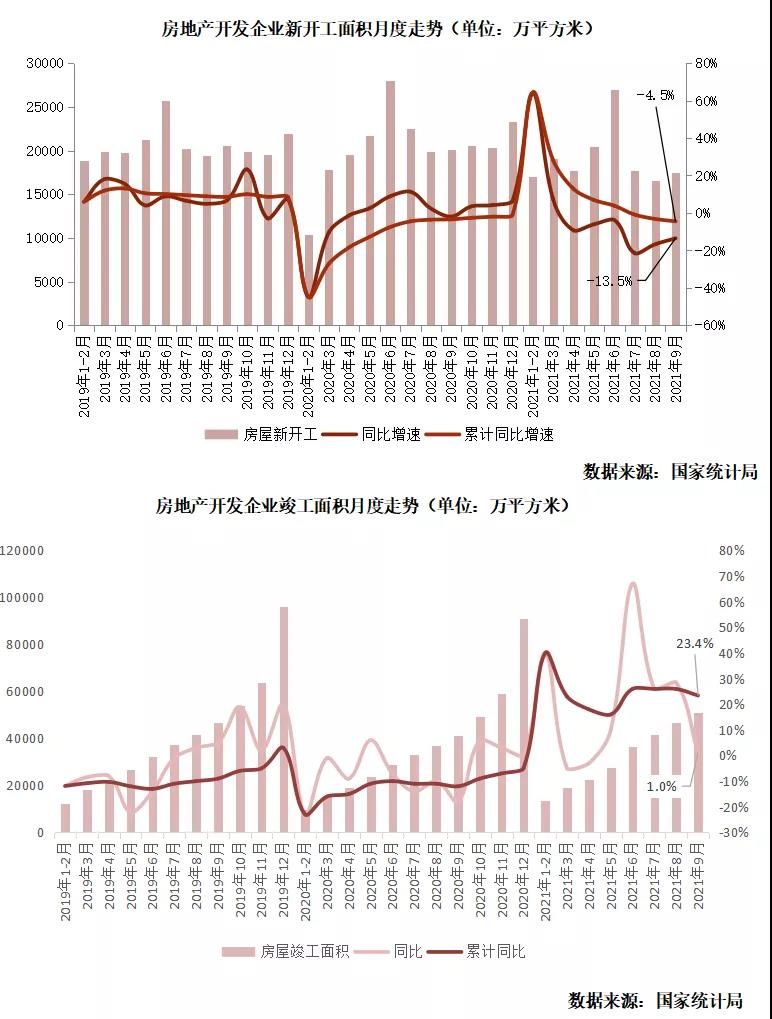
??单月及累计投资规模增速双双收窄主要因是以施工和拿地为主的建安投资和土拓投资对整体规模的支撑进一步失力。其中,受新开工与竣工两方影响全国房屋施工面积同比累计增速进一步收窄至7.9%。结合部分项目停工缓工的实际情况,作为开发投资主要支撑的建安投资面临规模增长乏力,后续投资增速在缺乏支撑下增速将承受更大收窄压力。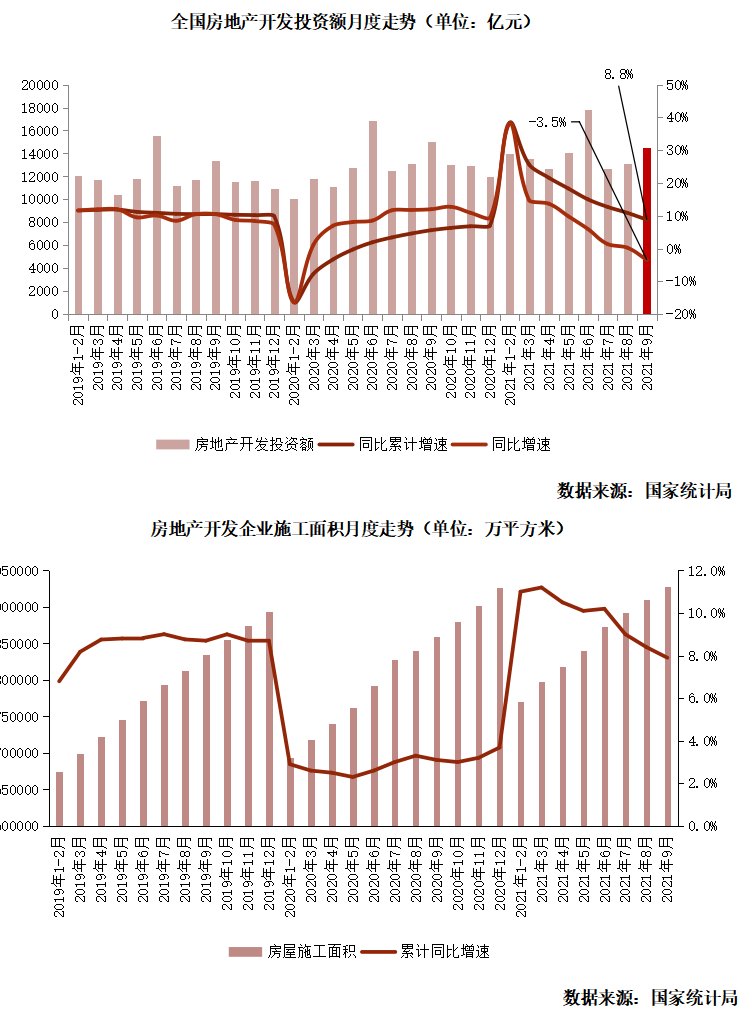
??综上,我们对于后市给出如下几点判断:央行三季度金融统计数据发布会上表明整体上“房住不炒”和“三稳”目标仍是各地区各部门坚持的原则。四季度房地产不会作为短期刺激经济的手段,仅会在一定程度上进行纠偏。
??商品房销售来看,随着包括信贷、融资、土地等各方面调控的推进,不合理购房需求得到较好抑制,短期来看楼市面临一定下行压力。随着“以价换量”的效用边际递减,三四线城市新房销售将面临更大下行压力。
??房企拿地方面,土地市场供给侧调控进一步深入。从9月、10月部分核心城市第二轮集中土拍结果来看,政策管控和房企资金压力下土拍热度出现明显降温。热点三四线城市也将加强对地价、溢价率的管控。四季度土地购置面积仍将是开发投资额的有力支撑,但整体拿地情绪将趋于理性冷静。
??房企资金链紧绷与新房销售遇冷下房企在四季度将继续保持对项目施工持谨慎态度。红线房企融资情况或将有所改善,但“交付大年”和资金回款压力下新到位资金将更多运用于项目竣工的“保交付”,项目新开工进度与施工强度难有起色。
??土拓投资有限且建安投资乏力下开发投资规模失去有力支撑,房地产业相关产业的消极预期下投资增速将继续回落。基于房地产业占全社会GDP较大比重,四季度经济增速将面临较大下行压力。为保整体经济增速维持在合理区间,当前房地产行业调控和信贷政策或将适度调整。
【购房资讯轻松享,快来关注乐居网】
文章来源:克而瑞
- 房价|房地产要变回支柱产业,你知道吗?
- 楼市|房子降价对楼市而言反倒是件好事
- 施工|面宽均为12米的两栋自建房,简单施工易,造价25万上下
- 住房公积金|疫情之下,打破唯价格论 预见天津楼市未来趋势
- 棚户区改造|开盘预告|合肥又有6盘要加推,均价1.39-2.54万/㎡全都有
- 炒房|房子有多难卖?三线城市炒房者:降价20万送车位都卖不掉
- 西安|2022年西安楼市首批2537套价格公示,到底哪个更值得抢?
- |2022年房价走势已清晰,准备买房的刚需家庭,提前看看这4大忠告
- 买房|二手房指导价意义非凡,主要有这4点,想购房的来看看
- 房价|100万存款无房产和100万房子无存款相比,谁更幸福?