
9月销售量价跌幅收窄,投资由增转负同比跌3.5%|行业数据 | 面积
??10月18日上午,国家统计局公布了2021年1-9月国民经济运行情况以及房地产行业数据。前三季度全国GDP同比增长9.8%,其中房地产开发投资额增8.8%。新房销售短期面临较大下行压力,商品房销售面积同比降13%,金九失色。房企资金紧绷下施工与拿地双双再度降温,房屋竣工面积同比骤降至1%,受此影响下开发投资单月同比自2020年2月后首次负增长,同比降3.5%。
??9月销售面积、金额同比跌幅收窄至13%和16%
??部分以价换量部分“躺平跌无可跌”
??据国家统计局数据:1—9月,商品房销售面积130332万平方米,同比增长11.3%;比2019年1—9月增长9.4%,两年平均增长4.6%。商品房销售额134795亿元,增长16.6%;比2019年1—9月份增长20.9%,两年平均增长10.0%。1—9月商品房销售面积和销售金额同比增速分别较1—8月收窄4.6pcts和6.2pcts,已连续9个月增速回落。
??单月来看,9月全国商品房仅销售16129万平方米和15748亿元,环比分别增加29%和25%,同比分别下降13.2%和15.8%,跌幅较8月分别收窄2.9pct和5.6pct。其中商品房销售面积较2019年同期下降6.9%,相比上月跌幅扩大2.9pct。
【 9月销售量价跌幅收窄,投资由增转负同比跌3.5%|行业数据 | 面积】??受居民按揭贷款额度持续紧张制约,各地区新房市场销售表现进一步实质下行。前9月东中西部商品房销售面积累计同比增幅分别收窄至13.4%、15.6%和6.2%。东北地区更是首次同比由正转负下降2%,较前8月扩大3.8pct。
??值得注意的是,9月全国商品房销售均价环比降3%至9764元/平方米,新房平均价再度降至万元以内。结合事实来看,新房销售全国整体累计同比增速进一步收窄、单月环比跳增。可见部分城市、部分企业“以价换量”的销售策略在部分购房需求旺盛的城市收效明显,带来成交规模回升。
??但与此同时,东中西部和东北地区单月销售表现不及往年同期,且截止至10月上旬已有包括二线城市昆明、沈阳以及张家口、菏泽、南通等10余个三四线城市发布“限跌令”,更有包括桂林等城市通过房协、房企公约等“隐性限跌”。可见仍有相当大比例城市,新房价格体系依然紊乱,市场预期发生根本转变或者需求严重透支,当前的项目促销措施效用边际递减,愈发难以换得销售量上的有效增长,市场双方主体选择“躺平”,市场处于“跌无可跌的平台焦灼期”,故而跌幅没能继续大幅扩大,反而出现了收窄的情况。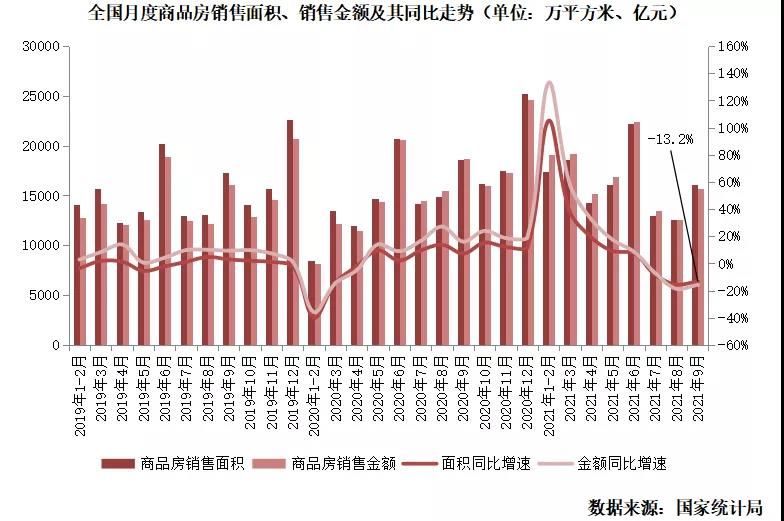
??9月新开工、拿地面积双双再降
??停工缓工潮下竣工面积同比增速骤降至1%
??据国家统计局数据:1—9月,房地产开发企业房屋新开工面积152944万平方米,下降4.5%。房屋竣工面积51013万平方米,增长23.4%。两者增速较1-8月分别降低1.3pcts和2.6pcts。
??房企资金和融资情况愈发严峻下项目新开工继续减缓。9月全国新开工面积17442万平方米,较2019年和2020年同期分别降15.2%和13.5%。各地区新房销售陆续需要“以价换量”的现状下,房企难再积极引用资金投入新项目开工。
??单月项目竣工速度也出现较大下降,同比增速降至1%。9月全国竣工面积4274万平方米,环比降13.8%。同比增速则由8月29%骤降至1%。除却2020年9月前置较高,需要关注的是单月竣工面积已连续3个月环比回落。整体房屋竣工面积虽仍处于历史高位,累计同比增23.4%;但单月已有乏力表现。
??随着“三线四档”融资管理的实行,“红档”房企难以获得新增开发贷款以进行新开工项目和项目竣工。部分房企屡遭资金问题和新房销售表现遇冷下,全社会以建筑业为代表的对房地产业后市预期悲观,担心后续工程款项兑付问题下部分在建项目已出现停工缓怠工现象,受此影响下竣工面积规模和交付下行压力仍将不容乐观。
- 房价|房地产要变回支柱产业,你知道吗?
- 楼市|房子降价对楼市而言反倒是件好事
- 施工|面宽均为12米的两栋自建房,简单施工易,造价25万上下
- 住房公积金|疫情之下,打破唯价格论 预见天津楼市未来趋势
- 棚户区改造|开盘预告|合肥又有6盘要加推,均价1.39-2.54万/㎡全都有
- 炒房|房子有多难卖?三线城市炒房者:降价20万送车位都卖不掉
- 西安|2022年西安楼市首批2537套价格公示,到底哪个更值得抢?
- |2022年房价走势已清晰,准备买房的刚需家庭,提前看看这4大忠告
- 买房|二手房指导价意义非凡,主要有这4点,想购房的来看看
- 房价|100万存款无房产和100万房子无存款相比,谁更幸福?