
毛利率|看地产优等生,龙湖集团如何弯道超车?


前几天在《终于止跌!全数飘红!》分析房地产的时候说过 , 当步子迈大了、扯着蛋的公司开始走下坡路的时候 , 乖小孩的春天就来了 。
于是呢 , 就有朋友问我了:“谁是乖小孩啊?”
嗯...我就知道会有人这么问我 。
拥有地产行业“稳健经营”代名词的龙湖集团(0960.HK)就是乖小孩之一 , 是行业内备受资本青睐的企业之一 , 表现在股价上就是一个极其漂亮的增长曲线 。
那凭什么说龙湖是“乖小孩”啊?因为它稳扎稳打、财务指标相当健康 。 具体体现在哪里呢?就让我们来看看吧 。
一、 稳站“绿档企业”行列
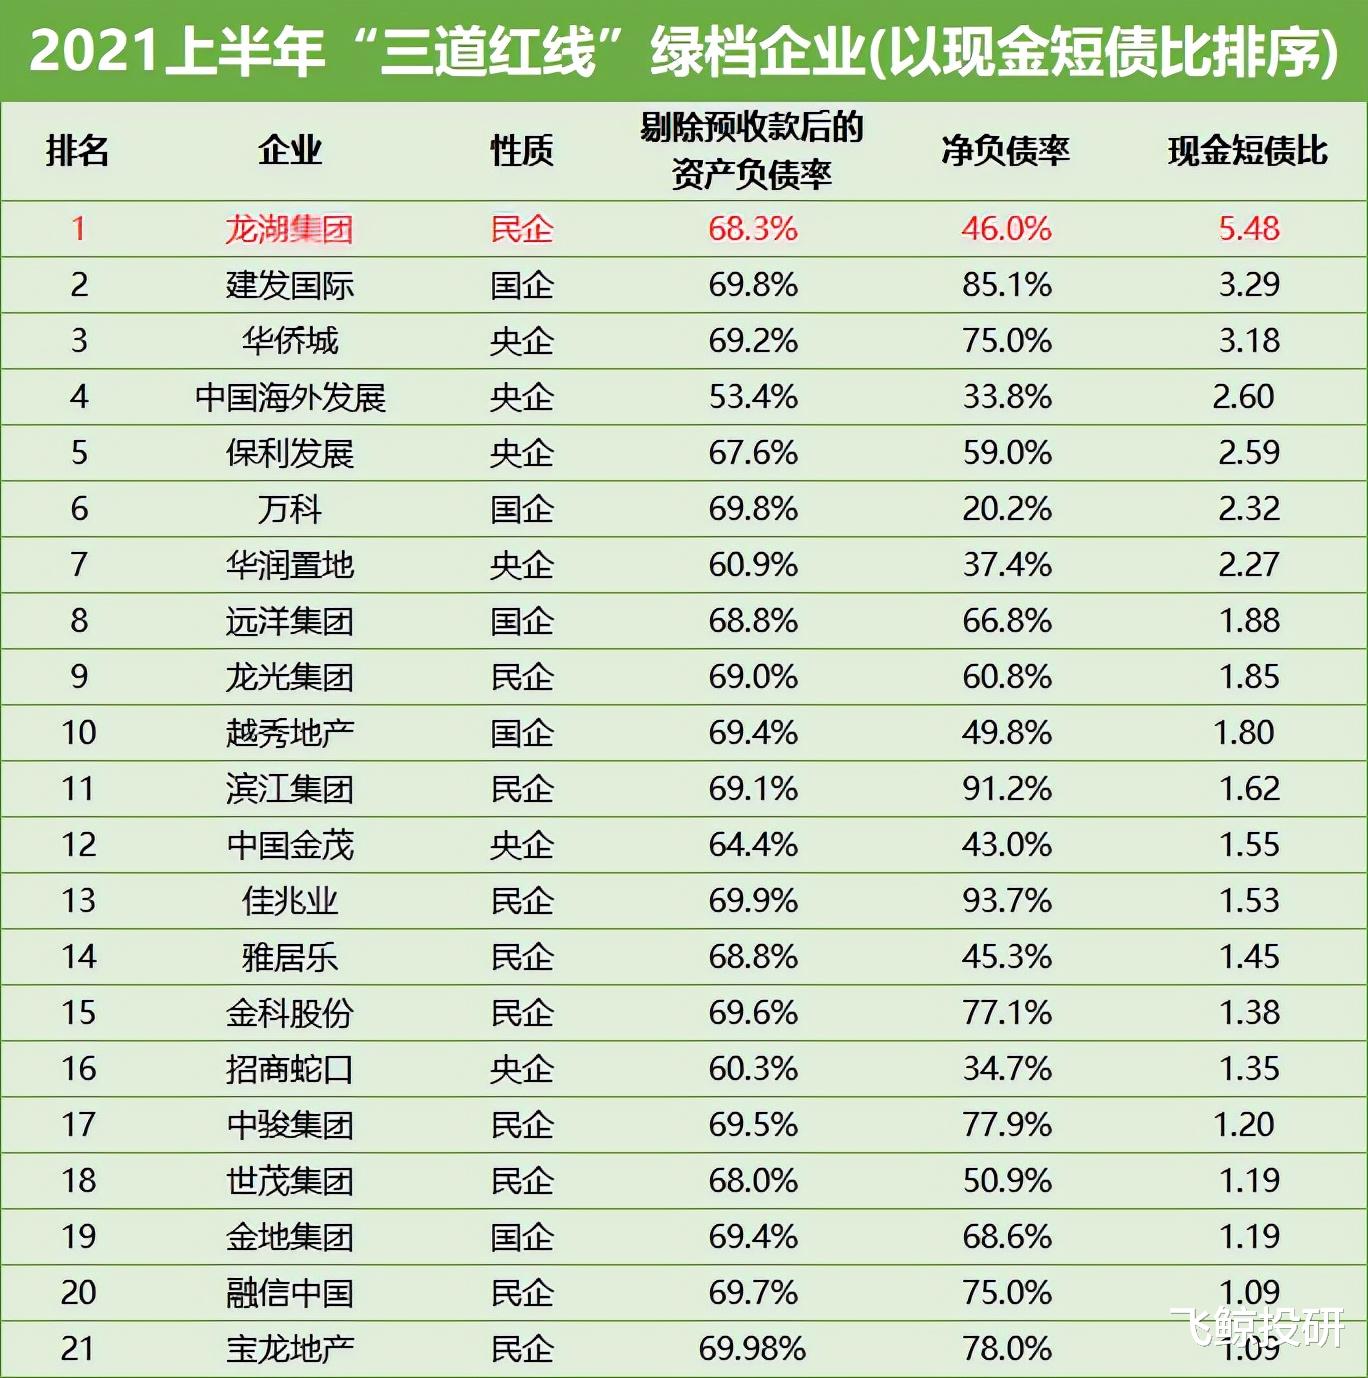
在上篇文章中跟大家提到“三道红线”这个政策把房企分成了红、橙、黄、绿四档 , 龙湖已经连续5年保持绿档 , 说它是乖小孩、优等生并不过分吧 。
在今年上半年三道红线企业排名中 , 龙湖在现金短债比方面位列第一 。 虽然绿档企业的现金短债比全部大于1 , 但是像龙湖一样高达5.48的 , 只它独一个 。
为什么要强调这个现金短债比呢?因为现金短债比能够反映企业这一时间的现金流压力及安全性 。 也就是说 , 龙湖具备足够的短期偿债能力 , 财务相对稳健、资金流动性好 , 像恒大一样面临流动性风险的可能性就更小 。
其他有不错表现的企业还有华侨城和建发国际 , 现金短债比分别为3.18和3.29 。 但是一个是央企、一个是国企 , 取得这样的成绩本身就有“先天优势” , 而龙湖作为能够取得如此成绩的民营企业 , 着实得竖个大拇指 。
二、业绩稳步增长
接下来我们继续看看龙湖的业绩情况 。
龙湖已连续四年实现总营收和归母净利润双增长 。 2021年上半年 , 龙湖共实现606.15亿元人民币的总营收 , 同比增长18.53% 。 在三道红线政策的压力下 , 大多数房企都未实现净利润增长 , 而龙湖在今年上半年的归母净利润为74.19亿元 , 同比增长17.04% , 超出2020全年行业平均归母净利润增速的34.8个百分点 。
龙湖的毛利率也表现平稳 , 符合自身的“长期主义”战略 。 龙湖在2020年共实现毛利540亿元 , 毛利率为29.28% , 超出同年千亿规模内房股平均毛利率的5.4个百分点 。 今年上半年 , 龙湖共实现毛利167.76亿元 , 毛利率达到27.68% 。 在毛利率方面 , 龙湖表示未来将会力争保持在25%以上 。
此外 , 龙湖集团在今年上半年共实现合同销售1426.3亿元 , 同比增长28.4% , 较2019年相比增长35%左右 。 龙湖可谓是业绩、规模双增长 , “稳健经营”的标签直接焊死在身上 。
另外提一句 , 龙湖之所以能取得如此成绩 , 和他六大航道协同发展的业务布局也是分不开的 。 在这提到并不是想说它的业务布局分为几块 , 最重要的而是“协同”二字 。 但是在这篇文章里也不是重点 , 咱就不过多赘述了 。 具体关于业务的分析如果朋友们感兴趣的话 , 咱们就留着下次来说哈 。
三、融资成本再创新低
在过去房地产行业的发展里 , “加杠杆”成为一种常态 。 但是随着“三道红线”和银行“两道红线”的共同施压 , “去杠杆”一直都被强调 , 不少企业吃了之前“放纵”的苦头 。
- 上港|从上港星江湾现场发来一条项目新消息,请查看
- 房价|房地产要变回支柱产业,你知道吗?
- 阿里巴巴|宝龙地产“期望”过高 未达销售目标
- 小钱|游点好笑!收手机的新方式,一抓一个准!这老师怕是柯南看多了?
- 情形|速看!武汉住房公积金贷款信用审核新标准发布
- 餐边柜要做成什么样子才实用又好看看看这几款餐边柜设计
- 宝龙地产|银行大厦几十层高,能“物尽其用”吗?各个楼层都是干啥的?
- |外墙内保温如何施工?现场示例!萌新必看!
- 花花草草|10款高颜值阳台,你该看看!
- 大唐地产|洋房花园一楼可以做雨棚吗?