
增长极|融创中国(01918):上半年“四更”战略成效凸显,打造“地产+”长线增长极
进入2021年,中国房地产市场宏观调控没有半分松懈,调控政策愈发精细,朝着高频精准方向发展。这样的监管环境下,房地产市场泡沫挤出效果显著,房企的成长质量焕然一新。
融创中国(01918)作为中国房地产行业头部企业,积极响应政策号召,以领先的决策力和执行力,在2020年用半年时间便将监管指标快速降档至“黄档”。2021年,融创均衡稳健战略初见成效,并进一步坚定战略目标,提出“四更”经营准则:更安全、更从容、更长期、更有价值。在新的战略方针指引下,融创在2021年上半年交出一份成长与质量兼顾的业绩答卷。
业绩稳健增长,“三道红线”加速向“绿档”迈进
融创中国上半年业绩公告显示,集团于期内实现收入约为958.2亿元人民币(单位下同),同比增长约23.9%;毛利约为199.8亿元,同比增长约12.5%;公司拥有人应占溢利约为119.9亿元,同比增长约9.4%;核心净利润约为131.5亿元,同比增长约0.8%;每股基本盈利2.62元,同比上升8.7%。 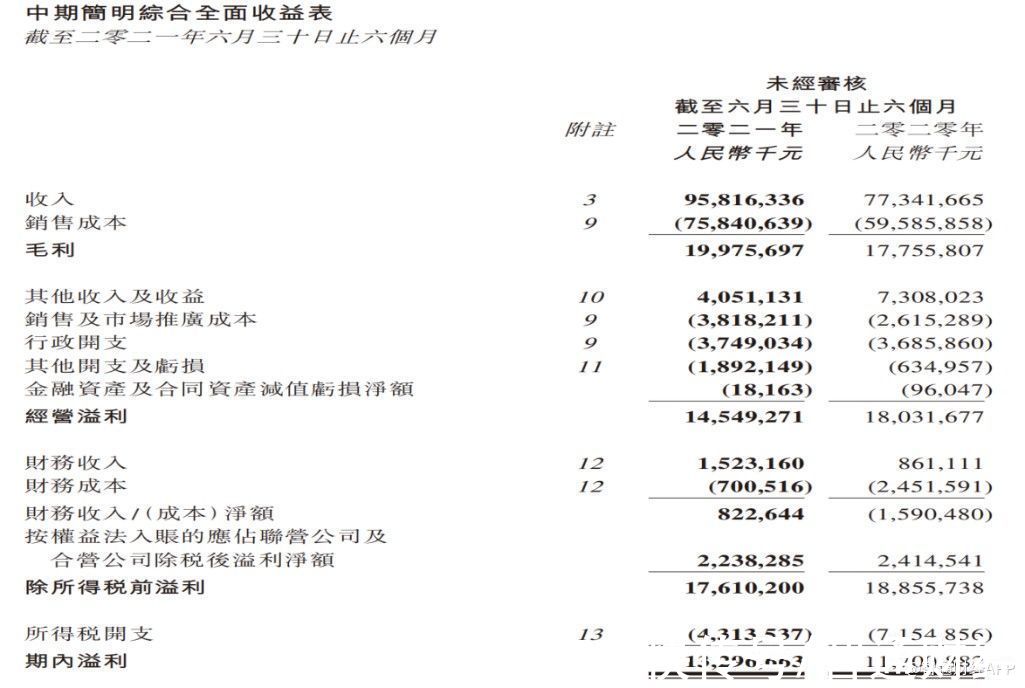
物业销售方面,融创在环渤海、长三角、华南、中部核心城市、西部核心城市持续深耕,并建构了突出的领跑优势。上半年,融创在20个城市销售额超50亿元,其中北京、上海、苏州等9城销售额超100亿元,杭州、武汉销售额超200亿元。
上半年,融创实现合同销售额3208亿元,同比上升64%,行业销售排名稳居前四。期内物业销售收入较2020年同期增加约144.3亿元(约19.7%),物业交付总面积较2020年上半年增加约295.4万平方米(约60.7%)。
与此同时,融创销售回款率也保持高位,让公司现金流更为充裕。财报显示,截至期末融创非受限现金达到1011亿元,较去年底增长2.4%,维持行业高位。
良好的销售表现令融创资本结构进一步优化,“三线四档5%”指标持续向好。截至2021年六月末,融创净负债率约为86.6%,非受限现金短债比约为1.11,剔除预收账款后的资产负债率约为76.0%,加速向“绿档”迈进。
智通财经APP注意到,融创资本结构的持续优化,也进一步提升了金融机构的认可度,支持了融资结构的持续改善,五大国有银行的授信与合作持续增加,信托借款规模连续两年大幅下降。
2021年1月,融创成功发行2024年到期的6亿美元5.95%优先票据,及2026年到期的5亿美元6.5 %优先票据;2021年3月,公司额外发行2024年到期的3.42亿美元5.95%优先票据,及于2025年到期的2.1亿美元6.5%优先票据。
两次发债利率均为公司上市以来最低水平。同时,公司于2021年1月,宣布提前赎回于2022年2月15日到期的8亿美元7.875%优先票据的未偿还余额。以较低成本债务替换高成本债务,公司融资成本下降,债务结构得到进一步优化。
融创均衡高质量的发展战略和优异的业绩表现亦获得国际评级机构的一致认可,标普评级从BB-稳定提升至BB稳定,穆迪评级从Ba3稳定提升至Ba3正面,惠誉评级从BB稳定提升至BB正面,中诚信亚太首次给予BBBg-稳定的评级。相信信用评级的稳步提升,将支持融创未来融资成本的不断降低。
充裕土储奠定成长基调,“地产+”打造长线增长极
据智通财经APP了解,融创杠杆持续下降,资本结构不断优化。得益于集团早在2019年下半年,就先于政策要求,主动落实“降杠杆、优化资本结构”。值得注意的是,在相对审慎的财务安排下,融创的业绩依然保持快速成长动能,这又是由内外部多重因素使然。
外部来看,尽管房地产调控围绕“房住不炒”主基调展开,但调控并没有改变住房的刚需属性,这是房地产行业保持长期稳定发展的基础。站在融创的角度,集团长期坚持以市场需求为导向,坚持产品领先战略,产品力位居规模房企前列。
- 融创中国|融创手握1600亿现金,回笼资金超300亿元,孙宏斌有牌可打了?
- 厦门|2021年中国新增6座超300米摩天大楼,数量领跑全球
- 曼哈顿|身处曼哈顿,250亿房产项目要烂尾?2500名中国投资人的绿卡成疑
- 购房置业|王炸!最低2.1万起,高新天地源丹轩坊、中国铁建·西派国樾来了
- 融创中国|吴君如晒出自己的豪宅,跟普通人家没有什么区别,生活过得很节俭
- 欧派上榜《2021胡润中国500强》|定制快讯| 欧派家居
- 中国电建|中国电建抛出房地产业务背后的棋局
- 贷款市场报价利率|中国近两年来首次下调房贷参考利率
- 路劲|「房企快报」中国金茂拟以金茂服务股份派发特别股息
- 融创中国|融创退出多个项目,内媒﹕武汉70亿元地王由首创接手