
集中供地下的首开京内京外风向|原报告| 高标准( 二 )
热门地块的竞争无疑是空前的,而叠加房价前置,更限制住了房企的利润。首开在此次集中供地上联合其他房企拿下4宗地块以及独立拿下一宗共有产权地块,共有产权地块的开发主要是首开“责任地产”战略的践行。
另外4宗地块,一宗底价成交、一宗触及竞高标准住宅方案、余下2宗触及最高竞价但未触及高标准住宅方案,宗地块平均楼面价为2.3万/平方米,而北京5月份出让的29宗地块平均楼面价为3.28万元/平方米。
从现实角度看,北京项目利润降低已不可避免,不过首开获取的项目偏向刚需,有助于加快项目周转。
京外扩张:销售拿地
相对于北京的守城,首开在京外扩张顺利许多。2015年在京外销售面积为124万平方米,2016年增长为163.43万平万米。经过几年爬坡,增长至250万平方米左右。
在入驻城市方面,首开重点入驻城市为上海、广州、深圳、杭州、苏州、福州、成都、武汉、厦门等一到二线城市。
拿地方面,2017年至2020年间首开京外区域拿地建面不断增加,由2017年的143.7万平方米增至2020年的247.41万平方米。而北京区域土储规模受限于北京供应规模与京内激烈竞争,土储扩展艰难。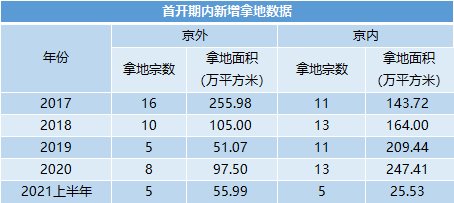
数据来源:企业公告、观点指数整理
国家统计局数据显示,2019、2020年北京市房企购置土地面积分别为144.03万平方米、147.07万平方米,而此前的2017和2018年分别为413.30、218.19万平方米,供应面积减少。
首开在进行京外拓展的同时,亦选择了联合体开发模式。2016年末的未开发土储数据显示17个项目中有16个采用了合作开发,而后合作开发占比逐渐降低,至2020年剩余的6个未开发项目中有3个采用联合开发。
如上所述,首开在北京区域的权益比例较低,多个项目权益占比在20%-30%之间,很多项目不参与操盘,采用财务投资的方式入局。而在京外,整体权益比例较高,多数分布在40%-60%区间,项目贡献实际业绩较高。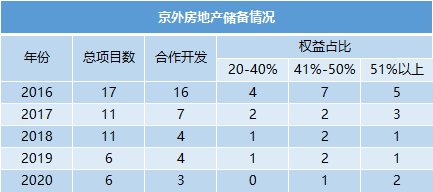
【集中供地下的首开京内京外风向|原报告| 高标准】数据来源:企业公告、观点指数整理
起于京内,扩向京外。北京土储供应在集中供地背景下有所放量,但同样由于集中供地,北京项目利润受到一定压制。北京作为首开大本营,选择加快周转有利于企业的生存与发展,也有助于稳住基本盘。
京内一座城,京外一片城。面向京外,首开更多的是寻找更多的发展空间,寻求业绩的更大突破。
- 郑州|买房月供曝光!郑州最新平均工资8694元,撑得起房贷么?
- 宋智雅|不只穿假货!宋智雅豪宅全是租的,公主风奢华住所都是TA在出钱供
- 银行|如果出现大规模的房贷断供现象,银行和业主将两败俱伤
- 银行|买的房供不起了 后果有多可怕
- 购房置业|央行今天送给买房人降月供、降息大礼包,对楼市还有三方面的关爱
- 月供|月供降了!贷100万每月少还30块
- 断房|有人手握3套房却卖不掉,还有157万人选择“断供”,楼市怎么了?
- 二手房|宁波第三批集中土拍完美落幕!奉化能否凤凰涅槃,再创辉煌?
- |月薪4000元,房贷5000元,女子断供半年后,回家看到绝望一幕!
- 长沙|上涨明显!2021年长沙土地供销规模达近6年最高