
负债|碧桂园是怎么赚钱的?
撰文|王志 编辑|LZ
1987年深圳土地第一拍以来,房地产历经了土地红利、金融红利和管理红利三个阶段。
碧桂园就是在金融红利时代崛起的房企,在将规模做到房企第一期间,杠杆管控得当,这是它与同为头部房企的中国恒大最大不同。
产品逻辑之一:碧桂园杠杆没有随着规模“跃升”而走高,积极布局二、三、四线城市功不可没,因为拿地成本相对较低
作为佛山老牌本土企业,碧桂园经历了由广东为主导拓展全国乃至全球其他城市攻城略地的布局。
它2007年4月登陆港交所时,规模不足百亿。突破百亿规模是在上市以后,碧桂园2007年-2008年房地产开发收益分别为166.67亿元和147.37亿元。
上市初期,碧桂园开辟了一条专注于一线城市近郊及二、三、四线城市的发展道路,这条路子贯穿至今。截至2020年,三四线城市和二线城市共计为碧桂园贡献了86%权益合同销售金额。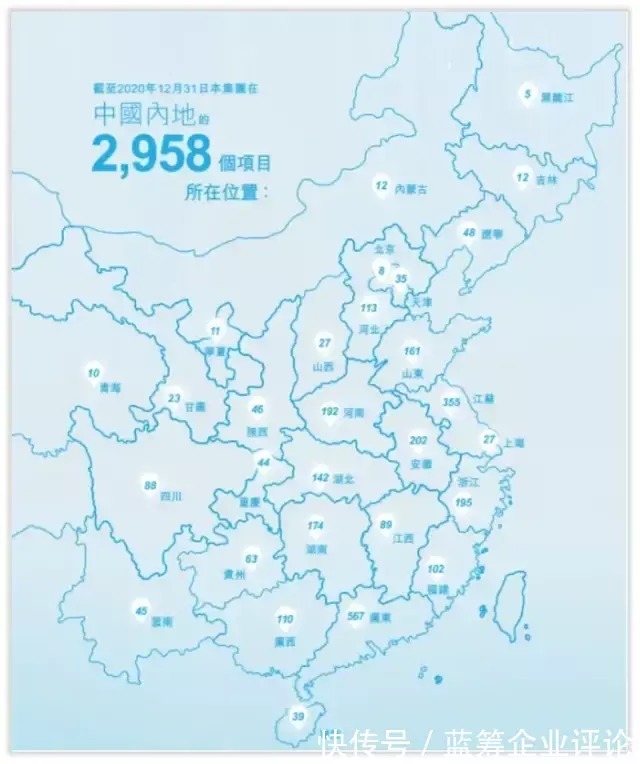
数据来源:碧桂园2020年财报
它的杠杆没有随着规模“跃升”而走高,积极布局二、三、四城市功不可没,因为拿地成本相对较低。
销售额由百亿到千亿,碧桂园前后用了7年。得益于“成就共享”激励计划,碧桂园合同销售金额由2012年432亿元按年增长122.69%至2013年的1060亿元,成功挤入千亿房企阵营。这样的增长也使碧桂园净负债率在表面达到峰值,由2012年53.9%向上拓了13.4个百分点至67.3%。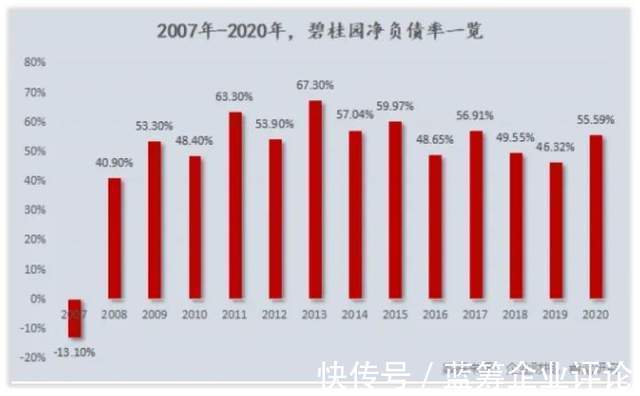
【 负债|碧桂园是怎么赚钱的?】杠杆出现了两位数的增长,不足为奇。要知道,2009年-2011年碧桂园规模虽然实现了“1年1个跨越”,由200亿级进阶到400亿级,但增速仅分别为32%、41.85%和31.27%。
产品逻辑之二:利用近200亿元永续债实现3000亿级突破,引入战略投资人中国平安还清永续债,降低负债成本
千亿之后,碧桂园开始大量运用永续债,规模也由此实现了由千亿级向3000亿级突破。
2014年-2015年,碧桂园永续债规模分别为30.9亿元和195.28亿元。按照会计规则,永续债计入权益,不计入负债,最大好处是能令企业在资产负债表上看起来负债比较低。
事实也是如此,如若将永续债也计入负债,碧桂园在2014年-2015年的真实净负债率为62.25%和87.94%,较之此前上升5.21个百分点和27.97个百分点。
碧桂园2016年规模同比增长120.35%至3088.4亿元,走出千亿瓶颈。
不过,永续债也有其弊端,会蚕食企业利润。2014年-2016年,碧桂园支付永续资本工具股息1.82亿元、3.25亿元和11.92亿元。
巨额利息之下,碧桂园于2015年4月引入险资中国平安,募得资金净额约49.5亿元,并于2016年清偿了所有永续债。截至2020年末,中国平安持有碧桂园8.84%股权,位列第二大股东。它还通过旗下资管公司持股0.02%。
这一阶段,碧桂园还于2014年10月引入合伙人制度。2015年-2016年,跟投项目达168个和583个。
清偿永续债之后,碧桂园开始加大对非控股权益的运用,引入合作方共同开发来做大规模。这一方式可以使之前需要并表的控股类项目子公司改变为不需要并表的只持有少数权益的项目子公司,进而实现负债出表。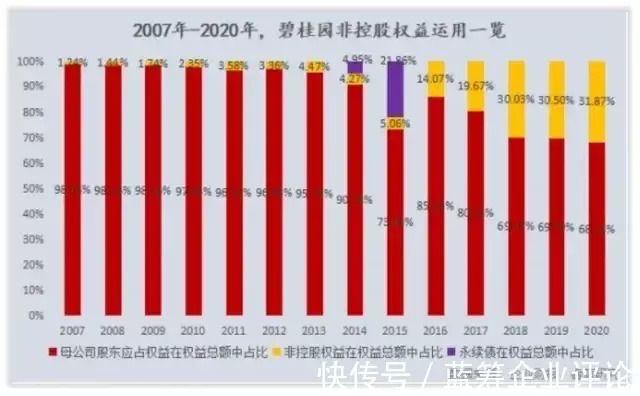
2016年-2020年,碧桂园非控股权益在权益总额中占比由14.07%持续升至31.87%。非控股权益的大量运用,碧桂园规模持续上量,在2017年以5508亿元的销售额登顶“规模之王”后,它的全口径销售金额已然无出其右。
- 春节|如果能重来,阳台一定“9不装”,并非迷信,是过来人的经验教训
- 住宅|现在买房,选“高层”还是“低层”好专家20年后差别很大
- 小钱|游点好笑!收手机的新方式,一抓一个准!这老师怕是柯南看多了?
- 家具|家具展厅30余万红木家具被盗,嫌疑人竟是高学历海外留学生
- 文商旅|碧桂园文商旅长租公寓持续发展,为城市青年带来更舒适居住体验
- 楼市|房子降价对楼市而言反倒是件好事
- 宝龙地产|银行大厦几十层高,能“物尽其用”吗?各个楼层都是干啥的?
- |“最惨购房者”相关话题登热搜榜首,到底是怎么一回事?
- 地板|160㎡四居室,玄关比我家卧室都大,这才是真正的低调奢华有内涵
- 装修|空调外机万万不能这样挂墙,若不是师傅提醒,我家都装错了!