
中国4强房企上半年销售超3000亿|焦点指数F30 | 销售金额( 二 )
领先级房企:19家房企跻身“千亿俱乐部” 9家房企销售面积突破千万
如此严峻的政策环境,对房企获取销售业绩形成了诸多障碍,构成了诸多困难,但也倒逼房企转圜经营方式,并加速市场格局的洗牌。2021年上半年的全国房地产市场,我们既能看到有房企“爆雷”,有城市“转淡”;但也可能看到一些房企在重点城市居住用地的首轮集中供应中有着积极的表现和丰厚的斩获,也能看到一些城市在交易规模和需求表现上表现旺盛和活跃。
根据焦点研究院的统计,在2021年1至6月,有1家房企实现合同销售金额超过4000亿元,即碧桂园(02007.HK)。另有3家房企实现合同销售金额超过3000亿元,分别是中国恒大(03333.HK)、万科集团(000002.SZ)和融创中国(01918.HK)。此外,另有3家房企实现合同销售金额超过2000亿元,分别是保利发展(600048.SH)、中国建筑(601668.SH)和中海地产(00688.HK)。至6月,合同销售金额超过1000亿元,并迈入“千亿俱乐部”的房企有19家。进入“2021年1至6月中国领先级上市房企焦点指数(F30)”的企业,其合同销售金额的门槛,上升至638亿元(佳兆业,01638.HK)。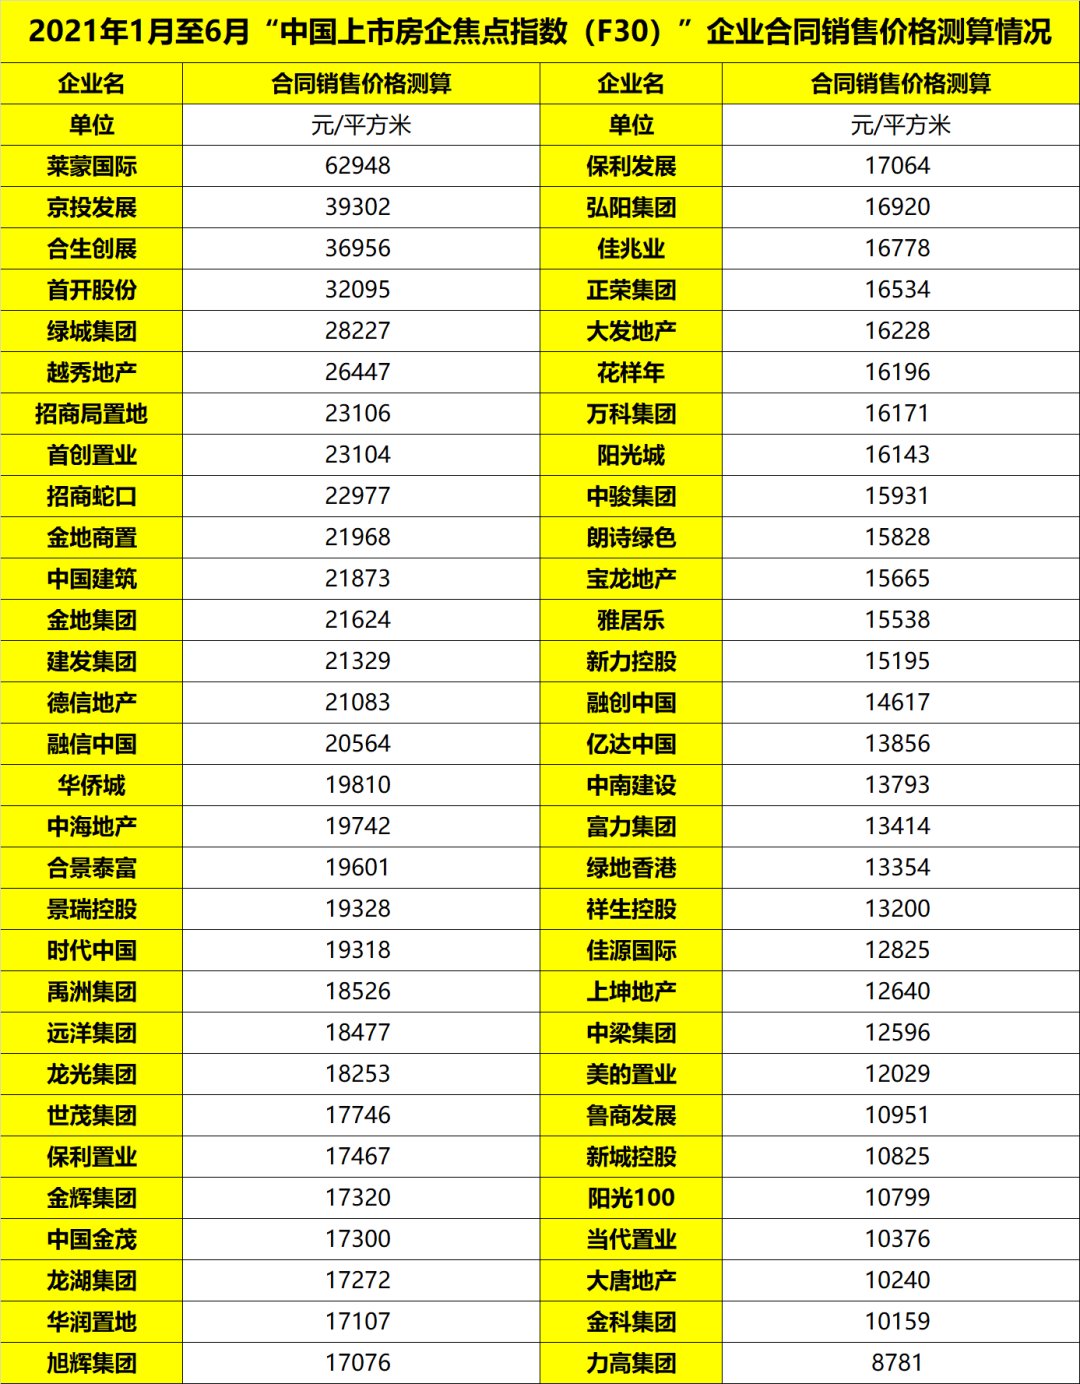
而在面积方面,房企则由于合同销售价格水平不同,城市布局、项目结构和产品特点不同,座次有一定变化。根据焦点研究院的统计,在2021年1至6月,有2家房企实现合同销售面积超过4000万平方米,即碧桂园(02007.HK)和中国恒大(03333.HK)。另有2家房企实现合同销售面积超过2000万平方米,即融创中国(01918.HK)和万科集团(000002.SZ)。此外,另有5家房企实现合同销售面积超过1000万平方米,分别是保利发展(600048.SH)、新城控股(601155.SH)、中海地产(00688.HK)、金科集团(000656.SZ)和中国建筑(601668.SH)。进入“2021年1至6月中国领先级上市房企焦点指数(F30)”的企业,其合同销售面积的门槛,上升至386亿元(新力控股,02103.HK)。
成长级房企:局部市场亮点频现 合同销售价格最高超过6万元/平方米
领先级房企在销售规模上,有着“碾压级”的表现。与之相比,成长级房企则在局部市场上有积极表现。根据焦点研究院的统计,进入“2021年1至6月中国成长级上市房企焦点指数(F30)”的企业中,有8家房企实现合同销售金额超过500亿元,另有8家房企实现合同销售金额超过400亿元。在2021年1至6月中国上市房企焦点指数(F30)中,领先级房企与成长级房企在合同销售金额上的“分水岭”,位于600亿元水平。而进入“2021年1至6月中国成长级上市房企焦点指数(F30)”的企业,其合同销售金额的门槛,则是187亿元(景瑞控股,01862.HK)。
面积方面,成长级房企与领先级房企的差距进一步拉开,反映出其合同销售价格水平更高。根据焦点研究院的统计,进入“2021年1至6月中国成长级上市房企焦点指数(F30)”的企业中,有5家实现合同销售面积超过300万平方米,另有11家房企实现合同销售面积超过200万平方米。领先级房企与成长级房企在合同销售面积上的“分水岭”,位于380万平方米水平。而进入“2021年1至6月中国成长级上市房企焦点指数(F30)”的企业,其合同销售面积的门槛,则是57万平方米(合生创展,00754.HK)。
尽管合生创展在实现合同销售金额和面积上,均未能跻身前列,但其项目实现合同销售价格的水平,却名列前茅。这也是成长级房企与领先级房企在竞争过程中,依然能博得空间的重要原因。根据焦点研究院的统计,在纳入“2021年1月至6月中国上市房企焦点指数(Focus30)”的企业中,莱蒙国际实现合同销售价格最高,超过6万元/平方米,且为唯一一个实现合同销售价格超过6万元/平方米水平的企业。不过,其销售规模均极小。另有3家房企实现合同销售价格超过3万元/平方米,分别是京投发展(600683.SH)、合生创展(00754.HK)和首开股份(600376.SH)。此外,另有11家房企实现合同销售价格超过2万元/平方米。这其中,绿城集团(03900.HK)、招商蛇口(001979.SZ)、中国建筑(601668.SH)、金地集团(600383.SH)、建发集团(600153.SH)和融信中国(03301.HK),因其销售规模进入“2021年1至6月中国领先级上市房企焦点指数(F30)”,实现了销售规模和价格的“双赢”。
- 助贷|助贷咨询:企业抵押贷款常见风险
- 限购|哈市125家房企将列入重点监管范围,详细名单→
- 融创中国|融创手握1600亿现金,回笼资金超300亿元,孙宏斌有牌可打了?
- 厦门|2021年中国新增6座超300米摩天大楼,数量领跑全球
- 物业管理|瞄准高估值,2000亿房企将分拆物业赴港上市!物管行业遇冷,这一"新物种"能否打破寒冬?
- 民营企业|小户型必看扩容6招,让家里每 1㎡ 都不浪费!
- 曼哈顿|身处曼哈顿,250亿房产项目要烂尾?2500名中国投资人的绿卡成疑
- 购房置业|王炸!最低2.1万起,高新天地源丹轩坊、中国铁建·西派国樾来了
- 房地产市场|当前房地产企业普遍是项目型公司,没有土地,利润来源就会中断
- 融创中国|吴君如晒出自己的豪宅,跟普通人家没有什么区别,生活过得很节俭