
荣盛|浙江、江苏、广东三省的非22城列TOP50房企投资三甲
来源: 中房网
“自2月底22个重点城市集中供地政策出台以来,土地市场的游戏规则发生巨大改变。2021年6月29日,随着武汉首轮集中供地土拍结束,22座重点城市首轮集中供地全部在上半年完美收官。
集中供地政策发布至今,已有4个月,这也成为了上半年各大房企投资的转折点。
在人们纷纷把目光放在集中供地的22城之时,我们发现,除了这22城之外,房企的投资也出现了一定的变化,如中梁、祥生、金地、绿城表示要寻求22城之外投资机会,招商蛇口、世茂直言部分热点区域土地价格被抬高。
整体来看,22城集中供地政策推出之后,TOP50房企中近7城房企都积聚力量扩大在22城的拿地力度,对于非22城的投资力度出现了收缩。然而非22城仍然有很多值得投资的机会,不少房企也正在挖掘这些机会。”
01 竞争压力下,房企寻找非22城投资机会
在22个重点城市集中供地政策出台之后阿,土地投资策略的变化是被提及最多的问题之一,谨慎、中性、保持节奏是多数房企的回答。
从城市来看,随着22个重点城市首轮集中供地的落幕,城市间分化也变得愈加明显,部分城市热度较高,如重庆、深圳、厦门、杭州等,也有部分城市的多数地块以底价成交,如沈阳、长春等,而最后集中供地的两个城市,上海和武汉的热度则相对较为平稳,尤其是上海的土拍政策在多维度、高精度的调控下,具有较为积极的意义。
整体来看,在行业整体盈利下行趋势下,集中供地中热门地块竞争加剧,高地价、高自持、限售价成交地块频现,这意味着,房企对于招拍挂项目的利润预期降低,并呈现“舍利求地”的趋势。随着第二、三批集中供地的来临,未来城市、企业间的洗牌与分化也会继续加剧。
正是在这样的情况下,不少房企开始寻求非22城的投资机会,其中中梁、祥生、金地、绿城等房企就提出了要关注22城集中供地之外的城市,平衡投资。
表:各大房企对22城集中供地看法及预判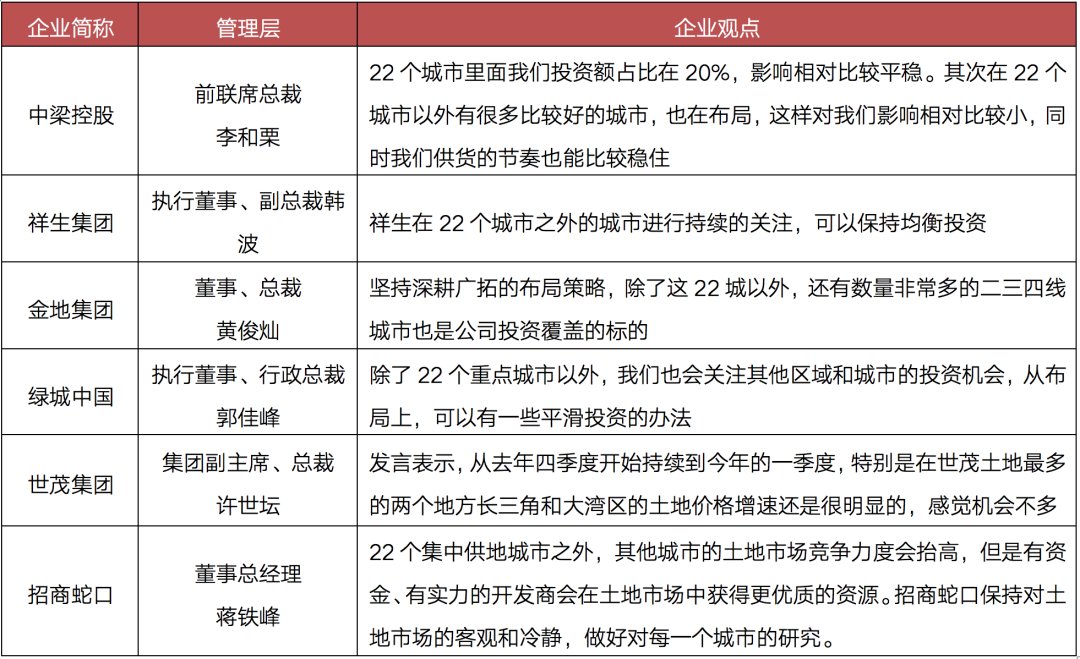
数据来源网络
从具体区域来看,房企纷纷涌向长三角和珠三角,其中浙江、江苏、广东三省的非22城成为了TOP50房企投资三甲,三者占TOP50房企非22城投资总额的63.7%。
02 浙江苏和广东热度最高
在22个重点城市集中供地政策的影响下,2021年一季度许多非重点城市的宅地供应量增加明显,如西安、石家庄、贵阳、南宁、南通、温州、徐州、湖州等。
在非重点城市含宅地块供应量增加的同时,优质地块的供应也提升明显,如绍兴接连挂出柯桥、越城多宗优质宅地。
以房企非22城拿地金额口径来看,现阶段房企投资区域十分聚焦,以东南沿海为主,主要是长三角和珠三角两大板块。其中长三角的浙江和江苏是房企最为热衷的省份,TOP50拿地投资金额超过千亿,珠三角的广东则紧随其后。
具体到城市层面而言,以热度最高的浙江、江苏和广东为例,房企投资主要以具有产业支撑、经济发达的城市为主,像浙江的温州、金华、绍兴,广东的佛山、中山、东莞以及江苏徐州、盐城、南通等市,TOP50房企投资拿地均在百亿以上,热度要超过一些集中供地的二线城市。另外,一些省会城市例如陕西西安、云南昆明、广西南宁等由于并未列入22城范围之内,对省内投资热度起到了明显的带动作用。
03 各大房企调整布局,挖掘机会
具体到房企来看,中梁、祥生专注深耕大本营长三角区域,寻求三四线城市投资机会。据某机构监测,2021年上半年祥生非22城投资金额占比达72.2%,相比2020年略有提高;中梁非22城投资占比则上升14.5个百分点达到了81.6%,均明显超出TOP50房企36.6%平均水平。
- 三栋镇|最高8.48万/亩!要征115亩地!涉及三栋、河南岸!
- 公示|一处体育中心项目、一处小型口袋公园!市北两项目规划公示,配套升级
- 购房置业|买房界的黄金法则:好房子横向要宽、纵向要薄,多面朝南
- 净利率|低盈利质量、票据违约,中南建设怎么了?
- 购房置业|王炸!最低2.1万起,高新天地源丹轩坊、中国铁建·西派国樾来了
- 购房置业|实探北城3盘,售楼部没销售、全程“自助”看房?现场人气曝光
- |西晒房、东晒房,一个没人要,一个抢着买,有钱没钱万万要选对
- 购房置业|央行今天送给买房人降月供、降息大礼包,对楼市还有三方面的关爱
- 上海|租得到、租得好 上海今年建设筹措17.3万套(间)保障性租赁住房
- 浙江省|浙江兰溪:法院助力200多名业主拿到了等待5年的住房钥匙