
完成率|2021房企销售目标“半决赛”,谁是黑马?( 二 )
联合拿地现象增多,联合拿地资金占比达17.9%。在集中供地背景下,联合拿地可以帮助房企降低自身经营风险、提升竞得地块的可能。从22城土拍结果来看,联合拿地金额达1951.3亿元,占比达17.8%,在一线城市,联合拿地更为明显,比如北京第一批集中土拍中,联合拿地金额达到553.1亿元,占比达50%。
图:首轮集中供地中各阵营联合拿地金额占比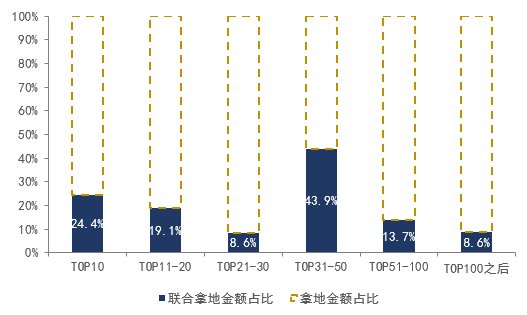
从22城土拍结果来看,头部房企和中型房企更青睐联合拿地。在“三道红线”压力下,头部房企更多诉求为改善报表,提高资产质量,规模房企更青睐于当地国企或者区域优势房企合作,TOP10房企联合拿地金额占比达24.4%。中型房企一方面寻求规模发展,另一方面受制于“三道红线”压力,联合拿地成为获取土地资源最优抉择,TOP31-50之间的企业联合拿地金额占比达43.9%。
头部房企:全国化布局,聚焦更高能级城市
随着第一轮集中土拍落幕,企业阵营分化态势愈加明显,土地资源向规模房企聚拢。规模房企凭借着雄厚的资金以及较低的融资成本优势,大范围撒网,加强全国化布局的同时,更加聚焦高能量城市。
在首次集中供地中,央企、国企凭借雄厚的资本以及较低的融资成本,拿地优势显著,融创、保利、招商蛇口、华润置地、万科这5家企业布局范围较广。
融创中国保持“买买买”的节奏,重金布局北京、广州、天津、杭州、重庆等9个高能级一二线城市,拿地金额达684亿元,位居第一;
作为“绿档”企业的保利发展,为完成“‘十四五’期间冲击8000亿元的销售规模”,不断增加土地储备,保证可售货值充足,拿地金额达到574亿元,布局16个城市;
同样作为“绿档”企业的华润置地,先后在广州、杭州、哈尔滨等多个一二线城市创下“新地王”记录,拓储能力可见一斑,拿地金额达481亿元,5月8日,华润置地经过2个小时,136轮竞价,以最高限价111.61亿元竞得杭州未来科技城三站换乘综合体项目,成为余杭区历史上首个百亿地块,杭州第六个百亿地块。
表:TOP10企业22城布局情况
中型房企:区域深耕,重仓单一城市
在“两集中”影响下,房企除了全国化布局外,部分房企战略性收缩到自己熟悉的区域拿地,房企可利用以往项目的经验积累,对于本土市场和客户需求更为了解,这种形式在很大程度上更有利于品牌的打造和深耕。如北京首开、广州的越秀、杭州的滨江和融信以及深圳的龙光。
表:房企单城市深耕情况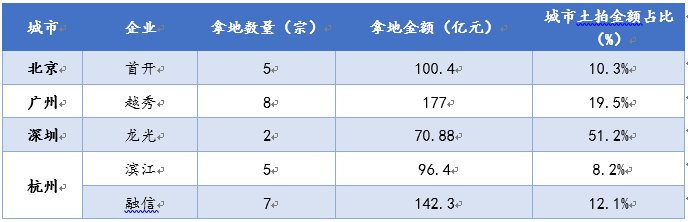
北京的首开及其联合体以100.4亿元斩获北京5宗宅地,占北京土地成交金额的10.3%; 越秀地产在广州的集中土拍中,以177亿元拿下8宗土地,占广州土地成交金额的19.5%,龙光地产在深圳拿地金额占比达51.2%; 杭州的滨江和融信,均将“火力”集中在杭州本地市场,两企业在杭州拿地金额占比达20.3%。
2021年上半年,全国商品房销售保持较高活力,单月销售规模较2019年同期均有大幅增长,但随着行业的竞争和企业经营压力的加剧,未来不排除还会有更多增速放缓甚至负增长的企业,因此,控风险仍是企业稳健经营的首要考虑。
在布局策略方面,在“三道红线”和“集中供地”双重影响下,低杠杆房企和国企有机会获得更多的土地储备,而部分中小房企陷入拿地困局,对于这部分房企,应及时转移战略布局,聚焦于次优地块,此外,需进一步深化合作模式,分散资金压力。
- 助贷|助贷咨询:企业抵押贷款常见风险
- 限购|哈市125家房企将列入重点监管范围,详细名单→
- 物业管理|瞄准高估值,2000亿房企将分拆物业赴港上市!物管行业遇冷,这一"新物种"能否打破寒冬?
- 民营企业|小户型必看扩容6招,让家里每 1㎡ 都不浪费!
- 房地产市场|当前房地产企业普遍是项目型公司,没有土地,利润来源就会中断
- 贝壳|房产中介失速,物企该如何变道超车?
- 房产|服务“加码”,流程“减负”,济南市房产交易与租赁服务中心为企业解难题
- 路劲|「房企快报」中国金茂拟以金茂服务股份派发特别股息
- 身份证|房企忍痛割爱,物业管理真的是门好生意吗?
- 呼和浩特|呼市本土房企崛起 购房者选择权扩大?