
存进银行|2021年手握40万元,买房与存银行,哪个增值潜力大王石近乎明示
5月,楼市的走势让不少人“大跌眼镜”,房地产不仅没有迎来预期的“盛夏之约”,反而开始滑向了冰冷的低谷。没错,自从4月份各大城市房地产调控升级加码之后,楼市就从高热模式迅速转变为降温模式。一方面房地产开发商资金受限,没有了大张旗鼓买地开发的能力;另一方面受到市场信心不足的影响,买房人也悄然减少。
这一点,似乎超出了很多人的预期。不过社科院其实早有预料,在《中国住房报告2020-2021》中,社科院指出,2021年房地产的增速或进一步降低,全年房价增幅为5.1?右,这是近些年来的新低水平。受到2020年楼市波动的影响,2021年或呈现出V字形的基本走势,在2021年的上半年,去年压抑了一年的买房消费需求会迅速释放,进而导致楼市热潮出现,随后由于市场需求减少,房地产或再次进入短暂的平稳期,最终在下半年的时候,开发商按捺不住库存堆积的负面影响,开始折价销售。5月已经进入尾声,很多买房人踌躇不定,想买房,但担心房地产继续下行。想忍住不买房,但又担心房地产再来一次“翘辫子”。一位朋友问道:2021年手握40万元,买房与存银行,哪个增值潜力大?王石近乎明示。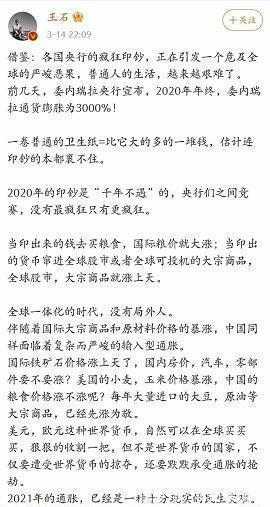
现在,手上有40万元,买房和存银行哪个更明智。关键的一点是要看接下来房价的增长潜力大小。影响房价的因素有很多,归根结底是“资金”,只要源源不断地向房地产释放资金,那么房价就有上涨的可能,如果收缩了房地产的资金,那么房地产必然蹦跶不起来。这一点,王石给出了近乎明示的说法。王石在一篇长文中表达出了对“通胀”的担忧。王先生指出,2021年以来世界各国都在大批量增加货币的发行力度,美国、日本、欧行等纷纷大手笔释放资金。在这种节奏下,新型国家或遭遇输入型通胀影响,大宗资产价格上涨不可免。这是一个循环性、渐变性的行业影响逻辑,大宗资产是指钢铁、有色金属、大豆、原油等,可以看出,这些都是各行各业的原材料资产,原材料价格上浮的情况下,终端成品的价格能不受波及?就拿房地产而言,受到影响的因素至少有2个:钢铁材料、人工成本。
所以房地产专家们认为,房地产即便出现短暂的蛰伏,大幅度下行并不可能到来。按照这个推断,手握40万元,买房或有一定潜力。但指闻君提示,长期来看,或有增长空间,但是在短期时间(1-3年)内,买房并不一定比存钱划算。有3组数据先列举一下:1、房价涨幅。前文说到,根据社科院的预测,2021年房价涨幅在5.1?右,处于低谷水平。2022年至2023年有可能恢复10?上趋势吗?2个因素注定不会:①房地产存量70亿平米,按照年均消费17亿平米计算,这些库存面积需要4年消化,市场供大于求,所以价格涨不起来;②房贷利率连续4-5个月上浮。随着房贷利率从基准利率转换为锚定LPR,2021年连续4个实际执行月利率上浮了,现在首套房已经在5.6?右,二套房接近6?买房需求进一步减少。
2、银行存款。银行存款越来越不保值,这是大家都知道的事情,现阶段,国有大型银行的3年起定存利率一般为3.75?.8?间。只有中小银行的定存勉强超过3.85?大额存单的利率才4.1?已。所以,除非没有其他的理财途径,一般而言专家们都不建议人们把钱存进银行的。3、资金成本。不管是把钱拿去买房还是存进银行,一般的资金占用成本不可避免。根据现阶段的基本水平,资金使用成本为6??右。也就是说,1万元的使用成本为600元-700元/年。先看40万元用于买房,1年后收益率为多少。40万元*(5.1??=-0.36万元,如果资金从成本为6?那么按照5.1?房价增幅,40万元用于买房1年的净收益为负3600元,10年就达到负3.6万元,对于房子多的人来说,这点损失不算大,甚至可以忽略不计,但是对于房子少的人来说,3600元损失可不小。
- 银行|请注意!今日起各地房贷利率普遍下降5个基点 业内预期:部分地区房贷利率或仍有下调空间
- 宝龙地产|银行大厦几十层高,能“物尽其用”吗?各个楼层都是干啥的?
- 厦门|2021年中国新增6座超300米摩天大楼,数量领跑全球
- 银行|如果出现大规模的房贷断供现象,银行和业主将两败俱伤
- 契税|谢逸枫:2021年全国房价次首破万元 销售额创下35年历史最高纪录
- 邮储银行|邮储银行:推进“一站式”不动产抵押登记服务
- 购房置业|2021年爆雷的开发商这么多,2022年还能不能买房了?
- 生活质量|如果有多余的钱,你会提前还房贷吗银行表哥说实话,别不信!
- 楼市|银行放款速度加快,楼市回暖迹象明显,三大信号释放楼市回暖信心!
- 银行|买的房供不起了 后果有多可怕