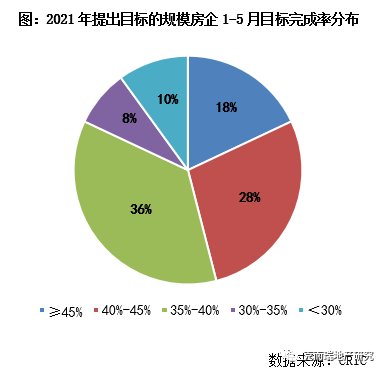
目标完成:规模房企目标完成度较高,近半数企业1-5月完成40%以上从企业目前的目标完成率来看,得益于谨慎的业绩预期和上半年的市场表现,规模房企整体业绩完成情况优于历史同期。截至5月末,在提出目标的房企中有逾8成企业1-5月的业绩目标完成率在35%以上,其中23家企业目标完成率高于40%,业绩完成度较佳。但同时,也有5家企业截至5月末的目标完成率不及30%,下半年去化压力较大。具体来看,上半年大发、新力、景瑞、首开、正荣、美的置业、金地等房企的业绩表现较为突出,目标完成率在45%以上,预计全年大概率能超额完成业绩目标。其中,大发近年来的业绩增速和目标完成率都居于行业前列,2021年650亿元的总可售货值相对充裕,1-5月目标完成率达57.8%。此外,招商、华润、绿城、旭辉、金茂等规模房企截至5月末的目标完成情况也处于行业领先水平。表略:部分规模房企2021年业绩目标及1-5月目标完成情况(亿元)
展望:行业发展稳字当头,企业战略以适应市场变化、防范风险为主2021年上半年,房地产行业发展“稳”字当头。短期来看,在行业增速放缓叠加“三道红线”的压力下,企业控负债、降杠杆压力增加。随着投资和扩张动能相应降低,业绩增长承压、目标增速趋缓。长期来看,在“房住不炒”长效机制以及整体政策环境边际收紧的主旋律下,行业发展方向也更为清晰,预计未来行业整体销售面积规模将步入无增长时代。新常态下,“因企施策” 与“因城施策”趋于常态化。一方面,规模房企整体战略需以谨慎经营、防范风险为主,积极适应新的政策与市场环境,调整投资、销售、融资等各方面的经营计划,构筑起可持续性竞争优势。另一方面,随着不同城市市场分化加剧,企业需要更具针对性的销售策略。在一线和热点二线城市积极供货推盘、提升周转效率。在需求不足、竞争激烈的低能级城市深化销售渠道,加强营销和折扣力度,及时调整价格优惠抢占市场份额、加速现金回流。此外,在需求侧改革推行下,市场也正提升对需求端特征与变化趋势的关注,仅从供应端发力将难以适应市场趋势。对房地产行业而言,这也将倒逼房企转变发展思路,加速向买方市场转型。只有不断提升服务质量、加强产品力打造、提升自身的综合实力,才能在日趋同质化的行业竞争中保持优势,进而助力项目去化、提升销售回款效率。【 企业篇|2021上半年中国房地产总结与展望 | 目标】本文为《2021上半年中国房地产总结与展望:企业篇》删减版
排版 | Jenny