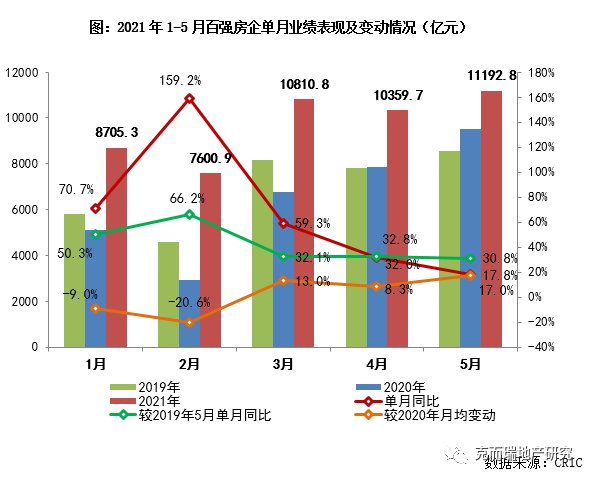
2021年上半年,全国房地产市场整体运行平稳。得益于去年末热点城市市场热度延续,叠加春节期间一二线城市购房情绪升温,提振了楼市的整体表现。1-5月,行业TOP100房企累计实现销售操盘金额48669.5亿元,同比增长51.3%,较2019年同期也有39.4%的增幅。百强房企中,近半数企业较2019年同期的累计业绩增幅逾50%。部分规模房企业绩表现突出,23家企业1-5月销售目标完成率高于40%。 目前,在行业增速放缓叠加“三道红线”压力下,规模房企投资和扩张动能承压,目标增速趋缓。长期来看,在“房住不炒”长效机制以及整体政策环境边际收紧的主旋律下,行业发展方向更为清晰,预计未来行业整体销售面积规模将步入无增长时代。新常态下,房企整体战略需以谨慎经营、防范风险、适应市场变化为主。并针对不同城市市场的分化格局,制定更具针对性的销售策略,积极供货推盘、深化销售渠道、提高周转效率、加速现金回流。业绩:上半年市场热度持续,百强房企销售规模增长显著2021年上半年,中国房地产市场表现整体平稳。年初部分热点城市延续了去年末以来的市场热度,淡季不淡。同时,春节期间一二线城市购房情绪升温,进一步提振了楼市表现,而一季度以来市场热度也得以持续。得益于市场表现,上半年百强房企销售业绩规模整体提升,TOP100房企前5月单月业绩规模较2020年同期均实现同比明显增长,较2019年同期的单月业绩增速也均在30%以上。累计业绩来看,1-5月行业TOP100房企累计实现销售操盘金额48669.5亿元,同比增长51.3%,较2019年同期也有39.4%的增幅。格局:百强房企各梯队门槛稳定增长,TOP30房企保持规模优势(略)企业:近9成TOP50房企较2019年同期增速超20%,部分企业表现突出(略)目标增长:规模房企目标设定延续谨慎预期,10%-20%是行业主流上半年,有近半数百强房企披露了2021年业绩目标。整体来看,行业平均目标增长率近年来呈降低趋势,较2018年41%的高位有明显回落。2021年,企业对业绩规模增长的总体预期延续谨慎的态度。不过基于一季度市场的回暖,规模房企目标增长率的中位数较去年略有提升至15%。具体来看,在提出目标的房企中,以龙头房企为代表的部分规模房企由于规模基数较高且投资和扩张动能承压,目标设定更趋保守。同时也有近7成企业目标增长率高于10%,其中12家企业的目标增长率高于20%。这部分企业以千亿规模以下的中小型房企为主,仍有一定的业绩增长诉求。