
目前 , 国内有超过1.1万家状态为在业、存续、迁入、迁出的轻食代餐相关企业 。
今年11月份 , 健康营养品牌薄荷健康刚刚完成1亿元D2轮融资 。 此外 , 除了新诞生的轻食品牌 , 越来越多的传统餐饮也入局了轻食赛道 , 例如吉野家、西贝、瑞幸咖啡均推出过沙拉三明治等食品 。
尽管轻食行业在近两年又出现“复燃”状态 , 相关机构发布的数据 , 也证实轻食市场可挖的空间依然很大 。 据相关数据预测显示 , 目前整个行业增长迅速 , 年均增速50%以上 , 市场规模突破500亿元 , 未来极有可能成长为千亿级市场 。
2020年中国轻食沙拉市场规模注达到55.6亿元 , 同比增长13.7%;预计2021年将会突破90亿元 , 达到92.3亿元;轻食沙拉消费者规模则预计将从2020年的1180万人增长至2021年的1816万人 。
然而 , 在这样大好的行业前景里 , 类似“新元素”这样被称之为“行业教科书”的老品牌依然难掩颓势 。 从轻食的“冷热局”里 , 不难发现 , 这并非新元素的困局 , 而是轻食行业的发展依然需要大量摸索 。 不可否认 , 市场空间广阔 , 但要在国内发展起一个持续发展的轻食连锁品牌 , 并非易事 。 这是由轻食这一品类的特性决定的 。
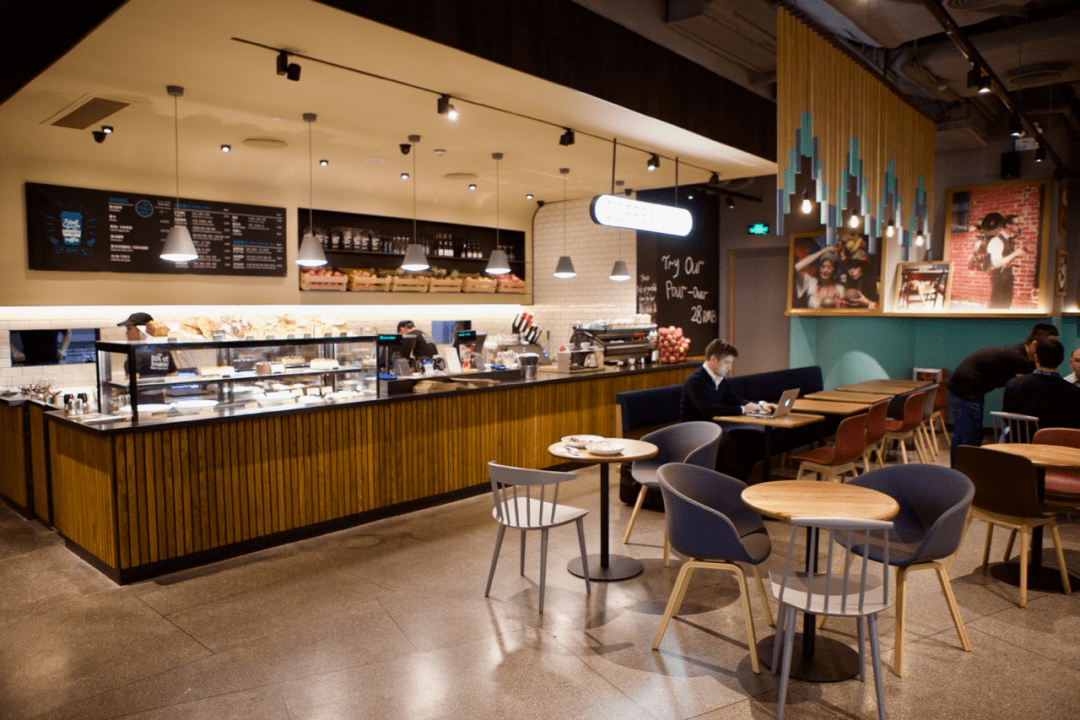
(图源网络)
轻食的困局作为舶来品 , 轻食依然属于小众美食 。
这和它的兴起也有关系 。 轻食起初的对标人群正是健身爱好者、减肥人群等 。 因此 , 轻食的消费场景潜意识中也被局限了 。
每鲜说创始人冯秋婉曾提到 , 今天的轻食代餐 , 场景被局限在健身或者瘦身这种单一功效上 , 这是行业初期得到发展的原因 , 但已经无法满足行业继续发展的诉求 。 只有当健康饮食变成一种潮流和文化 , 轻食瘦身成为均衡营养的代名词的时候 , 行业才能得到新一轮快速发展 。
但轻食是否能从小众品类走向大众 , 这件事仍有存疑 。 在美团发布的数据中显示 , 轻食类消费者中有67%的人认为轻食的价格较高 。 相比于点一份饱腹感强、口感好的中餐 , 20-30元点一份寡淡的“草”类的食物 , 用户总有不值当的感觉 。
而让年轻人无法真正爱上轻食的原因 , 还在于大多数轻食并不美味 。
首先是代工形式盛行 , 产品同质化严重 。 衡美食品是国内知名代餐代工企业之一 。 从2013年开始 , 衡美就陆续与薄荷、野兽生活、超级零等轻食品牌合作 , 最近几年 , 还代工了Wonderlab、每鲜说等新锐轻食代餐品牌 , 甚至奈雪的茶的代餐奶昔也是由他们生产 。
除此之外 ,对于价格敏感的消费者来说 , 高客单价带不来高销量 。为了保住销量、控制成本 , 轻食品牌便会降低食材成本 , 例如5-7元一斤的罗马生菜或许会被2元一斤的圆生菜代替 , 这不仅违背了轻食看重健康、品质的初衷 , 也会大大降低轻食的口感 。
价格高了 , 消费者觉得“吃草”不值得;客单价上不去 , 商家选择以次充好 , 慢慢的 , 轻食的口碑向下便成了必然的走向 。 不少消费者坦言 , 如果不是为了减肥 , 一般都不会选择轻食 。
在同质化严重、品牌差异化不明显的情况下 , 轻食界至今依然没有一款革命性的爆款产品出现 。 而当消费者的教育成本、获客成本、供应链成本上升 , 轻食品牌亏损也在情理之中 。
虽然进场的玩家与资本看似又多起来了 , 但这不代表轻食赛道就回暖了 。 新元素之后 , 其他轻食品牌依然面临着同样的困境 。
资料来源:
餐饮老板内参:轻食赛道热度重燃 , 流量背后藏着几大困局
- 上港|从上港星江湾现场发来一条项目新消息,请查看
- 装修|乔迁新房3月以泪洗面!当初的不理智,连犯15个极品装修坑!作孽
- 饱和度|173㎡轻奢新中式,古典和现代的碰撞,唯美浪漫!
- 美好生活|欧哲门窗副总经理周志军:「拓」不忘初心同心同德,成为美好生活空间首选品牌
- 小钱|游点好笑!收手机的新方式,一抓一个准!这老师怕是柯南看多了?
- 情形|速看!武汉住房公积金贷款信用审核新标准发布
- 安置|上城区紫阳街道加速回迁安置 焕新美好家园
- 背景墙|97㎡现代风,以时尚打造空间,以新颖突出特点
- 疯狂|1月20日广州新房网签210套,增城以43套再次蝉联榜首!势头强劲!
- 中海珑悦府|中海珑悦府好不好?置业顾问从项目现场发回新组图