
房地产|2021年1-10月中国房地产企业新增货值榜TOP100( 二 )
从重点城市拿地金额TOP10房企来看,保利发展、华润置地出现在4个城市群1-10月房企拿地金额TOP10榜单中。此外,碧桂园、万科、绿城中国、融创中国等均出现在3个1-10月重点城市房企拿地金额TOP10榜单中。
分区域具体来看,碧桂园拿地面积,拿地金额领跑长三角,中海地产凭借230亿元进入长三角拿地金额前十。从拿地面积来看,中西部TOP10企业拿地面积以3820万平方米仍居四大城市群首位,其中碧桂园拿地面积1138万平方米,远超其他企业。
在中西部地区,龙湖集团以295亿元拿地金额超越万科,位列首位。而碧桂园在中西部拿地以1138万平方米居首位。此外,万科、中国铁建、保利发展、绿城中国、融创中国、西安高科集团等多个房企出现在中西部拿地面积、拿地金额前十榜单。
在大湾区,中海地产以404亿元拿地金额位列首位,而万科则以223万平方米拿地面积位列首位。此外,保利置业、粤海控股、广州地铁等均入围大湾区前十。
在京津冀区域,中海地产拿地金额186亿元超过保利发展,位列第一。而中国铁建以371万平方米拿地面积位列第一,此外其还以拿地金额215元位列中西部地区第四。融创中国以101亿元拿地金额入围前十。
区域性龙头企业仍关注本区域纵深战略,比如,越秀地产、广州地铁、粤海控股西安高科集团等本土企业表现不俗,均入围前十。其中,越秀地产以拿地金额300亿元、拿地面积215万平方米位列大湾区第二。西安高科集团以107亿元拿地金额入围中西部拿地金额前十。
以地方国企首开股份为例,首开股份10月单月新增全口径货值达118.7亿元。二轮竞拍中北京集中供地的43宗只剩下11宗进入现场竞拍,深耕北京的首开股份分别联合华润、建工、金隅及建工,拿下了海淀区、丰台区及昌平区三宗地块,拿地面积约36.3万平米,总金额约123.3亿元,是北京第二轮土拍的最大收获者,采用合作的方式也降低了自身的风险,从权益角度来看,首开股份权益拿地金额约55.6亿元,减少了资金耗用量。
04权益货值比例环比有所上升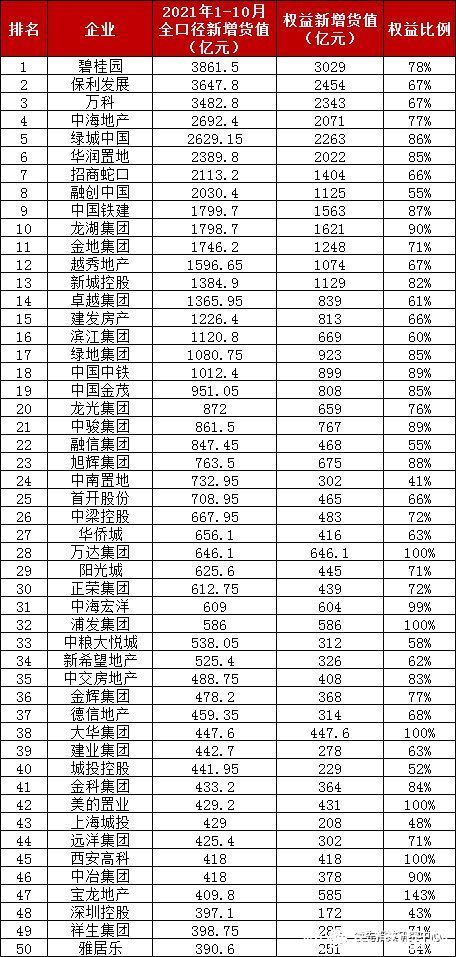
数据来源:领先指数整理
本期领先指数选取50家代表房企观察其权益比例,平均值为75%,环比略有上升。其中西安高科、大华集团、浦发集团为最高100%,中南置地为最低41%。
05市场:10月拿地总额同环比双降,布局更关注城市群
据领先指数统计,2021年1-10月TOP100企业拿地总金额22549亿元,同比下降13个百分点,门槛值为57亿元,相较去年同期下降8亿元。招拍挂权益拿地总额占全国300城土地出让金的比例为52%,与1-9月相比下降2个百分点。
从城市能级来看,受集中供地影响,一、三四线城市拿地面积占比上升,一线城市拿地面积占比上升1.4个百分点,三四线城市拿地面积上升3.1个百分点。
从城市群来看,1-10月50家代表房企粤港澳、长三角、京津冀成渝城市群拿地面积占比均有所上升。长三角拿地金额3918亿元居于首位,粤港澳大湾区TOP10企业拿地金额1793亿元,位列第二。中西部拿地面积以3820万平方米仍居四大城市群首位。
从单个城市看,1-10月拿地面积TOP10城市为重庆、杭州、长沙、南京、广州、温州、天津、武汉、苏州、金华。与1-9月相比,天津保持入榜,且位于京津冀地区,颇受关注。
由于10月多城第二批集中供地收官,第三批集中供地发布信息,一二线城市成交仍居前。50家代表企业10月拿地总额同环比双降。2021年10月,50家代表房企拿地总额同比下降71%,环比下降68.7%。相较1-9月同环比增速降幅同比为45%,环比增速降幅258%。
- 房价|房地产要变回支柱产业,你知道吗?
- 棚户区改造|对房地产态度有新变化, 央行等释放了哪些信号?
- 厦门|2021年中国新增6座超300米摩天大楼,数量领跑全球
- 房地产市场|新政之下,有三类房子会成为“香饽饽”,懂行的人已经开始下手了
- 房地产行业|夯实发展根基,目及恒信行稳致远
- 契税|谢逸枫:2021年全国房价次首破万元 销售额创下35年历史最高纪录
- 购房置业|2021年爆雷的开发商这么多,2022年还能不能买房了?
- 房地产市场|当前房地产企业普遍是项目型公司,没有土地,利润来源就会中断
- 房地产税|房地产税开征后,这5类人或“损失惨重”,希望你不在其中
- 长沙|税点点分享房地产开发商常用税务筹划