
港股|万达商管再赴港股,王健林重回“梦开始的地方”?( 二 )
数据显示,大连万达商业、珠海万赢、银川万达分别持有万达商管69.99%、8.83%、0.01%股权。而大连万达商业持有珠海万赢、银川万达100%股权,大连万达商业合计持有公司78.83%股权。此外,其他投资者合计持有21.17%股权。
万达商管总股本72.47亿股,如果按今年7月公司一笔股权转让时的价格24.84元/股计算,公司估值超过1800亿元。
事实上,在估值方面,轻资产模式确实更受到港股的青睐。房地产行业有两个方向,王健林都走过,第一条路就是传统地产开发,比如万科、碧桂园等,第二条路就是商管。在第一条路已经伸手就是天花板后,王健林率先转向第二条路。而新的方向,不需要大举融资,且受到政策影响相对小。
六年间,放弃A股、轻重模式的转变后,万达重生了吗?
/ 02 /
主打轻资产
万达商管背靠万达
过去几年,曾风光显赫的前首富王健林经历了一系列债务危机,当年万达的谈判桌上,轮番坐过融创、富力、苏宁。如今,通过变卖资产实现瘦身的万达,似是“轻舟已过万重山”了。
如今“轻装上阵”的万达商管重回资本市场,王健林是否还有底气?
不同于传统地产,商管的主要业务是向业主或商户提供的商业运营服务包括运营管理服务,例如营销及推广服务、租户指导服务及消费者会员服务。
轻资产,赚不赚钱?
招股书显示,2018年-2020年,万达商管的年收入分别达到了110.23亿元、134.37亿元以及171.96亿元。2021年上半年实现了106.36亿元的营收。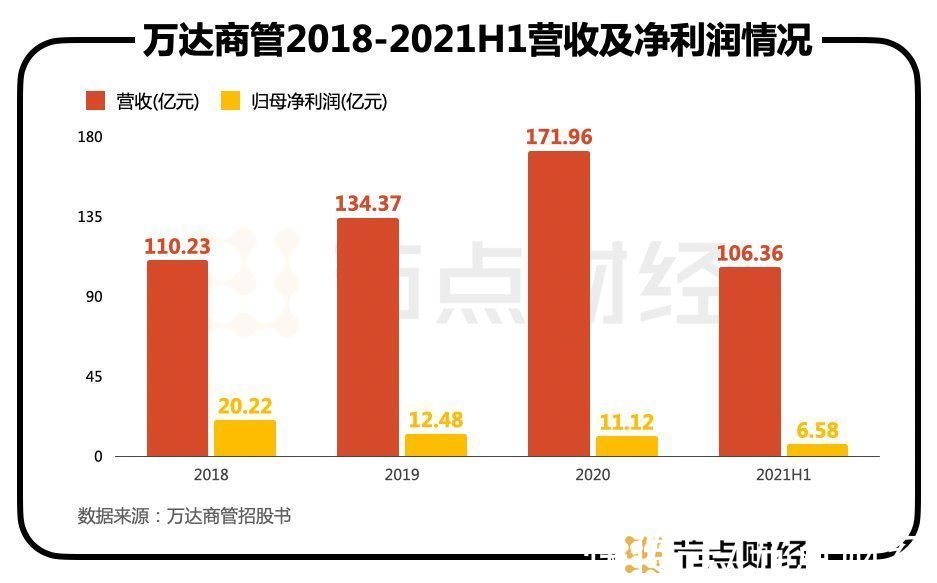
独立经济学家、财经评论员王赤坤曾表示:“商管服务是一个较好的商业赛道,具有刚需、轻资产、重复消费、有门槛等特点,财务上表现出业绩稳定、利润稳定、生命周期长的优势。与此同时,商管服务属于有经验加有技术的门槛供给,这样的市场意味着供给者可以更加主动地掌握定价权和引导权。”
商管的营收,主要取决于在管的面积。据招股书显示,截至2021年6月30日,万达商管共管理380个万达广场,在管建筑面积达5420万平方米。 根据弗若斯特沙利文的数据,截至2020年12月31日,按在管建筑面积计算,公司排在全球排名第一,且在管建筑面积超过中国排名第二至第十名之和。可见,万达商管应当算得上行业内的“巨无霸”。
此外,区别于传统地产商对资金需求大的特点,轻资产经营模式能够更快的进行扩张。
在2020年开业的45座万达广场中,轻资产占比超过六成。另外,万达商管今年计划开业万达广场50个,其中轻资产占比68%。而截至去年末在建的142个万达广场中,轻资产占比也已超80%。
看上去形势一片大好,但其中并非没有隐忧。2018年至2020年,万达商管的归母净利润分别为20.22亿元、12.48亿元、11.12亿元,2021年上半年,万达商管的归母净利润更是同比下降19.42%至6.58亿元。
除了归母净利润连续4年下滑,万达商管最大的掣肘就是重度依赖万达自身开发的项目。根据招股书显示,万达商管接近70%的营收仍来自母公司集团项目。作为一家商管公司,企业的业绩增长主要与在管商业项目数量及面积挂钩,过去万达地产自身有地产商的属性,而现在,在政策监管之下急于脱去地产属性的万达很难再像过往一样拿地开发。
如何对外进行业务拓展,保持独立的第三方模式,才是未来万达商管业绩能否稳定的核心。
/ 03 /
新老故事交替
能否放下高负债包袱?
估值高达1800亿,万达商管正在讲一个新的故事,但与老故事相似的是,万达商管也并非轻装上阵。
万达商管的资产负债率一直保持在80%以上,招股书显示,2018年至2020年,公司资产负债率分别为80.5%、80.4%、95.8%,2021年上半年资产负债率则为80.4%。截止到上半年,其负债总额为155.35亿元,资产总额193.23亿元。
- 购房置业|呼市人为什么这么期待第四代万达广场—城南万达广场
- 华发物业服务(00982)早盘涨超5% 管理公司与珠海华发订立2021年酒店顾问服务框架协议|港股异动 | 顾问
- 物业股|港股物业股走高,旭辉永升服务领涨超8%
- 时代中国|港股内房股走高,央行指出近期房地产市场预期稳步改善
- 万达中心|捡漏87.7万!上周南昌法拍房成交23套,红谷滩标的依旧抢手
- 万达|长春万达·星光半岛被购房者质疑虚假宣传
- 万达|环京北三县买房最大的风险点是什么?值得思考!
- 物业|先拿100亿投资万达,再拿100亿收购富力物业,手上还有1800亿现金
- 楚河汉界|万达“怒砸”500亿修建的“楚河汉街”, 现在还有人去吗!
- 万达地产|王健林再次调整万达地产组织架构 四大区域合并为两大区域