
纳税义务人|住房租赁一般纳税人如何办理增值税纳税申报?攻略在此!
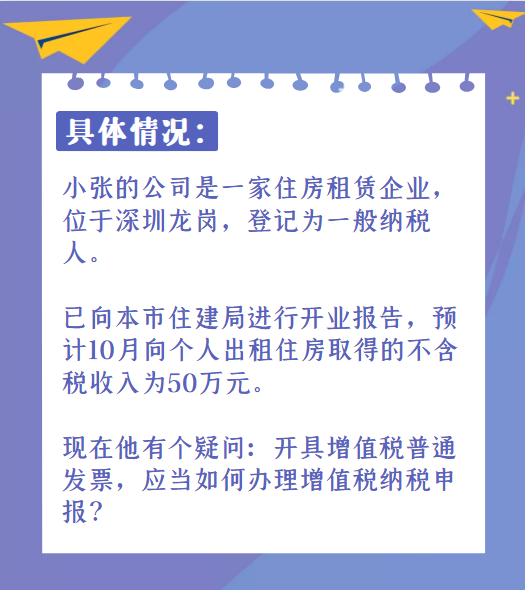
按照《财政部 税务总局 住房城乡建设部关于完善住房租赁有关税收政策的公告》(2021年第24号)规定适用减按1.5%计算缴纳增值税政策的 , 纳税人应当在办理10月所属期增值税纳税申报时 , 在《增值税及附加税费申报表附列资料(一)》(本期销售情况明细)“二、简易计税方法计税”中“5%征收率的服务、不动产和无形资产”行“开具其他发票”列填写销售额为50万元和税额为2.5万元(50万元×5%=2.5万元) 。 【纳税义务人|住房租赁一般纳税人如何办理增值税纳税申报?攻略在此!】
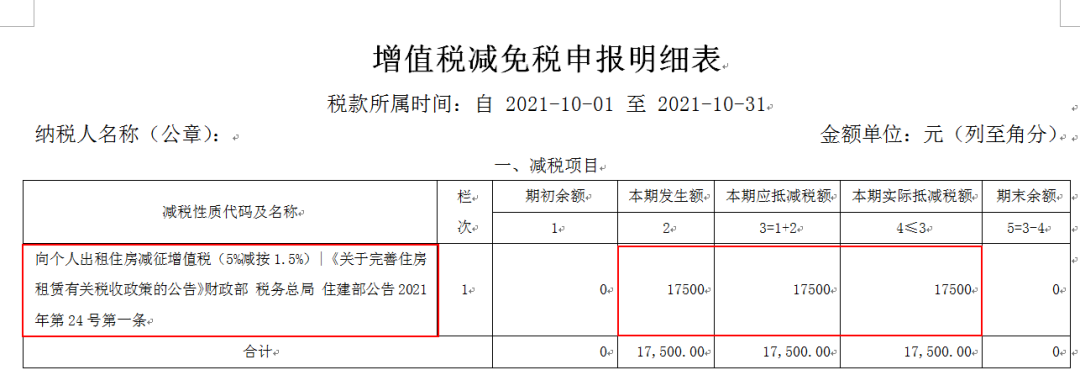
同时将按销售额的3.5%计算的应纳税额减征额1.75万元 , 计入《增值税及附加税费申报表(一般纳税人适用)》“应纳税额减征额”及《增值税减免税申报明细表》减税项目相应栏次 。
- 情形|速看!武汉住房公积金贷款信用审核新标准发布
- 缴存基数|@长春人 2022住房公积金缴存基数有调整 详解全在这
- 住房公积金|疫情之下,打破唯价格论 预见天津楼市未来趋势
- 购房置业|这个城市住房补贴都涨到600万了!
- 流拍|因城施策效果不断显现,保障性租赁住房继续发力
- 住建部|高层“停建”?已明确:2022年按“新规定”处理,两类住房遭疯抢
- 住房公积金|什么才叫好户型?来看看这5个标准,你家房子符不符合?
- 华润|又有3笔收费明确取消了,事关住房贷款,有人一次能省1.4万?
- 购房置业|三四线城市的住房真的值得购买吗?不能一概而论,还是有升值空间
- 限价|福州:人才限价商品住房上市交易限制期从10年调整为5年