
房企|机遇与挑战并存,雅居乐的可持续发展路径
出品 l 观点财经
作者 l 橙子
从去年融资三道红线政策出台,再到今年初多个城市针对房地产市场推出的土地集中供应政策,市场整体发展逐渐进入存量时代,对房企长远发展也提出新的要求。不过,挑战之下暗藏机遇,能够率先实现负债规模“瘦身”,并不断优化土储结构,实现多元化经营的房企,势必在未来长期发展过程中,提前掌握先机,为高质量可持续发展奠定基础。
而在当前诸多房企中,从雅居乐(HK.03383)近期披露的半年报业绩来看,在其实现经营业绩持续稳定增长的同时,融资三道红线全面达标,且不断优化的土储结构也在增厚其长期发展潜力,多元业务布局则为其应对挑战抢抓机遇增添了更多可能。
销售亮眼推动业绩稳定增长
三道红线全达标获机构认可
从业绩表现来看:
整个上半年雅居乐共实现预售金额753.3亿元,同比上升36.7%,全年销售目标完成过半;
实现预售面积484.8万平方米,同比增长19.7%;
预售均价15,539元/平方米,同比增长14.2%。
也正是得益于上半年雅居乐整体销售结转向好,截至2021年6月30日止六个月,雅居乐实现营收385.88亿元,同比增长15.1%,实现净利润64.71亿元,期末现金较2020年末增长12.4%至571.60亿元,整体流动性充足。同时,还获得1,730亿元银行总授信额度,其中约有870亿授信额度尚未使用。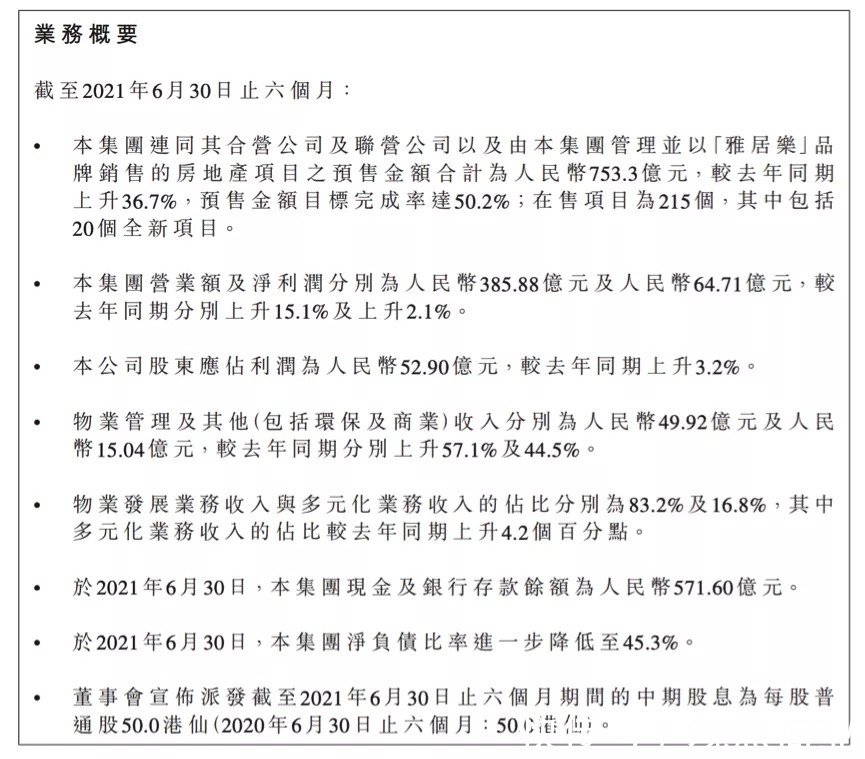
图片来源:雅居乐半年报
值得一提的是,雅居乐在降杠杆方面也是成效显著。
根据官方信息披露,雅居乐于2021年6月28日悉数赎回1亿美元8.55%的优先永续资本证券。其管理层表示,其永续债规模将不再增加,并视情况适时赎回现存永续债。
同时,雅居乐“三道红线”全部达标,跻身“绿档”阵营。
截止到2021年上半年底,雅居乐剔除预收款后的资产负债率为68.4%,较2020年末下降3.5个百分点;
净负债率较2020年末再度大幅下降15.7个百分点至45.3%;
现金短债比则上升至1.18倍。
早在去年8月份,监管层针对资产负债率、净负债率、现金短债比三项指标,正式提出“三线四档”的房地产金融调控政策,未达标或者只达部分标准的房企,将在融资规模上受限。因此,三道红线出台之后,各大房企纷纷“瘦身”,压低负债水平。
【 房企|机遇与挑战并存,雅居乐的可持续发展路径】在此背景下,雅居乐积极顺应市场发展需求,不断提高经营效率,压低负债规模,最终实现三道红线全线达标。
这一方面意味着雅居乐在后续资金规模方面,拥有更高的融资上限;
另一方面,也意味着雅居乐健康的财务结构,将进一步获得行业及资本市场认可,其意义之重大,不言而喻。
降杠杆卓有成效,推动其融资成本有序下降。
根据雅居乐半年报信息披露,2021年上半年,其平均融资成本较2020年末下降0.6个百分点至5.96%。报告期内,于境外发行于2026年到期4.5亿美元融资利率5.5%的优先票据,并获授予一笔初始金额为52.53亿港元及2580万美元(附带增额权)的信贷协议,为期36个月。在境内,则发行了一笔于2024年到期,规模14.5亿元人民币,融资利率5.9%的公司债券。
稳健向好的业绩和财务表现,也让雅居乐获得了包括星辰、德银、安信国际、建银国际、中金公司等多家国内外大行机构给出或维持“买入”、“跑赢大市”等利好评级。尤其是在多元业务拓展方面,雅居乐所表现出来的巨大前景,获得机构普遍认可。
- 现代风|168㎡现代风,带着浓郁的归属感与愉悦感
- 施工者|不管家多大,装修时做好这12处细节,美观与舒适并存,幸福感提升
- 限购|哈市125家房企将列入重点监管范围,详细名单→
- 杜新枝|郭希宽与杜新枝名下6套房产,这是谣言还是有确凿的证据
- 薄荷蓝|走进她家,才知什么叫美观与实用并存,全屋温暖又清爽,太舒服了
- 房屋|房产过户”与“房产更名”你了解过吗早晚会用到
- 地产|宜和宜美与金科服务强强联合,创造“定制精装房”新赛道!
- 物业管理|瞄准高估值,2000亿房企将分拆物业赴港上市!物管行业遇冷,这一"新物种"能否打破寒冬?
- 购房置业|户均资产达317.9万,房贷占了155万,央行出手户籍与房产脱钩
- 广州市|“2亿的房奴”与“2亿的租房人”,谁活得潇洒,内行人说出了实话