
产品|楼市调控倒逼中票发行大跌,开发商“求钱若渴”融资寻找新突破口( 二 )
图6:2021年1-7月资产证券化分类别占比情况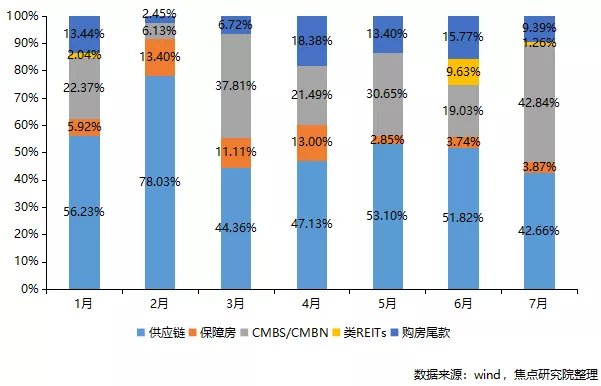
资产证券化方面,2021年7月单月CMBS/CMBN占比42.84%,超越供应链产品成为占比最高的资产证券化融资手段。购房尾款类产品占比9.39%,环比下降幅度较大。从结构上可以看到,房企商业类资产证券化产品正在逐渐成为主流。
融资成本:境内外债务成本环比均下降,企业加大发行规模或带动成本降低
从整体上看,2021年7月单月,境内债券融资平均票面利率为4.22%,较上月下降64个基点;境外债券融资平均票面利率为6.00%,较上月下降195个基点。
信托方面,2021年7月单月,信托产品平均年收益率环比上升10个基点,同比下降23个基点。境内债方面,2021年7月单月,公司债平均利率为各种类融资工具中最高的,达到了4.59%。从趋势上看,除中期票据平均利率略有上涨以外,其余各项均有所下滑,主要是由于2021年7月融资规模增长较快,债券利率相应有所下降。
图7:2021年1-7月境外债平均利率
【 产品|楼市调控倒逼中票发行大跌,开发商“求钱若渴”融资寻找新突破口】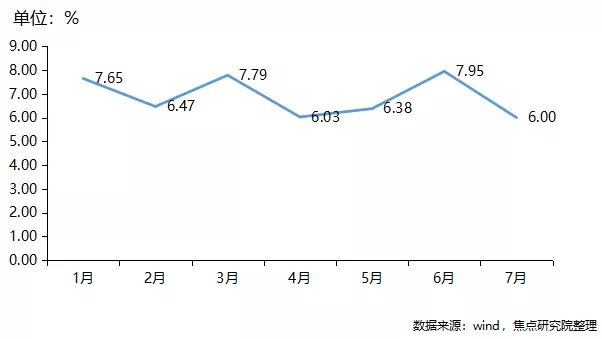
境外债方面,由于美国债市依旧低迷,长期利率可能会有降低趋势,发行成本受此影响降至全年最低水平,平均利率水平为6.00%。
融资期限:境内债短期债券占比增大,房企短期流动性压力有所上升;境外债因市场预期降低平均期限缩短
从整体上看,2021年7月,信托融资平均期限为1.61年,较上月下降0.03年;境内债券融资平均期限为3.41年,与上月基本持平;境外债券融资平均期限为2.91年,较上月上升0.28年。
具体来看,信托方面,今年以来单月平均期限总体变化不大,7月份相较上月有所降低,但仍处于正常水平之内。
图8:2021年1-7月境内债期限分布情况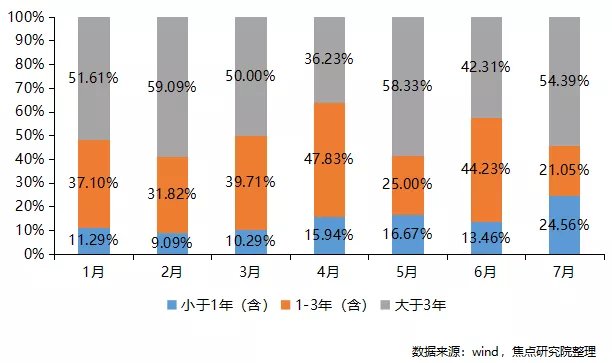
境内债方面,2021年7月单月,期限小于1年(含)的产品占比24.56%,为2021年最高,与此同时,1-3年(含)产品占比21.05%,为2021年最低。伴随债务规模持续攀升,短期债务发行占比增多揭示了房地产企业债务融资结构弱化,房企多靠借新还旧来续接资金,短期流动性压力有所上升。
图9:2021年1-7月境外债平均期限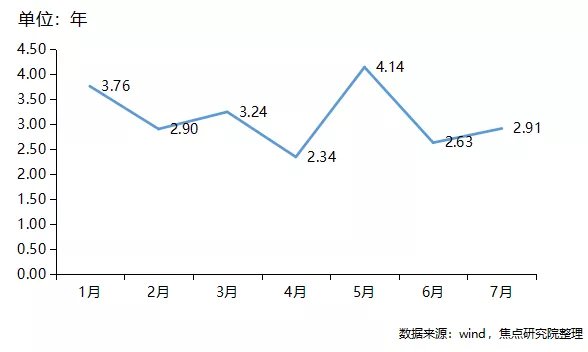
境外债方面,一年期短期债务和三年期中期债务逐渐成为市场主流,导致近两个月来境外债平均期限有所减少,主要是受部分房企或有触发违约事项,市场信心走低,导致发债期限趋短。
本文内容仅代表作者立场和观点。本文著作权归搜狐焦点所有。未经允许,严禁转载;经允许转载或使用本文时,请注明来源。获得转载授权请联系:focuskf@vip.sohu.com。
- 楼市|房子降价对楼市而言反倒是件好事
- 住房公积金|疫情之下,打破唯价格论 预见天津楼市未来趋势
- 西安|2022年西安楼市首批2537套价格公示,到底哪个更值得抢?
- |2022年1月20日淮北楼市 淮北备案42套
- 兰州|1月的兰州楼市,该折腾还是得折腾
- 台州|杭州房价连续上涨12个月,涨幅领跑全国,楼市要回到2016年巅峰?
- 武汉|合肥楼市新房火热的原因找到了
- 楼市|央行降息+官方喊话!重庆楼市现在还有多少人愿意入场?
- 律师|1月20日大湾区楼市动态
- 购房置业|楼市暖风来了央行提前降息,地方降低首付,最高给购房补贴200万