
冰雪|奥山邬剑刚:“消失”的实控人丨潜鳄浮沉录?
作者丨耿宸斐
出品丨焦点财经
8月9日,有持票人称,武汉奥山置业有限公司商票因为纠纷而要打七折兑付。而在此之前,武汉奥山置业有限公司就传出商票到期拒付的消息。
据查,武汉奥山置业有限公司是奥山置业有限公司全资子公司。
但据了解,奥山逾期未兑付的商票,所涉及的旗下公司不止一家。而这些被爆出的未偿还商票,票面金额甚至仅仅为50万元。
克而瑞数据显示,2018年到2020年,奥山集团的全口径销售额分别为168.7亿元、217.2亿元和185.6亿元,行业排名分别为119名、111名和130名 。
招股书 “二次失效”后撤回大本营
2018年11月22日,奥山控股首次递交招股书,但在第二年的5月22日,这份招股书已经在港交所显示为“失效”。尽管第二天,奥山控股就“续约”再战,但好运气并没有降临,二次失效还是来了。
第一次失效后,奥山浩浩荡荡地把总部搬到了上海的虹桥世界中心,并提出了“1+2+X”的战略:立足湖北,沿长江流域扩张,重点布局长江中游城市群、成渝城市群、长三角城市群,辐射全国。奥山显然做足了功夫,也做好了快速扩张的准备。
但在第二次上市失败后,发家于湖北的的奥山控股选择“回家”,将职能部门撤回武汉大本营。
而奥山集团试图打包上市的就包括开头提到的奥山置地。
奥山在努力向全国扩张,但在招股书中,奥山作为“地方房企”的帽子还是摘不掉:截至2019年3月底,奥山在湖北、安徽、四川、重庆及浙江合计有25个项目。这其中,武汉项目的占总土储的大约63.2%、黄石占7.9%、恩施占12.7%。也就是说,奥山土储的八成以上都集中在湖北。
不仅如此,奥山的财务“答卷”也并不完美。如今的商票危机,在两年多前的招股书中便能窥得一二。
从规模上来看,奥山的体量并不大。
招股书显示,由2016年至2018年,公司物业销售金额分别为12.39亿元、14.51亿元和17.81亿元;营收分别为13.12亿元、15.52亿元和18.91亿元;毛利为3.55亿元、6.63亿元和7.31亿元,对应的毛利率分别为27%,42.7%及38.7%;净利润为0.46亿、1.95亿及2.4亿元。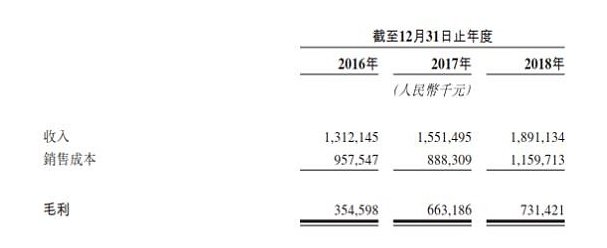
奥山控股招股书
对奥山而言,其最大的问题在于自身的偿债能力。2016年至2018年三年间,奥山控股的资本负债比率分别为316.5%、568.9%以及283.1%,流动比率分别为1.0,1.6,1.3,短期偿债能力较弱; 但是奥山的借款总额分别为25.33亿元、53.38亿元和59.68亿元。
2018年年末,奥山控股手中的现金及其等价物仅剩下5.5亿。这是都是曾经埋下的雷。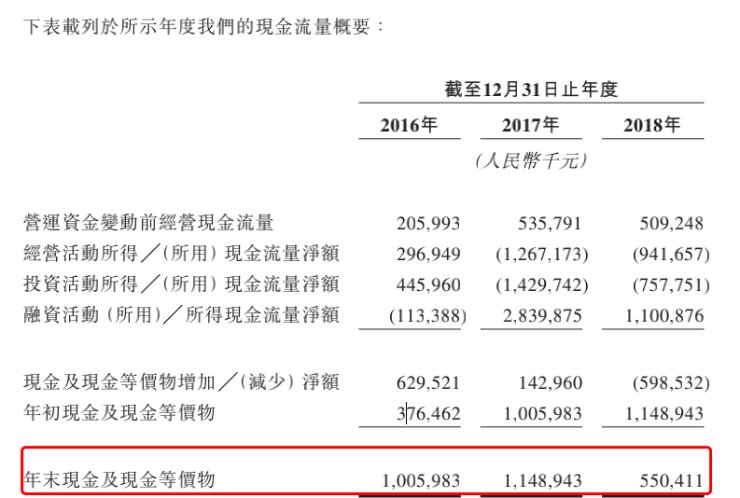
奥山控股招股书
而在募资用途上,其中之一就是用于偿还若干现有计息及其他借款,包括一笔期限365天、年利率6.3%、到期日为2019年9月11日的短期借款以及一笔年利率12.3%、到期日为2020年1月5日的三年期银行存款。
冰雪幻梦?
1997年,29岁的邬剑刚一手打造了奥山集团。奥山发家于湖北武汉,最初做的是建筑和装修。两年后,他的弟弟邬剑强也加入进来,兄弟俩开始进军房地产行业,在武汉开发了首个住宅项目。奥山也逐渐成长为湖北的地方龙头房企。
但在房企们疯狂追求规模和扩张的时代,邬家兄弟走慢了一步,一直到2017年,奥山才开始进军外地市场,在重庆、成都和阜阳等地发展。
尽管起步慢了,但奥山还是找到了一条“特色”路:冰雪业务。邬剑刚打算实施“冰雪住宅”双轮驱动,这在一众试图上市的房企中显得十分“小清新”。2018年8月,奥山还在重庆和沙坪坝政府签约,计划通过投资60亿元打造冰雪综合体。
- 奥山|奥山控股:让奋斗照亮前行路|新年献词?
- 冰雪运动|呼市第9次土地成交落幕 呼市地铁实业有限公司助力呼市冰雪产业发
- 冰雪公主|参观同事新房,一进门就被迷住,头一次见洗衣机放餐厅,太惊艳了
- 住房公积金|奥山控股荣获2021第四届金楼奖“最佳区域房企”
- 冰雪运动|重庆融创雪世界联合重庆大学城第三中学共推冰雪进校园活动
- 冰雪文旅城|融创华发冰雪文旅城宗地分为三个地块 项目总投资182.9亿元
- 碧桂园|北京昌平九华山庄内将建冰雪世界,分为五大主题区域
- 奥山|资金暴雷!百强房企奥山集团,很难过!