
分化|2021年上半年“两集中”下 “分化”为土地市场主旋律
来源: 风财讯
2021年上半年,土地市场先抑后扬,“两集中”供地是上半年土地市场的转折点。上半年,土地市场供求规模均出现小幅下降,但优质地块引发企业激抢,成交楼面积和溢价率均走高;在集中供地下,城市分化、企业分化现象更为明显。
从企业角度来看,在“三道红线” “两集中”下,房企投资积极性整体回落,上半年,TOP100房企拿地金额/销售金额比重降至18.2%;央企和国企背景企业在土地竞争中占据优势地位,万科、保利发展、招商蛇口和华润置地占据排行榜前四位。
01 市场
土地供求规模均小幅下滑,但溢价率走高
受“两集中”影响,土地市场供求规模均下降
2021年上半年,受供地“两集中”政策影响,土地市场供求规模均出现小幅下降,但优质地块引发企业激抢,成交楼面价和溢价率均走高。2020年上半年,全国100个大中城市共推出土地供应规划建筑面积6.12亿平方米,同比下降19.56%,土地成交规划建筑面积为5.36亿平方米,同比下降18.07%,土地成交金额为2.15万亿,同比微涨1.25%。
土地成交楼面价和溢价率双双走高。2020年上半年,全国100个大中城市土地成交楼面价均价为4016元/平方米,较去年同期上涨635元/平方米,土地溢价率为15.38%,同比上升0.98个百分点。
图:2021年上半年全国100城土地供求规模及变化情况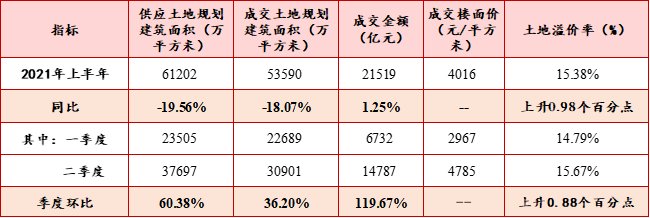
【 分化|2021年上半年“两集中”下 “分化”为土地市场主旋律】数据来源:wind数据,风财讯智库
整体来看,上半年土地市场先抑后扬,22城“两集中”供地是土地市场的转折点。
一季度,房地产调控继续收紧,市场监管不断加强,房企资金压力加大,房企保持审慎投资态度,土地市场供求规模均走弱。
二季度,22城相继完成了第一轮集中供地,由于第一轮优质地块占比较大,引发企业激抢,土地市场明显升温,土地供求规模均环比大幅上涨,其中二季度土地成交金额达14787亿元,环比大幅上涨119.67%,土地溢价率为15.67%,环比上涨0.88个百分点。
集中供地加剧分化,城市、企业分化明显
在集中供地下,分化现象更为明显,主要为城市分化和企业分化。
从城市角度来看,南北城市分化较为明显。重庆、深圳、厦门、杭州、宁波、福州等南方城市土地竞争激烈,土地溢价率均超20%;而长春、青岛这2个北方城市,土地溢价率均在5%以下,且超八成地块均以底价成交。
从企业角度来看,规模房企、国企等资金实力雄厚的房企成为集中供地的赢家,在首轮供地中,TOP10拿地金额占比高达29.5%。
02 结构
“两集中”下,一二线土地城市土地市场升温
2021年上半年,受供地“两集中”政策影响,各线城市供应面积均出现同比下降,从成交状况来看,一线城市成交面积与成交金额双双同比上升,二线城市成交面积下降,但成交金额上升;三四线城市成交面积与金额均同比下降。
表:2021年上半年各线城市土地成交状况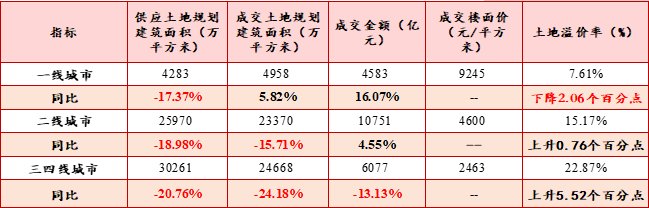
数据来源:wind数据,风财讯智库
供应规模:各线城市供应面积均出现同比下降
2021年上半年,各线城市供应面积均同比下降。一线城市土地供应面积为4283万平方米,同比下降17.37%;二线城市土地供应面积为25970万平方米,同比下降18.98%,三四线城市土地供应面积为30261万平方米,同比下降20.76%。
成交规模:一二线土地成交金额均同比上涨
受22城“两集中”供地影响,一二线城市土地成交金额均同比上涨。2021年上半年,一线城市土地成交面积为4958万平方米,同比上涨5.82%,土地成交金额达4583亿元,同比上涨16.07%;
- 购房置业|上半年能再买房吗?2个消息接踵而至,央媒定调,答案很明显
- 厦门|2021年中国新增6座超300米摩天大楼,数量领跑全球
- 契税|谢逸枫:2021年全国房价次首破万元 销售额创下35年历史最高纪录
- 购房置业|2021年爆雷的开发商这么多,2022年还能不能买房了?
- 居里亚2021年终总结大会圆满召开|定制快讯| 年终
- 公积金|淄博公布2021年度“人才公寓”分配统计分析报告
- 美克家居|视线|2021年家具行业明星代言事件盘点:不是营销“万金油”
- 深圳市|2021年在珠海买房的人都被套牢了吗?珠海十大热门区域哪里最抗跌
- 上升|2021年广州商业地产市场成交量同比上升
- 魔都|调控频出下的魔都中介分化:有人一年不开单,有人年入70万