
毛利率|新股前瞻|利润复合增长率达95.5%后,俊发七彩服务想冲出云南?( 二 )
盈利尚可,仍需留意后续动作
俊发七彩服务对俊发集团依赖较大,其成长主要取决于俊发集团的发展,在房地产严控的时期下,需要扩张独立第三方满足成长需求,不过俊发集团同属于兄弟公司,最大客户损失风险较低。在盈利上,该公司盈利能力逐年提升趋势,2020年毛利率35.1%,较2018年提升12个百分点,行业毛利率区间大至在30-40%。
在具体业务上,2020年物业管理服务、非业主增值服务及社区增值服务毛利率分别为32%、27%及60.3%,其中物业管理业务毛利率保持逐年提升的态势,核心原因为物业管理费的上升,而毛利率较高的社区增值服务逐年下降,主要由于毛利贡献较高的空间管理业务临时停车位的技术基础设施产生费用使得毛利率下降。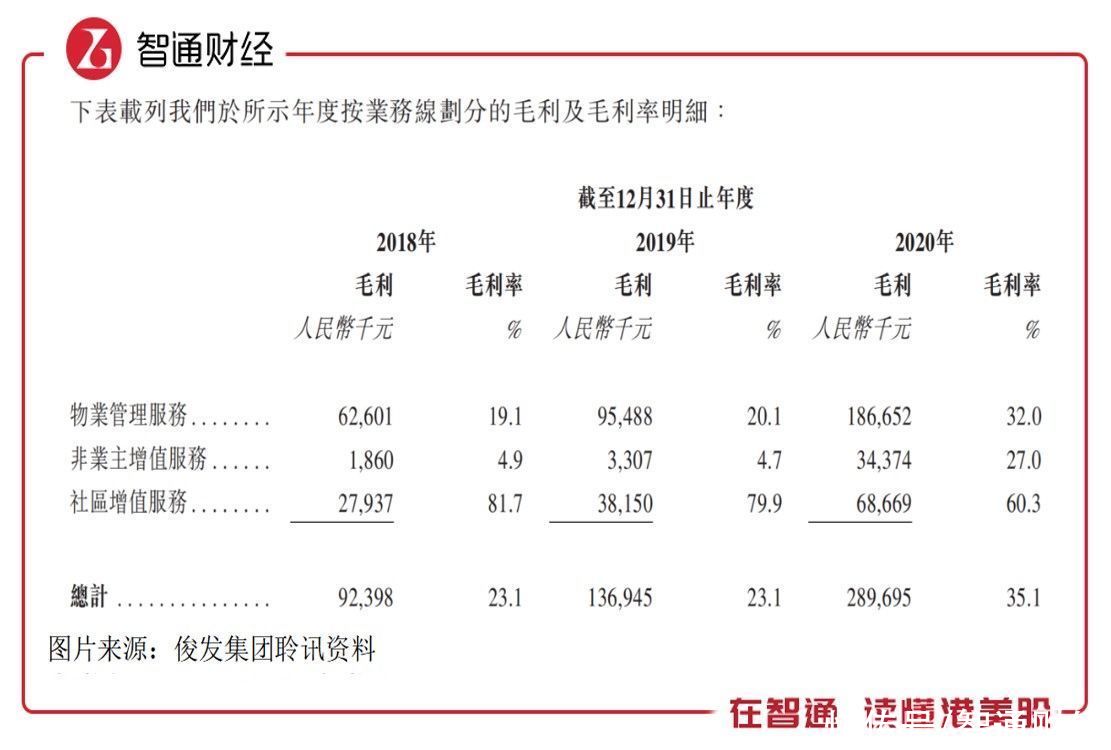
此外,在该公司各项费用中,因核心收入源于兄弟公司(俊发集团),因此销售费用较少,而没有有息负债所以也没多少融资成本,核心费用为行政成本。而在行政成本中,最主要的费用为员工费用,而员工费用并不随着收入增长而增长,2020年反而下降了,期间管理费用率4.6%,同比下降0.75个百分点。
基于毛利提升及费用下降,2020年该公司的股东净利率22.3%,较2018年提升10.55个百分点。该公司于2020年账上有4.4亿元的现金,流动负债中合约负债有3.45亿元,近三年复合增长率50.2%,扣除合约负债后,权益回报率为41.5%,保持每年提升的态势,较2018年提升达25.1个百分点。
从行业上看,中国物业管理行业保持高单位数复合增长,而百强企业则双位数复合增长,市场集中度集中趋势明显,而俊发七彩服务在云南地区上具有市场份额领先优势,在2021年云南省物业服务百强企业中排名第一。不过该公司的市场集中于云南,其他地区分布较少,相比于其他同行,处于弱势。
而且该公司主要依靠俊发集团,根据聆讯资料,其计划跟随俊发集团的发展进一步战略地跟随俊发集团的开发发展到甄选高增长地区扩张(如大湾区及长江三角洲),而目前俊发集团在大湾区及长江三角洲共承包四个城市更新项目。该公司在独立第三方开发程度较低,客户经营风险关联较大。
综上看来,俊发七彩服务在过去业绩保持了较高的增长水平,盈利水平也得到显著提升,但业绩过于依赖俊发集团,具有家族基因,独立第三方市场份额少,这几年并无明显扩张趋势,且该公司市场也集中于云南省,外省参透率低,仍需留意其后续扩张动作。
- 龙湖智创生活有限公司递表港交所主板,2021年前三季度毛利超21亿元|新股消息 | 九个月
- 前瞻|2022-2028年中国家用(别墅)电梯行业市场前瞻与投资战略规划分析报告
- 配售|碧桂园服务:6个月内不配售新股
- 力高健康生活二次递表港交所 为物业服务百强企业之一|新股消息 | 港交所
- 净利率|招商蛇口:毛利率承压下 逆势扩张的得与失
- 政策|华侨城:前三季度毛利率有所下降为受政策以及结转结构影响
- 容积率|土拍前瞻|6宗242.04亩土地挂牌出让 城南春天或补证
- 二手房|还没树立前瞻意识?想买房却不考虑这3点,以后可能会吃亏
- 德商产投服务(02270)今起招股 拟发行1.5亿股于12月17日上市|新股公告 | 配股权
- 德商产投服务集团通过港交所上市聆讯 在管建筑面积约420万平方米|新股消息 | 住宅