
红星檀樾|红星美凯龙品牌价值需须以盈利支撑 “红星系”开发项目亟待补( 二 )
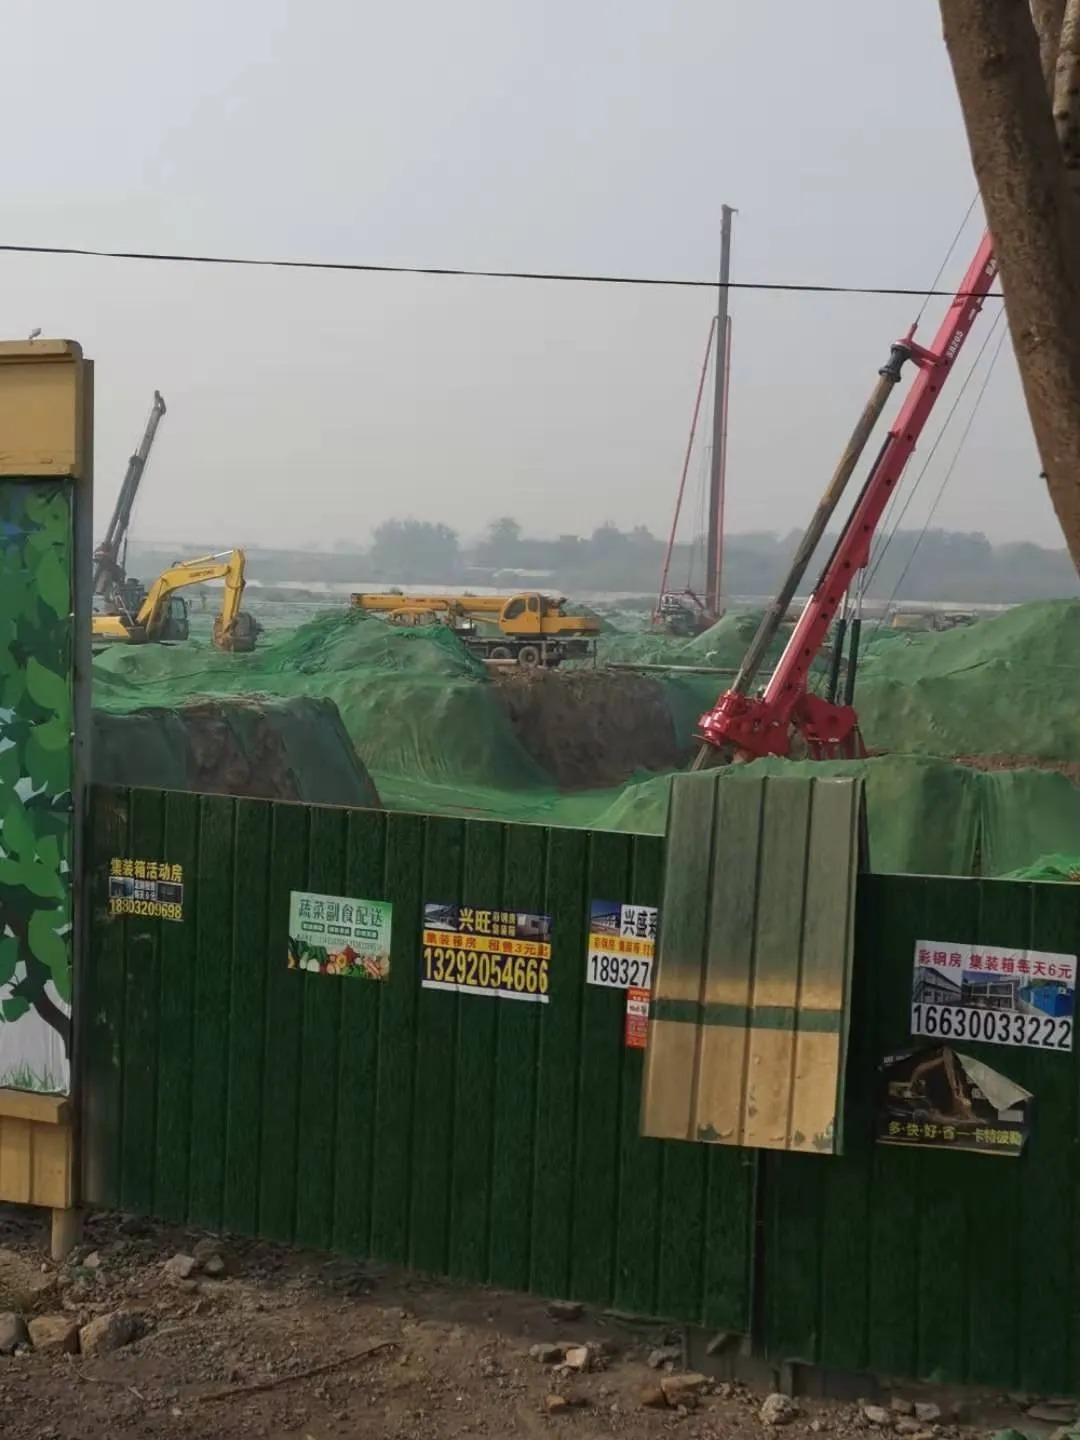
图 | 河北邯郸红星檀樾施工现场邯郸未入市的红星檀樾也是如出一辙,即中小房企为大股东、“红星系”作为小股东投资入股、且项目宣传主打“红星”概念,据实地探访,目前该项目仍处于打地基阶段,未来项目交房,能否保持与宣传同样标准的质量,还无法保证。归母净利润下滑品牌价值面临考验不管是家居、地产,还是其他行业公司,“红星系”背后的核心控股平台是红星美凯龙控股集团有限公司(以下简称“红星控股”)。家居板块主要是A+H上市的红星美凯龙家居集团股份有限公司(以下简称“美凯龙”),而地产板块则是以重庆红星美凯龙企业发展有限公司(以下简称“红星地产”)为核心。虽然很多地产项目主打“红星”品牌,但是实际上,该品牌的口碑以及“含金量”都有待观察。除了上文所述的相关投诉,“红星系”还面临着营收和利润下滑、负债率攀升等问题。从“红星系”的核心控股平台来看,红星控股的营收和利润增长率持续下滑。营业收入方面,红星控股2019年底录得332.26亿元,同比上涨33.88%,而截止到2020年第三季度,营收仅录得178.21亿元,同比下降12.17%;而归母净利润方面红星控股已经连续两次同比下降,第一次是2019年的33.29亿元,较2018年39.57亿元同比下降15.87%,第二次就是2020年第三季度,归母净利润仅有9.67亿元,同比大幅下滑60.12%。其中家居板块,在新冠疫情等影响下,截止到2020年第三季度,美凯龙实现营收95.27亿元,同比降幅近20%;归母净利润17.30亿元,同比降幅超过五成。然而其盈利疲软的迹象从2018年就已经开始显现,从2018年到2019年,美凯龙的营收和归母净利润增速分别为29.93%、15.66%和9.8%、0.05%。相比之下,老对手居然之家2019全年归母净利增速逾六成,全年股价涨幅为52.53%,而美凯龙同期涨幅不足5%。根据wind数据预测,最后一个季度,美凯龙也难以改变盈利下滑的局面,2020全年营收和归母净利润分别下跌8.99%和23.11%。
图 | 美凯龙财务摘要 来源:wind究其原因,不难发现,虽然美凯龙已经加大了没有实际现金流的公允价值变动净收益,但是由于存在销售费用和财务费用上涨幅度成倍超过营业收入增长幅度的问题,依然难以避免拉低利润的局面。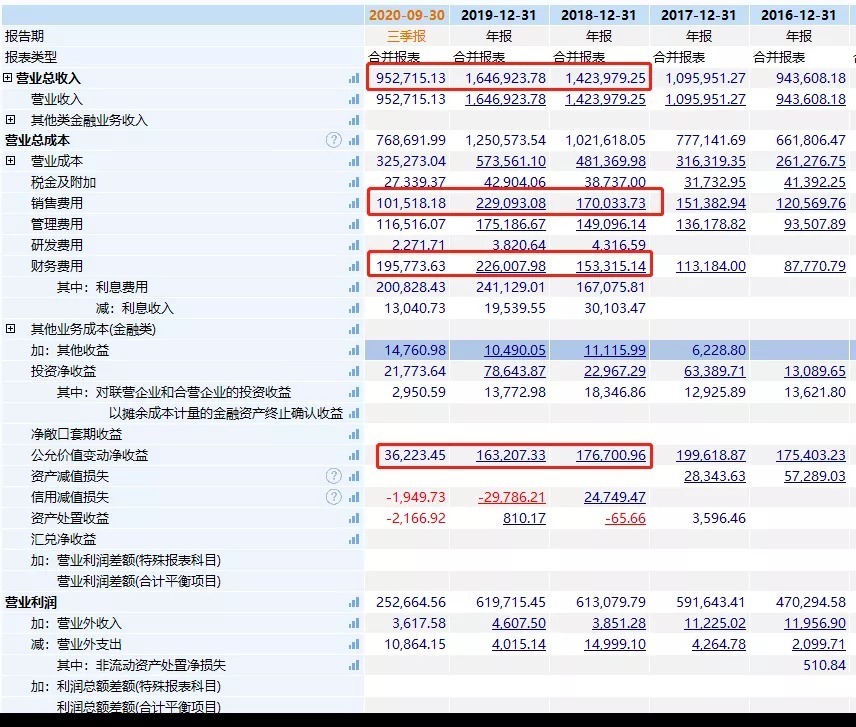
图 | 美凯龙财务摘要 来源:wind财务费用大幅上涨的背后,则是美凯龙近年来不断膨胀的负债。截止到2020年第三季度,美凯龙的资产负债率已经从2018年底的59.14%上涨到61.19%;利息费用相应从16.71亿元上涨到2019年底的24.1亿元,2020年第三季度末,利息费用也远超2018年、达到约20.1亿元。而作为红星控股另一重要主业的地产板块,营收情况更是非常不稳定,2016-2019年增长率分别为-23.49%、30.7%、10.42%和55.20%,截止到2020年中又变为-20.97%;而归母净利润的增速也同样长期不稳定。另外红星地产同样也面临着债务压力,2017和2018财年,资产负债率均超过90%,2019年和2020年上半年,资产负债率也均超过85%,长期处于高位。对于红星地产的发展态势,诸葛找房高级分析师陈霄对《中国企业报·青财经》谈到,近年来,红星地产积极追求规模扩张,凭借母公司家居品牌的资源优势,扩展全国化布局,但从土储情况来看多以三四线城市为主,市场不确定性较强,在受到房地产调控政策频出叠加疫情冲击影响下,盈利能力下滑,业绩上涨乏力。事实上,据克尔瑞榜单显示,红星地产近3年的销售规模确实始终未超过700亿,多年维持在行业60左右的排名,再看今年前10月的数据,红星地产也仅实现397.5亿元的销售规模,而这与红星车建新2018年提到的“千亿目标”,着实还有不小差距。家居、地产均显颓势,“红星系”整体的发展陷入迟滞。有业内人士表示,在盈利持续走低、负债率长期高位的状态下,“红星系”品牌价值的长期维持,也将面临考验。
- 屋主|56㎡小户型老房改造,小而美的设计!
- 施工者|不管家多大,装修时做好这12处细节,美观与舒适并存,幸福感提升
- 出售|梅西挂牌出售美国豪宅 2年时间增值200万美元
- 饱和度|173㎡轻奢新中式,古典和现代的碰撞,唯美浪漫!
- 美好生活|欧哲门窗副总经理周志军:「拓」不忘初心同心同德,成为美好生活空间首选品牌
- 安置|上城区紫阳街道加速回迁安置 焕新美好家园
- 卫生间|129平现代美式三居室,打造出一个舒适又温馨的美式家
- 医美|新氧金星:轻医美市场发展迅速 以佣金补贴开打攻坚战
- 建房子|面宽11米, 进深16.5米的农村三层别墅, 前后有花院还带车库, 完美!
- 房产税|美国作为发达国家,他们为何不用混凝土建造房子原因很现实